猜你想问
本周港口甲醇库存预期如何变化?
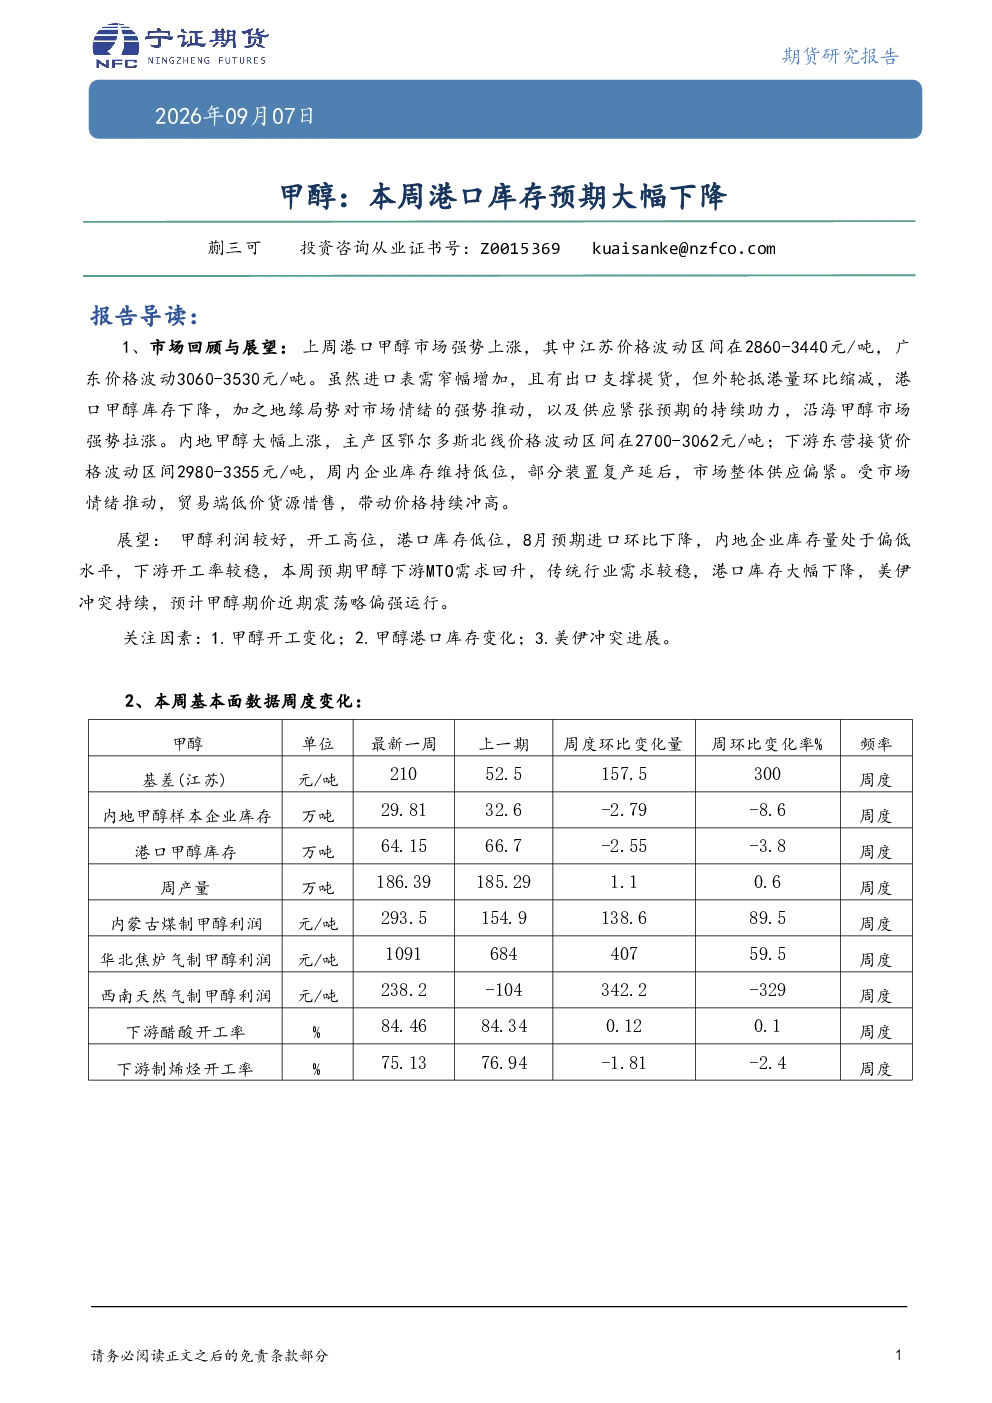
根据最新研报,本周港口甲醇库存预期大幅下降。上周港口甲醇市场强势上涨,江苏价格波动区间2860-3440元/吨,广东价格波动3060-3530元/吨。进口表需窄幅增加,出口支撑提货,但外轮抵港量环比缩减,港口库存下降。地缘局势推动市场情绪,供应紧张预期助力价格上涨。内地甲醇主产区鄂尔多斯北线价格波动2700-3062元/吨,下游东营接货价格波动2980-3355元/吨,企业库存低位,部分装置延后复产,供应偏紧。贸易端惜售推动价格持续冲高。预计8月进口环比下降,内地企业库存偏低,下游开工率稳定,甲醇下游MTO需求回升,传统行业需求稳定,港口库存大幅下降,美伊冲突持续,预计期价近期震荡略偏强运行。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势显示,当前甲醇利润较好,开工高位,港口库存低位,供应紧张预期助力价格上涨。地缘局势推动市场情绪,贸易端惜售推动价格持续冲高。展望未来,预计甲醇下游MTO需求回升,传统行业需求稳定,港口库存大幅下降,美伊冲突持续,预计期价近期震荡略偏强运行。但需关注甲醇开工变化、港口库存变化及美伊冲突进展等因素对市场的影响。
本报告重点分析了哪些内容?
本报告重点分析了港口甲醇库存变化、市场价格上涨原因及未来趋势。报告指出,上周港口甲醇市场强势上涨,主要受进口表需窄幅增加、出口支撑提货、外轮抵港量环比缩减及地缘局势等因素影响。内地甲醇主产区供应偏紧,企业库存低位,部分装置延后复产。报告还分析了甲醇开工变化、港口库存变化及美伊冲突进展等因素对市场的影响,预计期价近期震荡略偏强运行。
当前甲醇市场现状如何判断?
当前甲醇市场现状表现为港口库存预期大幅下降,市场价格上涨。上周港口甲醇市场强势上涨,江苏价格波动区间2860-3440元/吨,广东价格波动3060-3530元/吨。进口表需窄幅增加,出口支撑提货,但外轮抵港量环比缩减。内地甲醇主产区鄂尔多斯北线价格波动2700-3062元/吨,下游东营接货价格波动2980-3355元/吨,企业库存低位,部分装置延后复产,供应偏紧。贸易端惜售推动价格持续冲高。预计未来港口库存将持续下降,期价震荡略偏强运行。
本报告有哪些风险提示需要注意?
本报告提示需关注甲醇开工变化、港口库存变化及美伊冲突进展等因素对市场的影响。甲醇开工变化可能影响市场供应,港口库存变化可能影响市场供需平衡,美伊冲突进展可能影响市场情绪和价格波动。报告信息来源于公开资料,不保证准确性、完整性或及时性,不构成投资建议,用户需自行承担风险。