猜你想问
这份研报主要分析了什么内容?
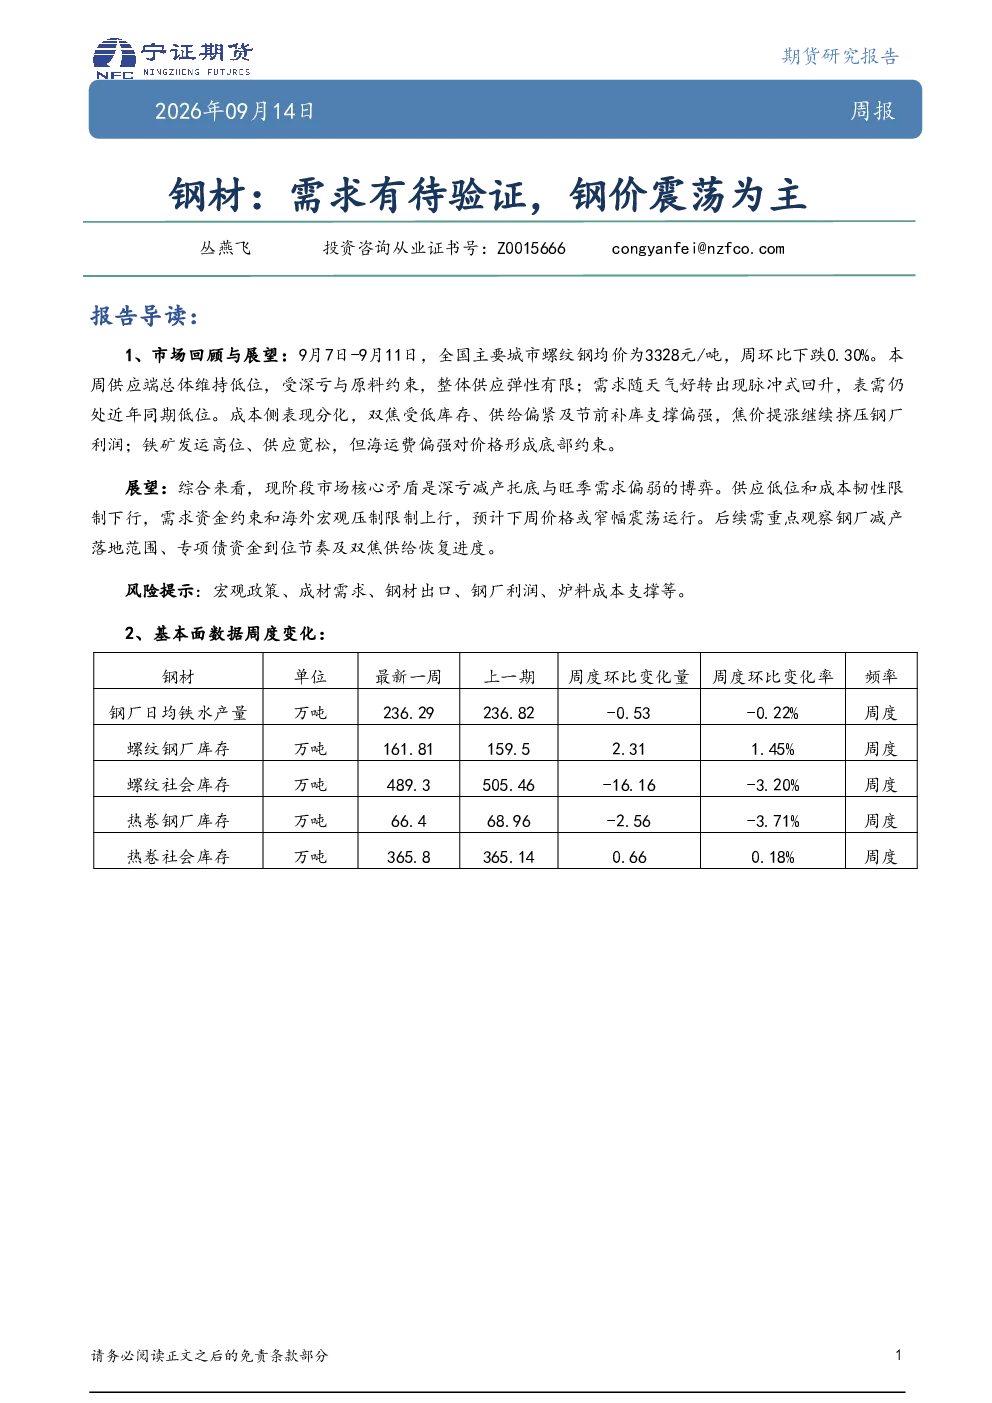
本报告重点分析了钢材市场的供需关系及价格走势。报告回顾了9月7日至11日全国螺纹钢均价为3328元/吨,周环比下跌0.30%的情况,指出供应端因深亏减产与原料约束维持低位,需求随天气好转脉冲式回升但表需仍处低位。成本侧,双焦受低库存、供给偏紧及节前补库支撑,焦价提涨挤压钢厂利润;铁矿发运高位、供应宽松,但海运费偏强形成底部约束。报告核心矛盾为深亏减产托底与旺季需求偏弱,预计下周价格窄幅震荡,后续关注钢厂减产落地范围、专项债资金到位节奏及双焦供给恢复进度。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需关系变化。供应端,深亏减产短期内将维持市场低位,但减产落地范围及持续性仍是关键变量。需求端,旺季需求回升受资金约束和海外宏观环境影响较大,表需能否持续改善有待验证。成本侧,双焦供给恢复进度及铁矿海运费变化将直接影响钢厂利润空间。此外,宏观政策、成材需求、钢材出口等因素也需持续跟踪,这些因素共同决定钢材市场的中长期走势。
报告中重点分析了哪些方向?
报告重点分析了以下几个方面:首先,市场回顾与展望,包括价格走势、供应需求变化及成本侧影响因素;其次,基本面数据周度变化,如钢厂铁水产量、螺纹钢厂及社会库存、热卷库存等;再次,期货市场回顾,分析了螺纹&热卷主力合约价格波动及关键指标变化;此外,现货市场回顾,包括螺纹钢及热卷现货价格走势图及基差分析;最后,基本面数据深入分析,如247家钢厂日均铁水产量、螺纹钢高炉利润、螺纹钢/热卷供需趋势图及库存季节性分析。
当前钢材市场现状如何判断?
当前钢材市场现状呈现供需错配格局。供应端,深亏减产导致供应弹性有限,维持低位运行;需求端,虽然随天气好转有所回升,但表需仍处近年同期低位,资金约束和海外宏观压力限制需求进一步扩张。成本侧,双焦价格受低库存和供给偏紧支撑,挤压钢厂利润空间,而铁矿供应宽松但海运费偏强形成底部约束。整体来看,市场核心矛盾在于供应低位和成本韧性限制下行,而需求资金约束和海外宏观压制限制上行,价格窄幅震荡为主。
研报中提示了哪些风险?
研报提示了以下几方面风险:宏观政策变动可能影响市场预期和需求;成材需求恢复不及预期将导致库存累积;钢材出口政策调整可能影响外需;钢厂利润持续承压可能引发减产,进而影响市场供应;炉料成本支撑减弱可能限制钢价上行空间。此外,双焦供给恢复进度、专项债资金到位节奏等因素也需关注,这些因素的变化可能对市场产生较大影响。