猜你想问
这份研报主要分析了什么内容?
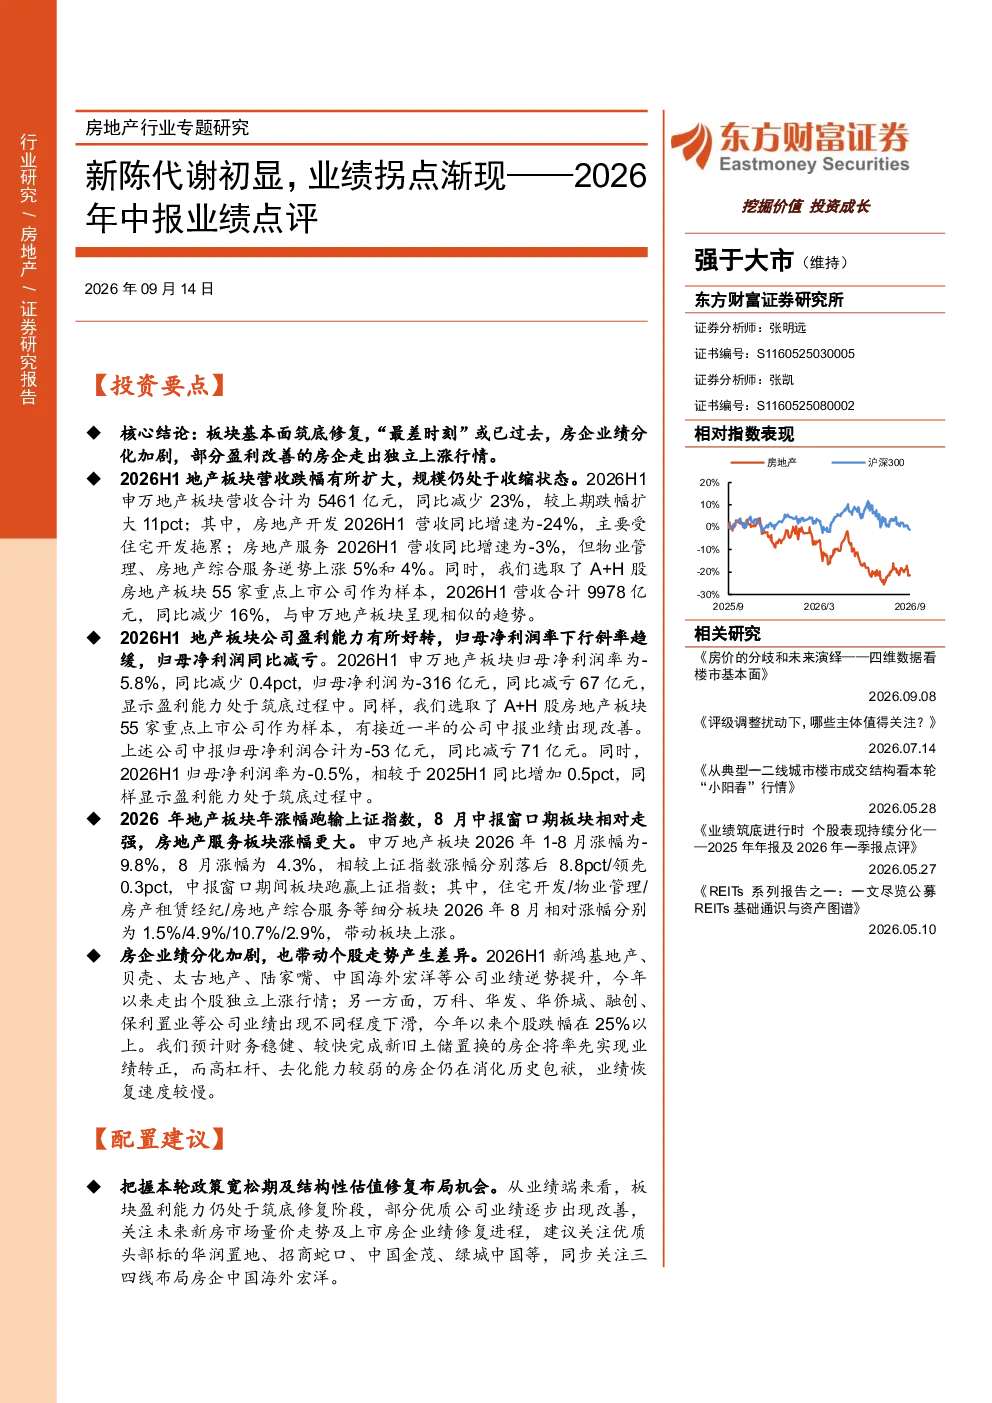
这份研报主要分析了2026年房地产行业的中报业绩,指出行业基本面正在筑底修复,但企业间业绩分化加剧。报告显示申万地产板块2026H1营收同比减少23%,盈利能力有所好转,但营收合计同比减少16%。板块整体年涨幅跑输上证指数,但8月相对走强,房地产服务板块涨幅更大。个股分化明显,新鸿基地产、贝壳等逆势提升,万科、华发等下滑超25%
房地产行业未来的发展趋势如何?
根据研报,房地产行业正在经历筑底修复阶段,预计财务稳健、土储置换快的房企将率先转正,高杠杆房企恢复较慢。行业整体回暖,“最差时刻”或已过去,但企业间分化将持续存在。建议关注土储充足、财务稳健的房企,以及三四线布局房企的表现
研报重点分析了哪些方面?
研报重点分析了房地产行业2026年中报的业绩表现,特别是营收和盈利能力的变化。报告指出申万地产板块归母净利润同比减亏67亿元,近半数A+H股公司业绩改善,但营收仍同比减少。同时,报告也分析了板块整体的市场表现和个股分化情况,如房地产服务板块涨幅更大,新鸿基地产、贝壳等逆势提升,万科、华发等下滑超25%
当前房地产市场现状如何判断?
当前房地产市场处于筑底修复阶段,行业基本面正在逐步改善,但企业间分化加剧。申万地产板块2026H1营收同比减少23%,A+H股55家重点上市公司营收合计同比减少16%,显示行业整体仍面临压力。不过,盈利能力有所好转,近半数公司业绩改善,且房地产服务板块相对走强。整体看,“最差时刻”或已过去,但复苏进程不均衡
研报提示了哪些风险?
研报提示的主要风险包括市场回暖不及预期、政策不及预期以及个别房企的资金风险。虽然行业基本面正在修复,但复苏进程存在不确定性,市场预期和政策支持对行业走向至关重要。此外,高杠杆房企的恢复相对较慢,可能面临资金链压力,需要密切关注其经营状况
你可能感兴趣
2026年中报点评:26H1业绩扭亏拐点确立,经营质量持续改善
公用事业西南证券2026-09-07
业绩拐点确立,多区域共振释放增长动能——锦欣生殖(01951.HK)2026年中报点评
华创证券2026-09-06
2013年中报点评:拐点初显
医药生物国信证券2013-08-28
2026年中报点评:出海与AIDC加速突破,业绩有望迎来拐点
电气设备东吴证券2026-08-17
机械设备行业周报:油服:板块性大机会!国家能源安全+业绩拐点初显!工程机械龙头:中报业绩靓丽,持续力推!
机械设备中泰证券2018-08-26
2026年中报点评机构经纪增幅提速,资管二次创业成效初显
中原证券2026-09-08
公司点评:业绩拐点初显,职业教育打造第二增长曲线
文化传媒国盛证券2025-12-18
2023三季报点评: Q3单季业绩拐点初显,未来弹性可期
东吴证券2023-10-27
点评报告:业绩边际拐点初显,汽车、储能打开公司新增长曲线
电子设备万联证券2022-08-19
福莱特2026年中报点评:光伏玻璃降价盈利承压,行业冷修加速拐点可期
国金证券2026-08-25