猜你想问
东方证券2026年中报核心内容有哪些?
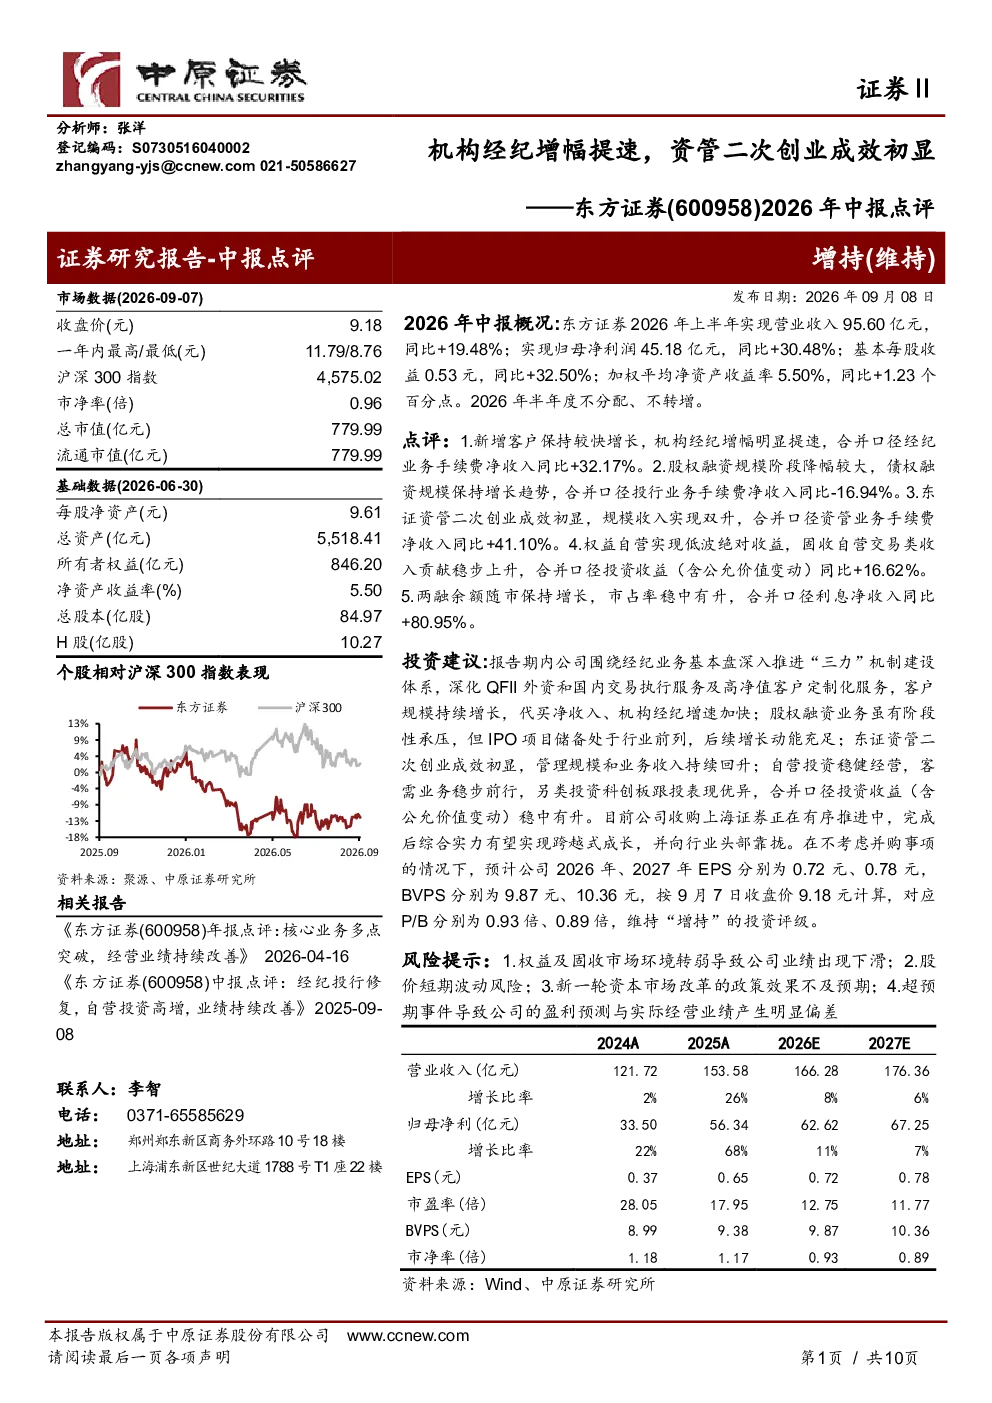
东方证券2026年中报显示公司业绩持续改善,关键业务呈现多点突破。上半年实现营业收入95.60亿元,同比增长19.48%;归母净利润45.18亿元,同比增长30.48%;基本每股收益0.53元,同比增长32.50%。机构经纪增幅明显提速,合并口径经纪业务手续费净收入同比增长32.17%。东证资管管理规模3241.60亿元,同比增长13.03%,资管业务手续费净收入同比增长41.10%。自营投资收益同比增长16.62%,两融余额同比增长22.04%,利息净收入同比增长80.95%
当前资本市场行业发展趋势如何?
东方证券2026年中报显示,资本市场行业发展趋势呈现多元化发展特点。经纪业务方面,机构经纪增幅明显提速,高净值客户规模持续增长,私人财富管理业务表现亮眼。投行业务方面,股权融资规模阶段性承压,但IPO项目储备充足,债权融资规模保持增长趋势。资管业务方面,东证资管管理规模和业务收入持续回升,公募基金业务增长稳健。自营投资和两融业务均表现良好,市场整体呈现稳健发展态势
东方证券2026年中报重点分析了哪些方向?
东方证券2026年中报重点分析了公司业绩概况、业务亮点及投资建议。业绩概况方面,报告详细披露了公司营收、净利润、每股收益及净资产收益率的增长情况。业务亮点方面,重点分析了经纪业务、投行业务、资管业务、自营投资及两融业务的增长情况及行业排名。投资建议方面,报告指出公司围绕经纪业务基本盘深入推进“三力”机制建设体系,客户规模持续增长,股权融资业务IPO项目储备充足,资管业务规模收入双升,自营投资稳健经营,另类投资表现优异
当前市场现状如何判断?
东方证券2026年中报显示,当前市场现状呈现稳健发展态势。公司业绩持续改善,关键业务呈现多点突破。经纪业务客户规模持续增长,机构经纪增幅明显提速;投行业务IPO项目储备充足,债权融资规模保持增长趋势;资管业务规模收入双升;自营投资和两融业务均表现良好。市场整体呈现稳健发展态势,公司业务布局合理,发展前景良好
东方证券2026年中报存在哪些风险提示?
东方证券2026年中报提示了以下风险:权益及固收市场环境转弱可能导致投资收益下降;股价短期波动可能影响公司盈利;新一轮资本市场改革的政策效果不及预期可能影响业务发展;超预期事件可能导致盈利预测与实际经营业绩产生明显偏差。公司需密切关注市场变化,加强风险管理,以应对潜在风险挑战