猜你想问
本周A股市场表现如何?
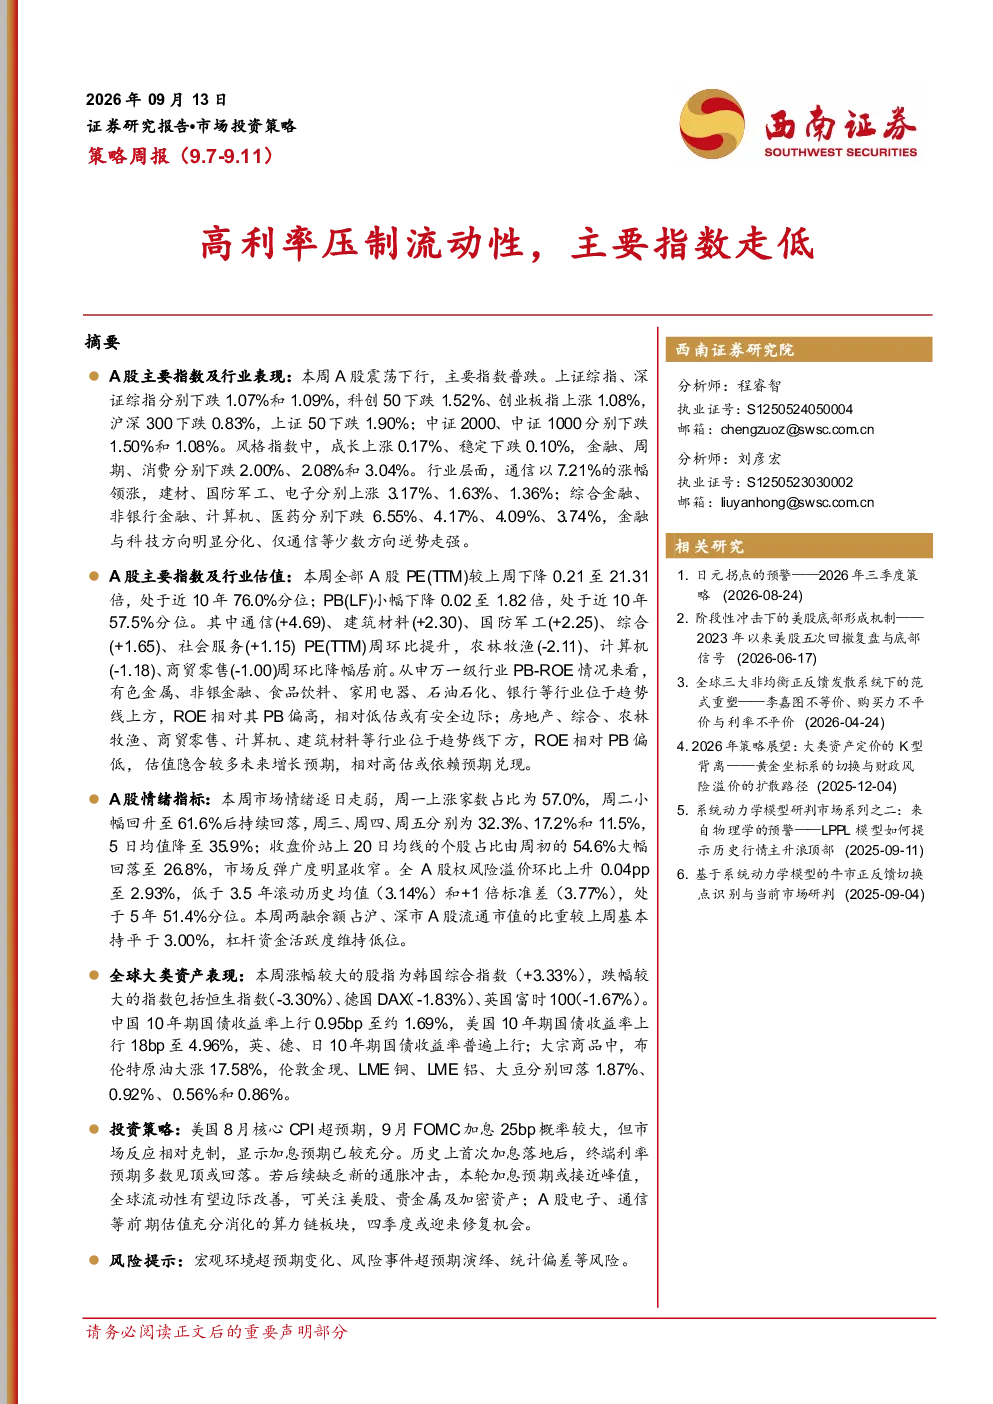
本周A股市场震荡下行,主要指数普跌。上证综指、深证综指分别下跌1.07%和1.09%,科创50下跌1.52%,创业板指上涨1.08%,沪深300下跌0.83%,上证50下跌1.90%。风格指数中,成长上涨0.17%,稳定下跌0.10%,金融、周期、消费分别下跌2.00%、2.08%和3.04%。行业层面,通信以7.21%的涨幅领涨,建材、国防军工、电子分别上涨3.17%、1.63%、1.36%;综合金融、非银行金融、计算机、医药分别下跌6.55%、4.17%、4.09%、3.74%,金融与科技方向明显分化。
哪些行业值得关注?
本周行业表现分化明显。通信行业领涨,涨幅达7.21%,建材、国防军工、电子行业也表现较好,分别上涨3.17%、1.63%、1.36%。另一方面,综合金融、非银行金融、计算机、医药行业跌幅较大,分别下跌6.55%、4.17%、4.09%、3.74%。从估值角度看,通信、建筑材料、国防军工、综合、社会服务PE(TTM)周环比提升,而农林牧渔、计算机、商贸零售周环比降幅居前。PB-ROE方面,有色金属、非银金融、食品饮料、家用电器、石油石化、银行等行业相对低估,而房地产、综合、农林牧渔、商贸零售、计算机、建筑材料等行业相对高估。
报告对A股市场有哪些核心分析?
报告指出A股市场情绪逐日走弱,5日均值降至35.9%,收盘价站上20日均线的个股占比大幅回落至26.8%。全A股权风险溢价环比上升0.04pp至2.93%,处于5年51.4%分位。两融余额占沪、深市A股流通市值的比重基本持平于3.00%,杠杆资金活跃度维持低位。从估值来看,本周全部A股PE(TTM)较上周下降0.21至21.31倍,处于近10年76.0%分位;PB(LF)小幅下降0.02至1.82倍,处于近10年57.5%分位。主要指数中,中证1000PE(TTM)下降0.41至42.62,PB(LF)下降0.02至2.34;上证50PE(TTM)下降0.14至10.78,PB(LF)下降0.01至1.24。
当前市场处于什么状态?
当前市场整体处于震荡下行状态,主要指数普跌,市场情绪走弱。从全球大类资产表现来看,韩国综合指数上涨3.33%,但恒生指数、德国DAX、英国富时100分别下跌3.30%、1.83%、1.67%。中国10年期国债收益率上行0.95bp至约1.69%,美国10年期国债收益率上行18bp至4.96%,英、德、日10年期国债收益率普遍上行。布伦特原油大涨17.58%,伦敦金现、LME铜、LME铝、大豆价格普遍回落。市场情绪指标显示,收盘价站上20日均线的个股占比大幅回落至26.8%,全A股权风险溢价环比上升0.04pp至2.93%。
报告提示哪些风险?
报告提示的主要风险包括宏观环境超预期变化、风险事件超预期演绎、统计偏差等。从市场情绪和资金流向来看,两融余额占沪、深市A股流通市值的比重基本持平于3.00%,杠杆资金活跃度维持低位,显示市场避险情绪较浓。从全球资产表现来看,美国10年期国债收益率上行18bp至4.96%,显示全球流动性环境可能边际收紧。此外,部分行业如计算机、商贸零售等估值相对较高,需关注其未来回调风险。若后续缺乏新的通胀冲击,本轮加息预期或接近峰值,但市场仍需关注政策转向和外部环境变化带来的不确定性。