猜你想问
风神股份上半年业绩增长的主要驱动因素是什么?
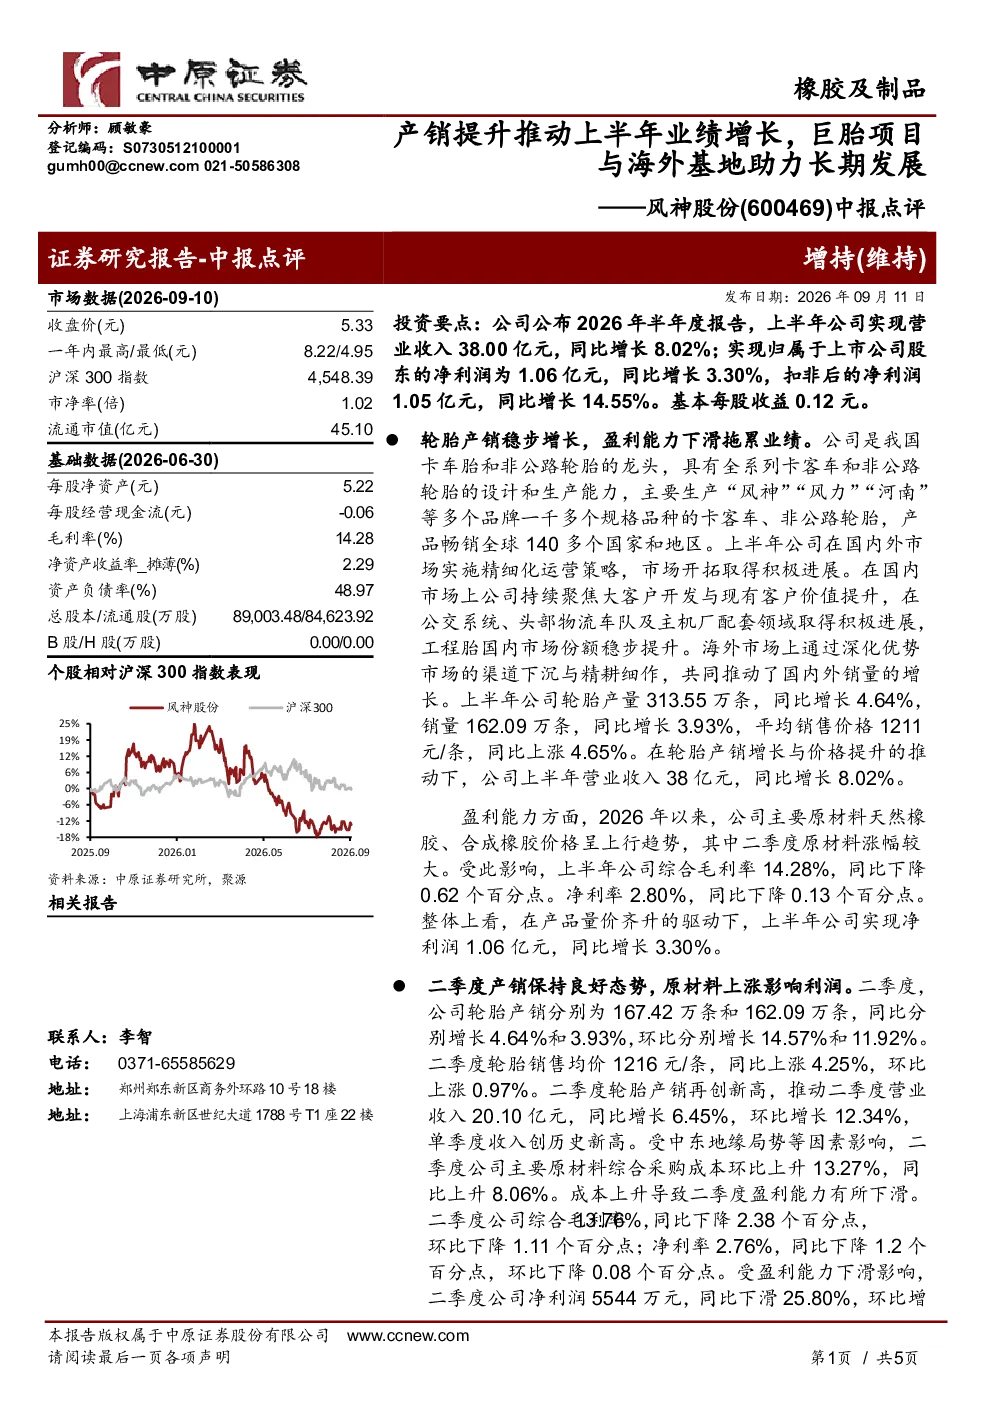
风神股份上半年业绩增长主要得益于轮胎产销的稳步提升。公司上半年实现营业收入38亿元,同比增长8.02%;销量162.09万条,同比增长3.93%。轮胎产量313.55万条,同比增长4.64%。这些数据表明公司产销两端均保持良好增长态势,为业绩提升提供了坚实基础。同时,公司通过产品结构升级和市场优化策略,在一定程度上对冲了原材料价格上涨带来的成本压力。
风神股份在工程巨胎领域的战略布局有何进展?
风神股份在工程巨胎领域战略布局取得积极进展。公司推进2万套巨型工程子午胎扩能增效项目,预计2026年下半年初步建成。成功下线国内首条60/80R57规格巨型工程子午线轮胎,填补国内技术空白。巨胎销量稳步增长,并成功中标国际龙头矿业企业项目,显示公司在工程巨胎领域的竞争力逐步增强。这些举措将助力公司巩固“全球工业胎‘质’的领导者”战略定位。
风神股份海外市场拓展计划及其意义是什么?
风神股份计划在埃及建设扩能增效项目,达产后预计形成年产150万条卡客车胎、3万条工程子午胎和3万条农业子午胎的产能规模。这一计划旨在通过海外布局规避贸易壁垒,深化业务协同,拓展国际市场空间。埃及项目将有助于公司产品出口,分散单一市场风险,并提升全球竞争力,为公司长期发展注入新动力。
当前轮胎行业市场现状如何?
当前轮胎行业市场呈现产销稳步增长态势,但盈利能力面临挑战。原材料价格上涨对行业成本端造成压力,导致部分企业毛利率和净利率下滑。然而,行业通过产品结构升级和技术创新,如风神股份的巨胎项目,正逐步提升产品附加值。同时,海外市场拓展成为行业新趋势,企业通过布局海外基地实现多元化发展。整体来看,行业竞争加剧,但结构性机会依然存在。
风神股份研报提示的主要风险有哪些?
风神股份研报提示的主要风险包括:新项目进度不及预期可能导致产能扩张不及计划;原材料价格持续上涨将侵蚀利润空间;国际贸易形势变化可能影响海外市场拓展。这些风险需关注,新项目需确保按计划推进,原材料端可考虑多元化采购策略,海外市场需密切关注地缘政治和贸易政策变化。