猜你想问
赛轮轮胎中报核心内容是什么?
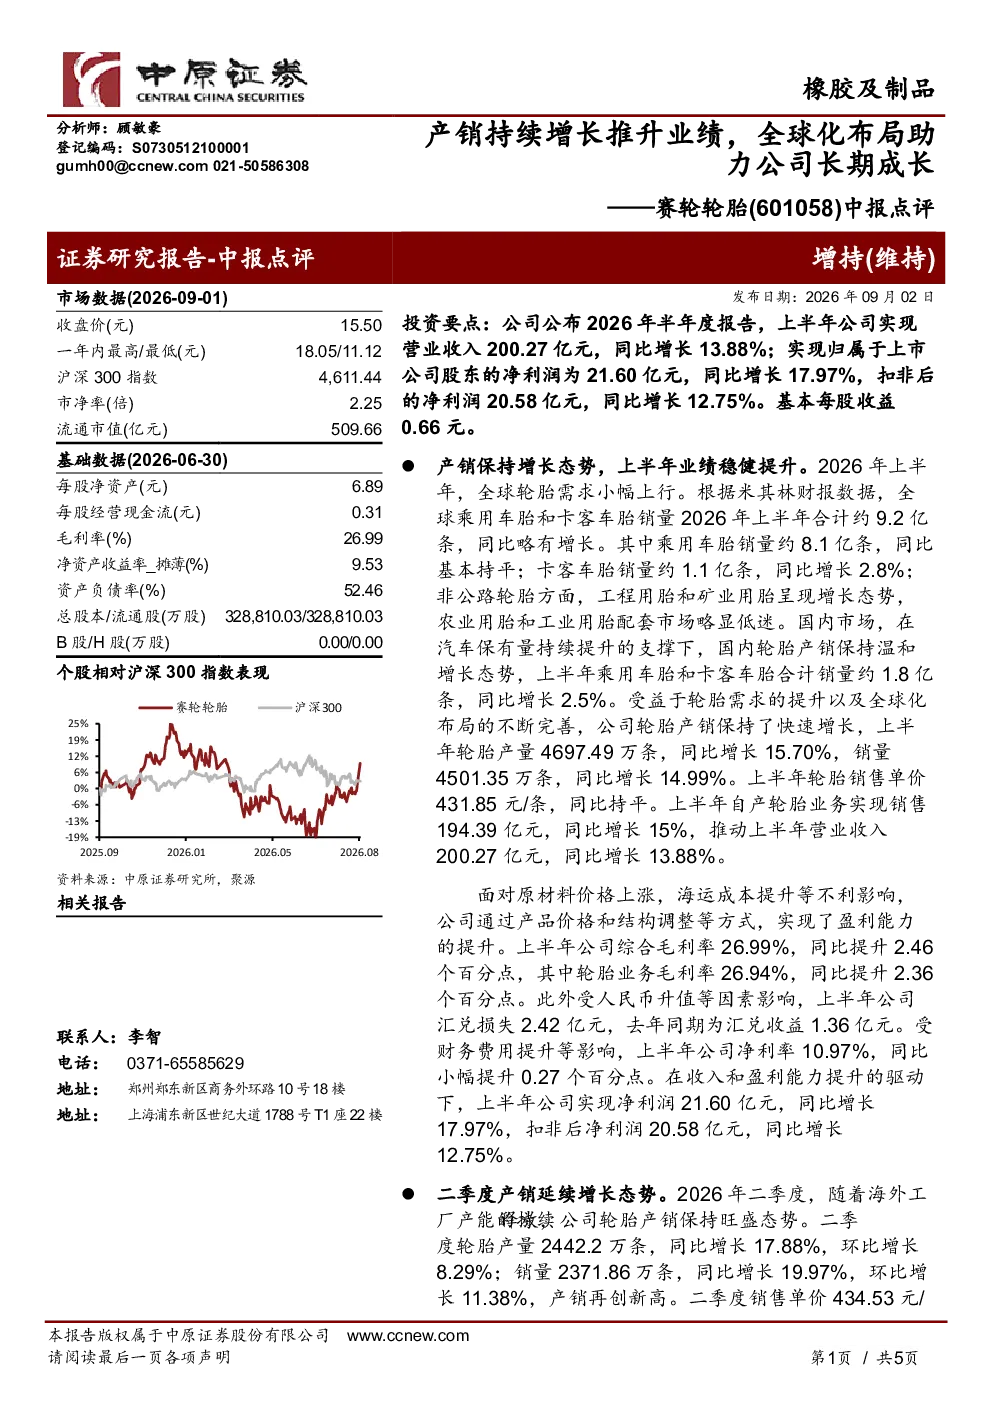
赛轮轮胎2026年半年度业绩稳健提升,产销保持增长态势。公司营业收入达200.27亿元,同比增长13.88%;归属于上市公司股东的净利润为21.60亿元,同比增长17.97%。产销方面,轮胎产量4697.49万条,同比增长15.70%,销量4501.35万条,同比增长14.99%。综合毛利率提升至26.99%,净利率为10.97%,同比小幅提升。二季度产销表现更为强劲,产量和销量分别同比增长17.88%和19.97%。
轮胎行业发展趋势如何?
轮胎行业正经历结构性调整,原材料价格波动和海运成本上升带来挑战。企业通过产品价格和结构调整应对成本压力,提升盈利能力。同时,全球化布局成为行业趋势,企业加速海外产能建设,提升国际竞争力。品牌影响力逐步增强,部分领先企业已进入全球价值轮胎品牌前列。技术创新和绿色环保成为行业发展的重要方向,推动行业向高端化、智能化转型。
报告重点分析了赛轮轮胎的哪些方面?
报告重点分析了赛轮轮胎的产销增长、盈利能力提升以及全球化布局。公司通过优化产品结构和管理措施,有效应对成本压力,实现毛利率和净利率提升。海外产能持续释放,赛轮轮胎已成为海外布局产能规模最大的中国轮胎企业。品牌价值提升,位列2026年全球最具价值轮胎品牌榜单第10位,显示其国际竞争力增强。
当前轮胎市场现状如何?
当前轮胎市场呈现供需两旺态势,但行业竞争加剧。原材料价格和物流成本上涨对行业盈利能力造成压力,企业普遍采取提价和成本控制措施。国内市场趋于成熟,企业加速拓展海外市场,全球化竞争日益激烈。品牌集中度提升,头部企业优势明显,行业整合加速。绿色环保政策推动行业向可持续发展方向转型。
赛轮轮胎中报存在哪些风险?
赛轮轮胎中报面临的主要风险包括:原材料价格持续波动可能影响盈利稳定性;海运成本上升增加海外业务压力;国际贸易环境不确定性可能影响海外市场拓展;行业竞争加剧可能导致市场份额和价格竞争压力。此外,宏观经济波动和环保政策变化也可能对公司经营产生影响。