猜你想问
这份研报主要分析了什么内容?
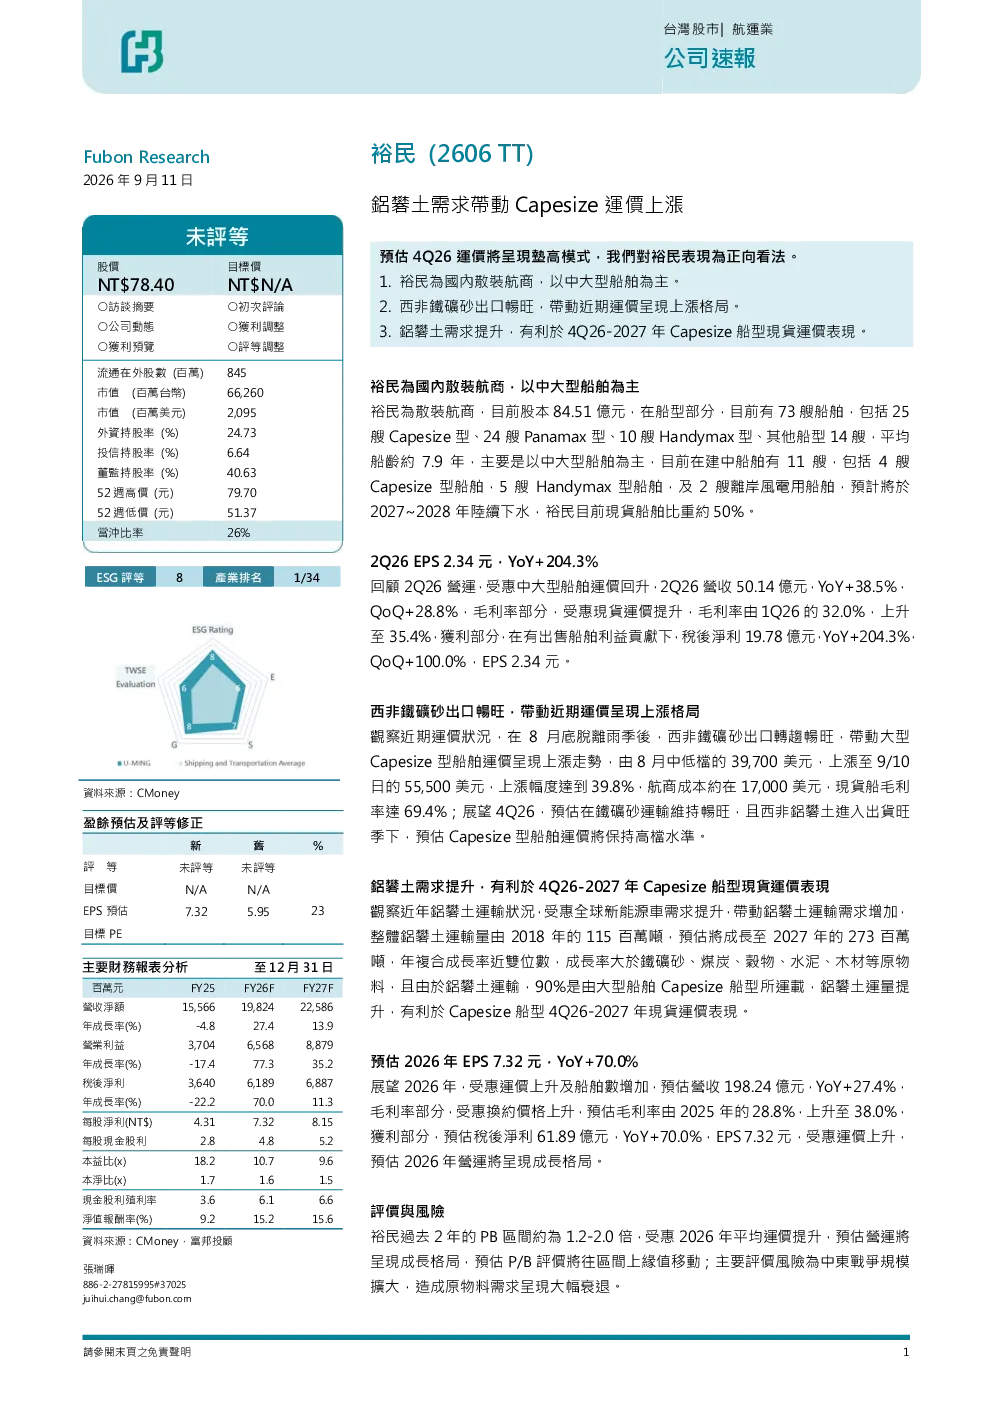
这份研报主要分析了铁矿石需求带动好望角型船运价上涨对国内散装航商2606裕民的影响。裕民以中大型船舶为主,近期中大型船舶运价回升,带动公司2Q26营收和利润显著增长。西非铁矿石砂出口转旺,Capesize型船舶运价上涨39.8%,现货船毛利率达69.4%。展望4Q26,铁矿石和铝矿石运输预计维持畅旺,Capesize型船舶运价将保持高位。全球新能源汽车需求带动铝矿石运输量增长,利好Capesize船型。预计2026年裕民EPS和营收将大幅增长,毛利率提升至38.0%
散装航运赛道未来发展趋势如何?
散装航运赛道未来发展趋势向好。西非铁矿石砂出口转旺,带动Capesize型船舶运价上涨。同时,西非铝矿石进入出货旺季,将进一步支撑Capesize型船舶运价。全球新能源汽车需求增长,铝矿石运输量预计年复合增长率近双位数,90%由Capesize船型运载。这些因素将利好中大型散装船型,推动行业景气度提升。
研报重点分析了2606裕民的哪些方面?
研报重点分析了2606裕民的经营状况和未来前景。裕民船队以中大型船舶为主,包括25艘Capesize型、24艘Panamax型、10艘Handymax型,平均船龄约7.9年,现货船舶比重约50%。2Q26受惠中大型船舶运价回升,公司营收和利润大幅增长。近期Capesize型船舶运价上涨,现货船毛利率达69.4%。展望未来,铁矿石和铝矿石运输需求旺盛,将推动公司业绩持续增长。
当前散装船市场现状如何?
当前散装船市场现状良好。西非铁矿石砂出口转旺,推动Capesize型船舶运价由8月中低档的39,700美元上涨至9/10日的55,500美元,涨幅39.8%。现货船毛利率高达69.4%。预计4Q26铁矿石运输仍将维持畅旺,西非铝矿石进入出货旺季,Capesize型船舶运价将保持高位。市场供需关系紧张,利好中大型散装船型。
研报提示了哪些主要风险?
研报提示的主要风险是中东战争规模扩大可能导致原物料需求衰退。中东地区是全球重要的能源和原物料供应地,若战争规模扩大,可能导致全球经济增长放缓,进而影响原物料需求。这将不利于散装航运行业,尤其是中大型船舶的运价表现。投资者需密切关注中东局势变化,评估其对行业的影响。