猜你想问
独立行情验证率回升的原因是什么?
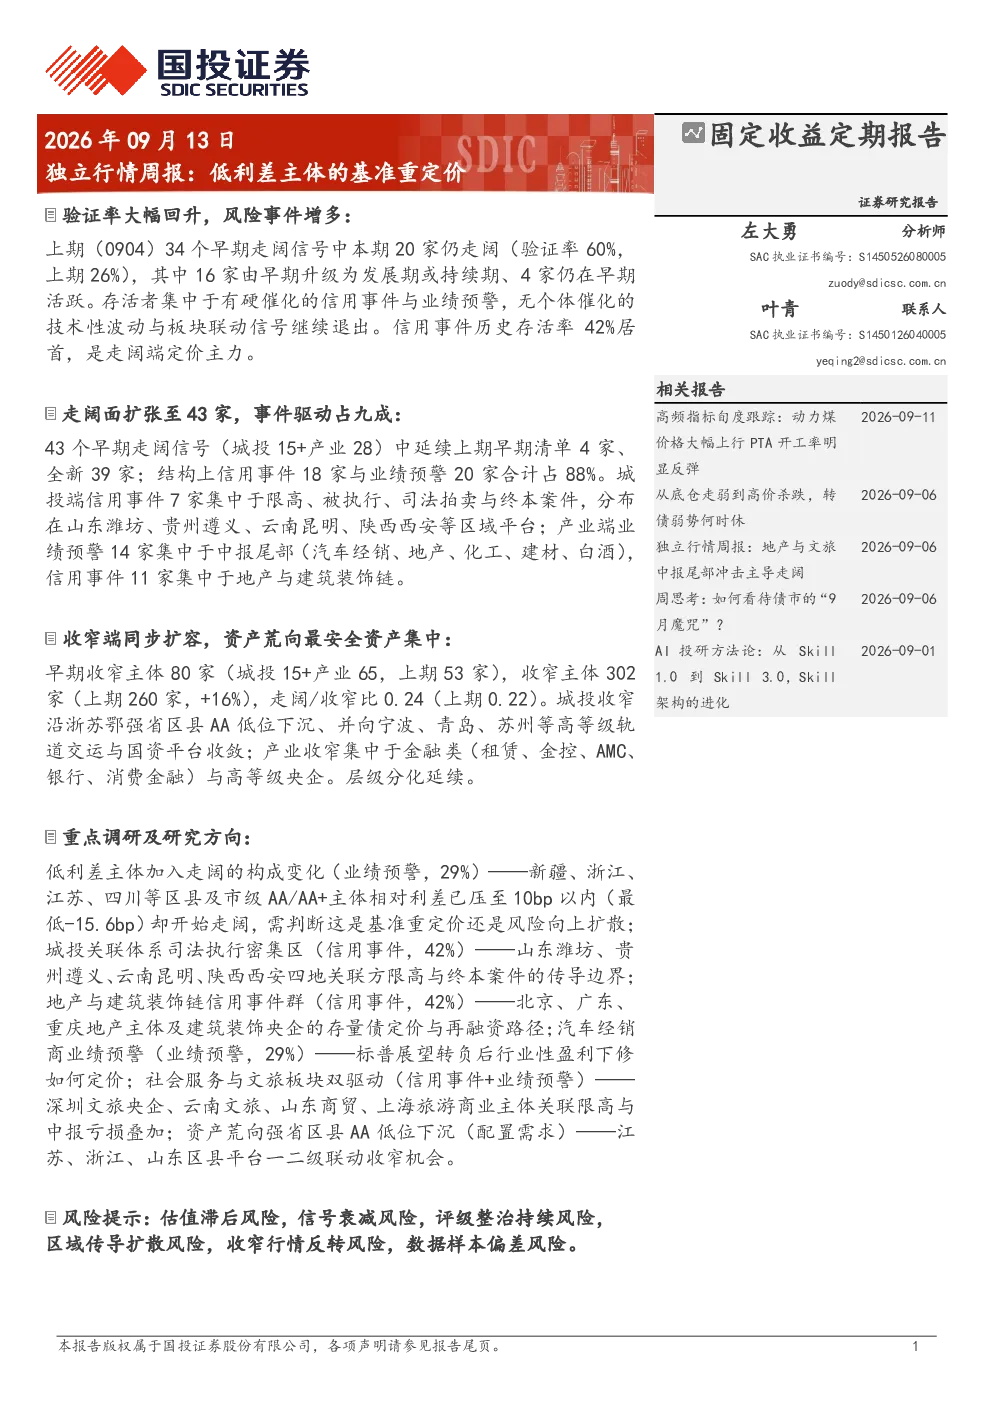
本期早期走阔信号验证率回升至60%,主要得益于信用事件和业绩预警等个体催化信号的持续发酵。这些信号通过持续发酵影响市场预期,进而提升了走阔信号的验证率。信用事件和业绩预警占走阔面扩张的88%,说明个体层面的负面信息对市场情绪和资产定价有显著影响。
低利差主体如何参与独立行情的走阔?
43家早期走阔信号中,23家相对利差低于30bp,其中12家低于0bp。这表明宽幅机会不再局限于弱资质尾部,低利差主体也加入了走阔行列。低利差主体的走阔更可能源于定价基准自身的重定价,而非传统的资质风险因素。这一变化说明市场对低风险主体的预期有所改善,或货币政策调整推动了这类资产的相对收益。
当前产业端有哪些投资机会?
产业端投资机会主要集中于前期超调修复和金融类资产荒配置。相对利差偏高的主体有望回归合理水平,而金融类资产如租赁、金控、AMC、银行、消费金融等存在资产荒配置机会。此外,高等级央企与交运公用由于安全溢价压缩也可能提供投资价值。这些机会主要源于市场对特定行业风险和收益的重新评估。
当前市场存在哪些主要风险?
当前市场面临多重风险,包括估值滞后风险、信号衰减风险、评级整治持续风险、区域传导扩散风险、收窄行情反转风险以及数据样本偏差风险。这些风险可能影响独立行情的持续性和资产定价的稳定性。例如,评级整治可能导致部分主体评级调整,进而影响其市场表现。区域传导扩散风险则提示投资者关注不同区域市场间的风险传递。
报告对独立行情的未来展望如何?
报告指出,2023-2026年策略仍保持正收益,但超额收益中枢下移,胜率降至62.7%,抄底难度增加。这表明独立行情的预期收益有所降低,市场波动性可能加大。信用事件存活率升至42%,个体催化类型主导存活,事件形态也由一次性披露冲击转向存续期执行压力,这些变化都可能影响未来市场的风险收益特征。
你可能感兴趣
【债券深度报告】从2024Q3前五大持仓看债基信用策略:信用利差重定价,哪些主体受债基青睐?
华创证券2024-11-12
城投、产业利差跟踪周报:AA-城投债走出独立行情
民生证券2023-11-26
低评级主体发行情况改善明显,AA-城投债信用利差多数下行
华鑫证券2019-11-12
独立行情研究:利差走阔,从机会到风险
金融国投证券2026-07-07
股票投资策略简报:A股独立行情,全球市场在定价业绩
国金证券2022-06-19
2021年上半年信用债市场回顾:信用利差明显收窄,城投国企信用重定价加速
金融国信证券2021-06-22
医药行业周报:安进新机制减重药快速推进,低估值+重磅事件落地持续催化板块行情
医药生物交银国际2024-05-08
策略周报:关于A股独立行情的思考
国盛证券2022-06-19
信用利差周报:信用定价的纠偏
中泰证券2024-08-26
流动性周报:债券定价中的“三个利差”
金融中邮证券2025-09-15