猜你想问
中信股份2026年中报主要业绩亮点是什么?
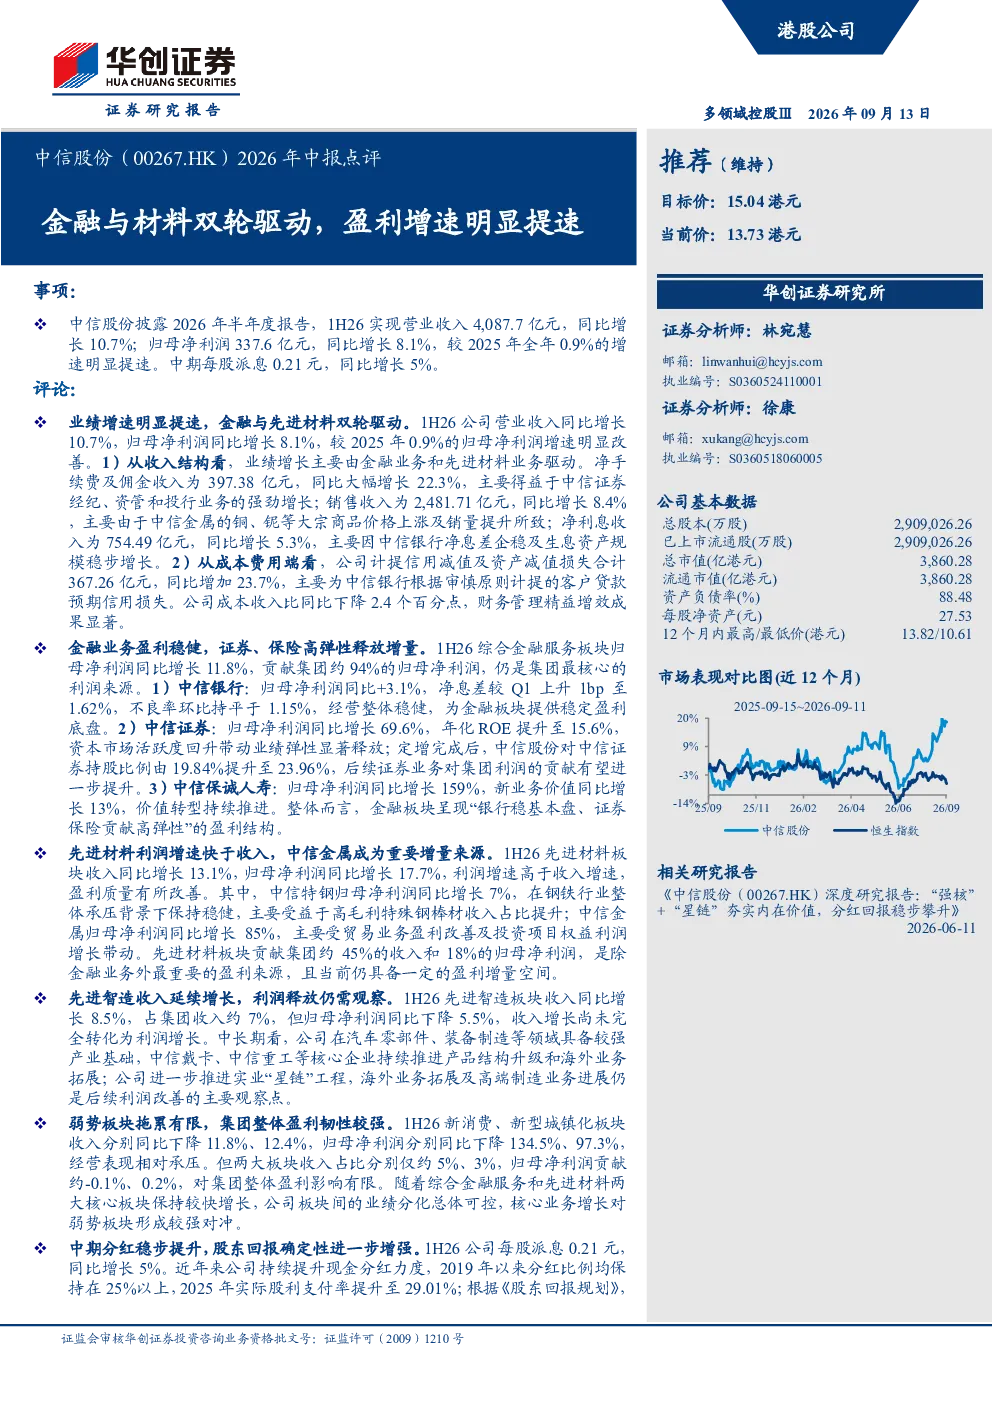
中信股份2026年中报显示,公司实现营业收入4,087.7亿元,同比增长10.7%;归母净利润337.6亿元,同比增长8.1%。盈利增速显著提速,主要得益于金融业务和先进材料业务的稳健增长。金融板块贡献约94%的归母净利润,其中中信银行经营稳健,中信证券净利润同比增长69.6%,中信保诚人寿净利润同比增长159%。先进材料板块收入同比增长13.1%,归母净利润同比增长17.7%,利润增速高于收入增速。成本端,尽管信用减值及资产减值损失同比增加23.7%,但成本收入比下降2.4个百分点,显示财务管理效率提升。
中信股份先进材料板块的发展趋势如何?
中信股份先进材料板块呈现盈利改善趋势,收入同比增长13.1%,归母净利润同比增长17.7%,利润增速高于收入增速。中信特钢受益于高毛利特殊钢收入占比提升,归母净利润同比增长7%。中信金属净利润同比增长85%,主要因贸易业务盈利改善及投资项目权益利润增长。该板块贡献集团约45%的收入和18%的归母净利润,具备增量空间。但需关注产品结构升级和海外业务拓展对利润释放的影响。
中信股份报告重点分析了哪些业务方向?
中信股份报告重点分析了金融业务和先进材料业务。金融业务方面,报告详细解读了中信银行、中信证券、中信保诚人寿的业绩表现,显示银行稳基本盘,证券保险贡献高弹性。先进材料业务方面,报告分析了中信特钢和中信金属的盈利改善情况,并指出该板块具备增量空间。此外,报告还提及先进智造板块利润释放待观察,以及新消费、新型城镇化板块拖累有限。
当前市场环境下中信股份的整体表现如何?
当前市场环境下,中信股份整体表现稳健,盈利增速明显提速。金融业务贡献主要利润来源,经营稳健;先进材料板块盈利改善,具备增量空间。公司持续提升分红力度,增强股东回报稳定性。但需关注银行息差、投行业务、钢材需求、市场价格等风险因素。报告预计公司2026-2028年归母净利润增速为7.6%/4.3%/6.1%,维持“推荐”评级。
中信股份报告中提示了哪些投资风险?
中信股份报告中提示了多项投资风险,包括银行息差超预期下滑、投行及财富管理业务不及预期、实业板块钢材需求下滑、市场价格波动等。此外,先进智造板块收入增长尚未完全转化为利润,需关注产品结构升级和海外业务拓展的进展。新消费、新型城镇化板块收入和利润同比下降,虽占比不高但需留意其长期发展态势。