第一章核心矛盾梳理
1.1 核心矛盾
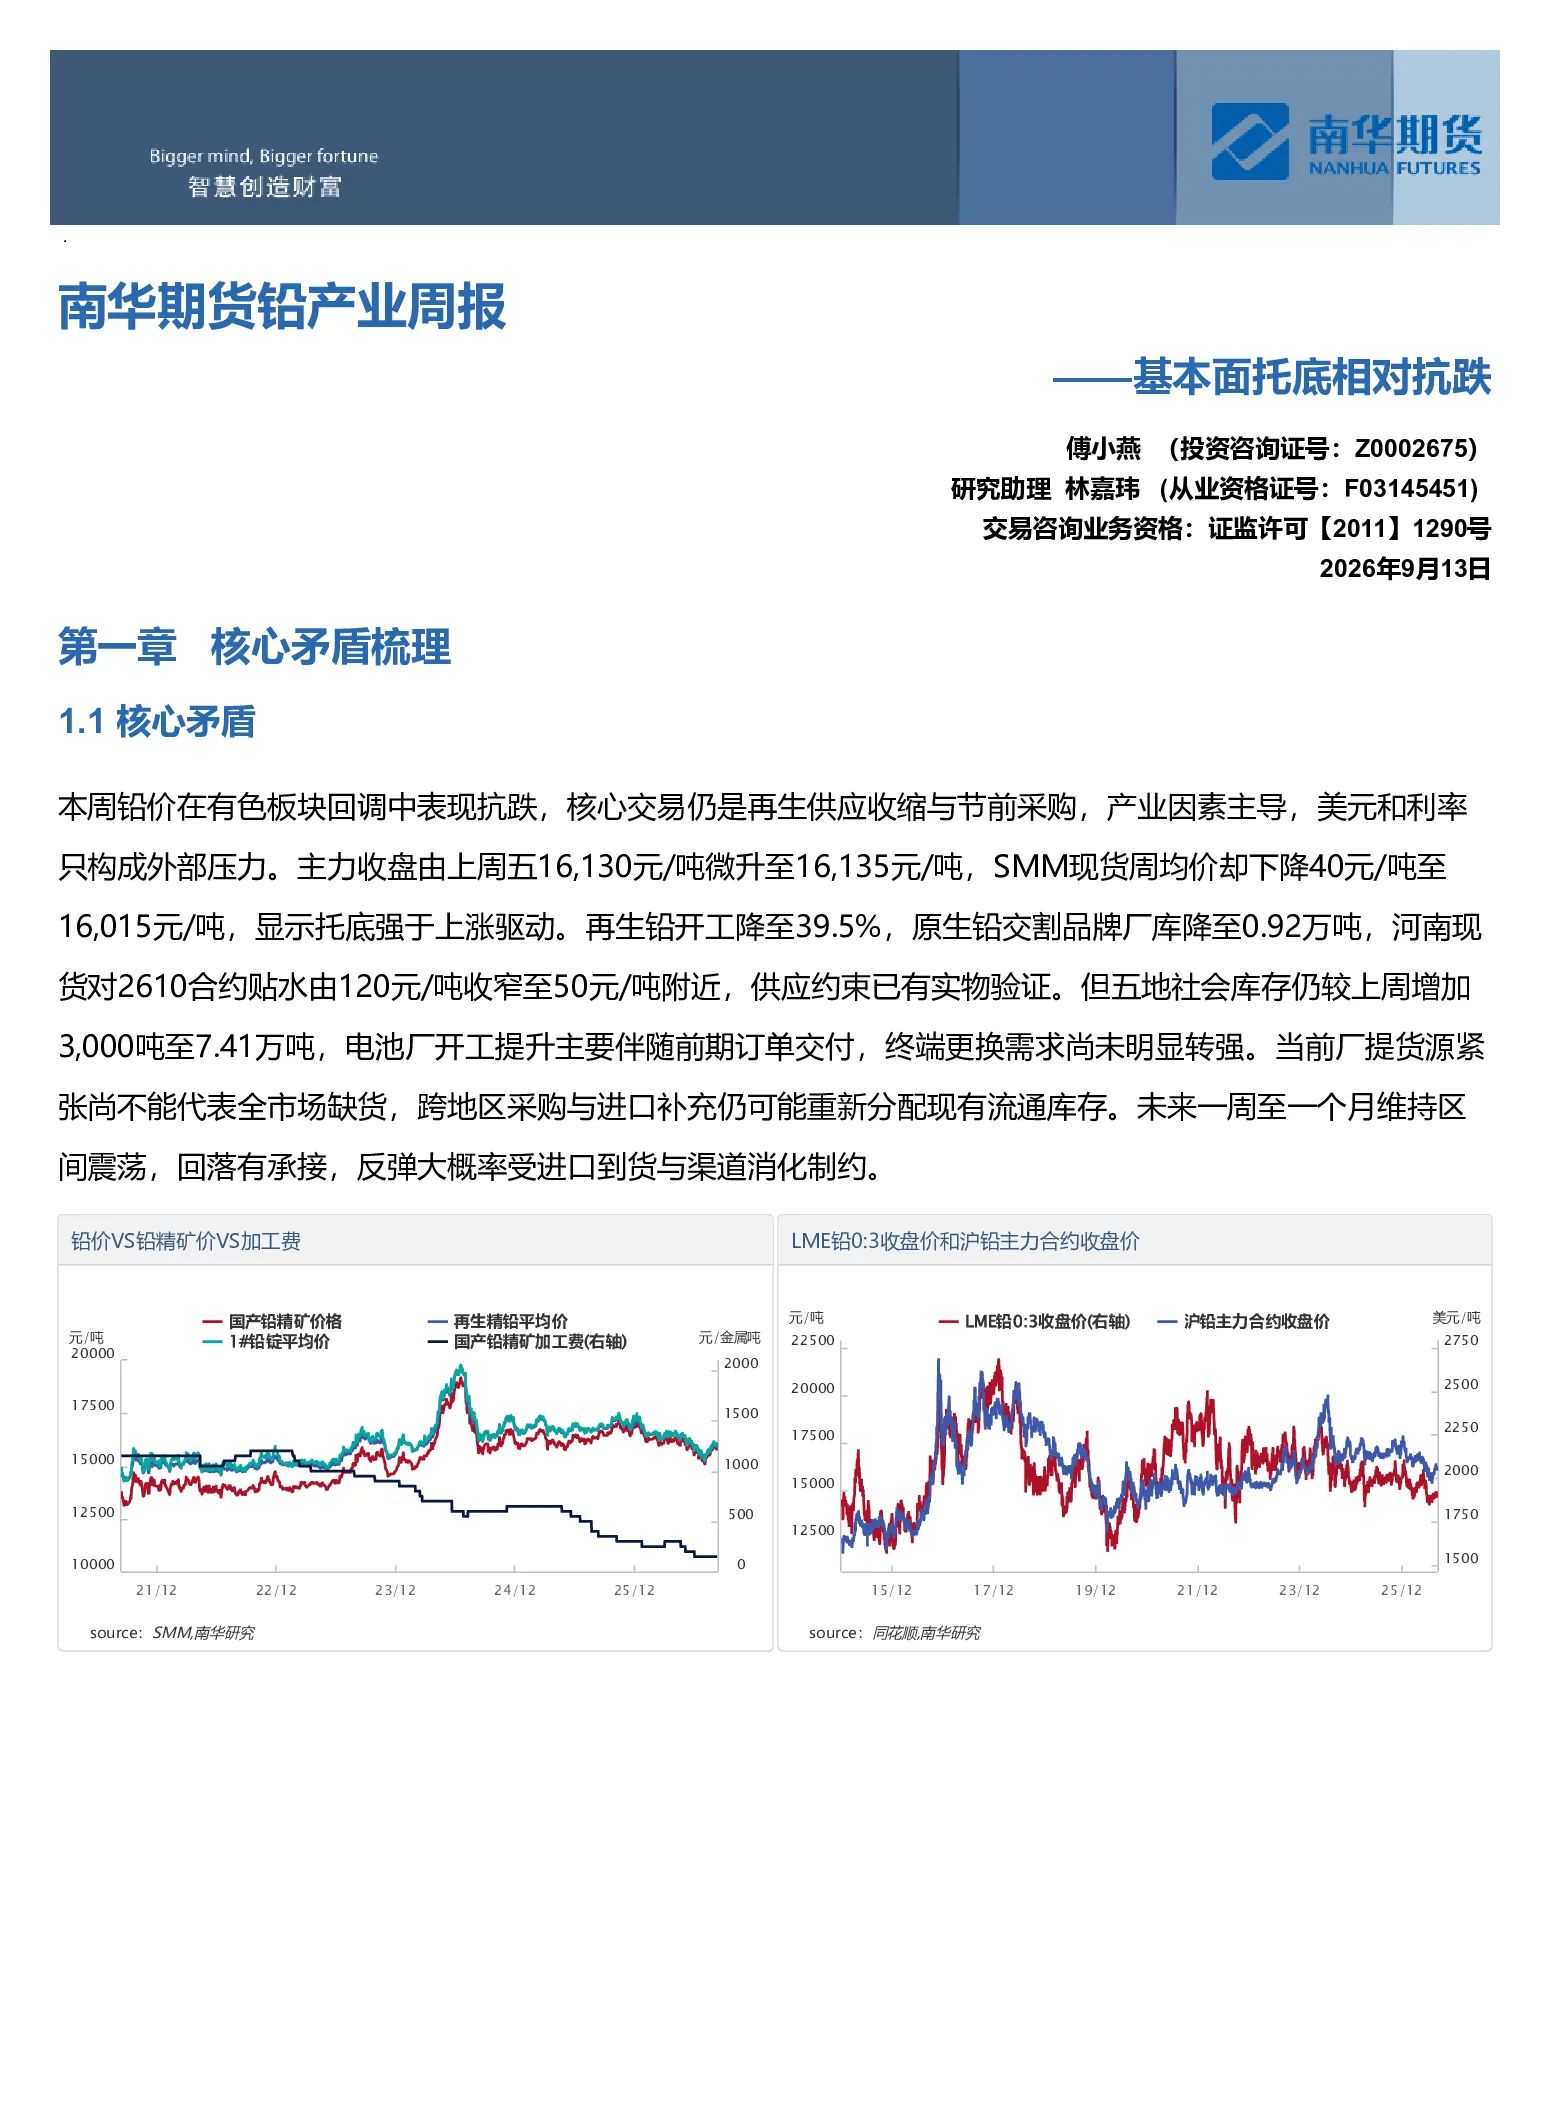
本周铅价在有色板块回调中表现抗跌,主要受再生供应收缩和节前采购影响,产业因素主导,美元和利率仅构成外部压力。主力收盘价微升至16,135元/吨,但SMM现货周均价下降至16,015元/吨,显示托底强于上涨驱动。再生铅开工降至39.5%,原生铅交割品牌厂库降至0.92万吨,河南现货对2610合约贴水收窄至50元/吨附近,供应约束已获实物验证。但五地社会库存较上周增加3,000吨至7.41万吨,电池厂开工提升主要伴随前期订单交付,终端更换需求尚未明显转强。当前局部缺货不能代表全市场缺货,跨地区采购和进口补充仍可能重新分配库存。未来一周至一个月维持区间震荡,回落有承接,反弹受进口到货和渠道消化制约。
近端交易逻辑
市场修正再生铅顺利复产预期,厂库下降、河南期现贴水收窄支持价格抗跌。社会库存周环比仍增,节前备货未全面放量,暂不把局部缺货推演为趋势上涨。下周围绕交割与进口到货观察区间承接:若进口补充顺畅、再生开工回升且现货重新扩大贴水,供应托底判断应下调;若社库持续去化,则撤销反弹空间受限的判断。
远端交易预期
22026年铅的结构矛盾在于废电瓶回收约束与再生冶炼产能弹性并存。铅价上涨会修复回收和冶炼收益,诱发供给回补,限制单靠旺季预期推动的趋势;原料紧张又会延缓复产,形成成本支撑。白银、锑锡等副产品收益使不同炼厂盈亏分化,不能用统一成本线判断全部产能退出。年内方向仍取决于电池终端消化能否快于再生供应恢复。
1.2 价格与价差研判
价格走势研判
下周以区间震荡看待,参考主力15,900—16,250元/吨附近;进口补充顺利则重心偏下,再生减量叠加社库连续下降则上沿约束减弱。
基差与近月价差研判
SMM周内主流原生铅出厂报价相对SMM 1#均价升水0—50元/吨。河南厂提现货对2610合约贴水约50元/吨,较前周120元/吨明显收窄;对SMM均价升水0—50元/吨属于另一报价基准。跨市价差研判:9月11日SMM 1#铅、再生精铅均价分别为16,000、15,950元/吨,精废均价差50元/吨。再生货源减少有利于价差收敛,但跨地区报价分化明显。
1.3 风险提示
环保政策,矿端扰动,新国标需求不及预期
第二章本周重要信息及下周关注事件
2.1 本周重要信息
【利多驱动】
- [厂库下降]:9月10日原生铅交割品牌厂库0.92万吨,前值1.87万吨,减少0.95万吨,支持炼厂挺价。
- [再生供应收缩]:SMM 9月4日—10日四省开工39.5%,低于前周41.0%;9月10日成品库存1.46万吨、周降0.52万吨,短期托底已获库存验证。
- [电池厂生产]:SMM同期五省蓄电池开工70.4%,前值69.64%,前期订单交付与节前采购支持原料消耗,但不等同于终端需求全面转强。
【利空驱动】
- [社会库存仍累积]:SMM 9月10日五地库存7.41万吨,较9月3日增加0.30万吨、较9月7日减少0.06万吨,尚未形成连续去库趋势。
- [进口补充与终端消化]:SMM 9月11日调研预计下周仍有进口铅到货,电池经销商以消化8月促销库存为主,预计到货不计作已实现供应。
- [海外期限结构偏松]:9月11日LME铅现货—三个月价差为-42.15美元/吨,9月4日为-35.91美元/吨,贴水扩大,海外近端结构未与国内局部紧张共振。
【现货成交信息】
铅现货数据(日度)
2.2 下周重要事件关注
国内
- 9月14日—18日 沪铅当月交割及进口到货:检查交割移库量、进口粗铅实际流向与再生炼厂产量,判断供应缺口是否被填补。
- 9月14日—18日 双节前采购与库存更新:比较五地社库、原生厂库和再生成品库存各自变化,结合电池经销商消化速度,区分渠道移库与真实消费。
- 9月15日10:00 中国8月国民经济运行数据:关注汽车、消费及工业生产表现,检验旺季需求预期。
国际
- 9月16日20:30 美国8月零售销售:消费韧性可能影响利率预期,对铅主要构成外部价格扰动。
- 9月17日02:00 美联储利率决议、02:30新闻发布会:判断政策与已计入的加息预期有何差异,避免仅凭是否加息判断铅价方向。
第三章盘面解读
3.1 价量及资金解读
【内盘】
- 单边走势和资金动向
数据来源:南华研究
- 基差月差结构
source:SMM,南华研究
source:同花顺,南华研究
【外盘】
- 单边走势和持仓结构
source:同花顺,南华研究,SMM
source:同花顺,南华研究,SMM
- 月差结构
source:同花顺,南华研究
【内外价差跟踪】
source:同花顺,南华研究,SMM
第四章估值和利润分析
4.1 产业链上下游利润跟踪
4.2 进出口利润跟踪
source:SMM,南华研究
source:SMM,南华研究
第五章供需及库存推演
5.1 供需平衡表推演
source:SMM,南华研究
5.2 供应端及推演
source:SMM,南华研究
5.3 需求端及推演
source:SMM,南华研究
source:SMM,南华研究
source:SMM,南华研究