猜你想问
南华期货钢材产业周报的核心内容是什么?
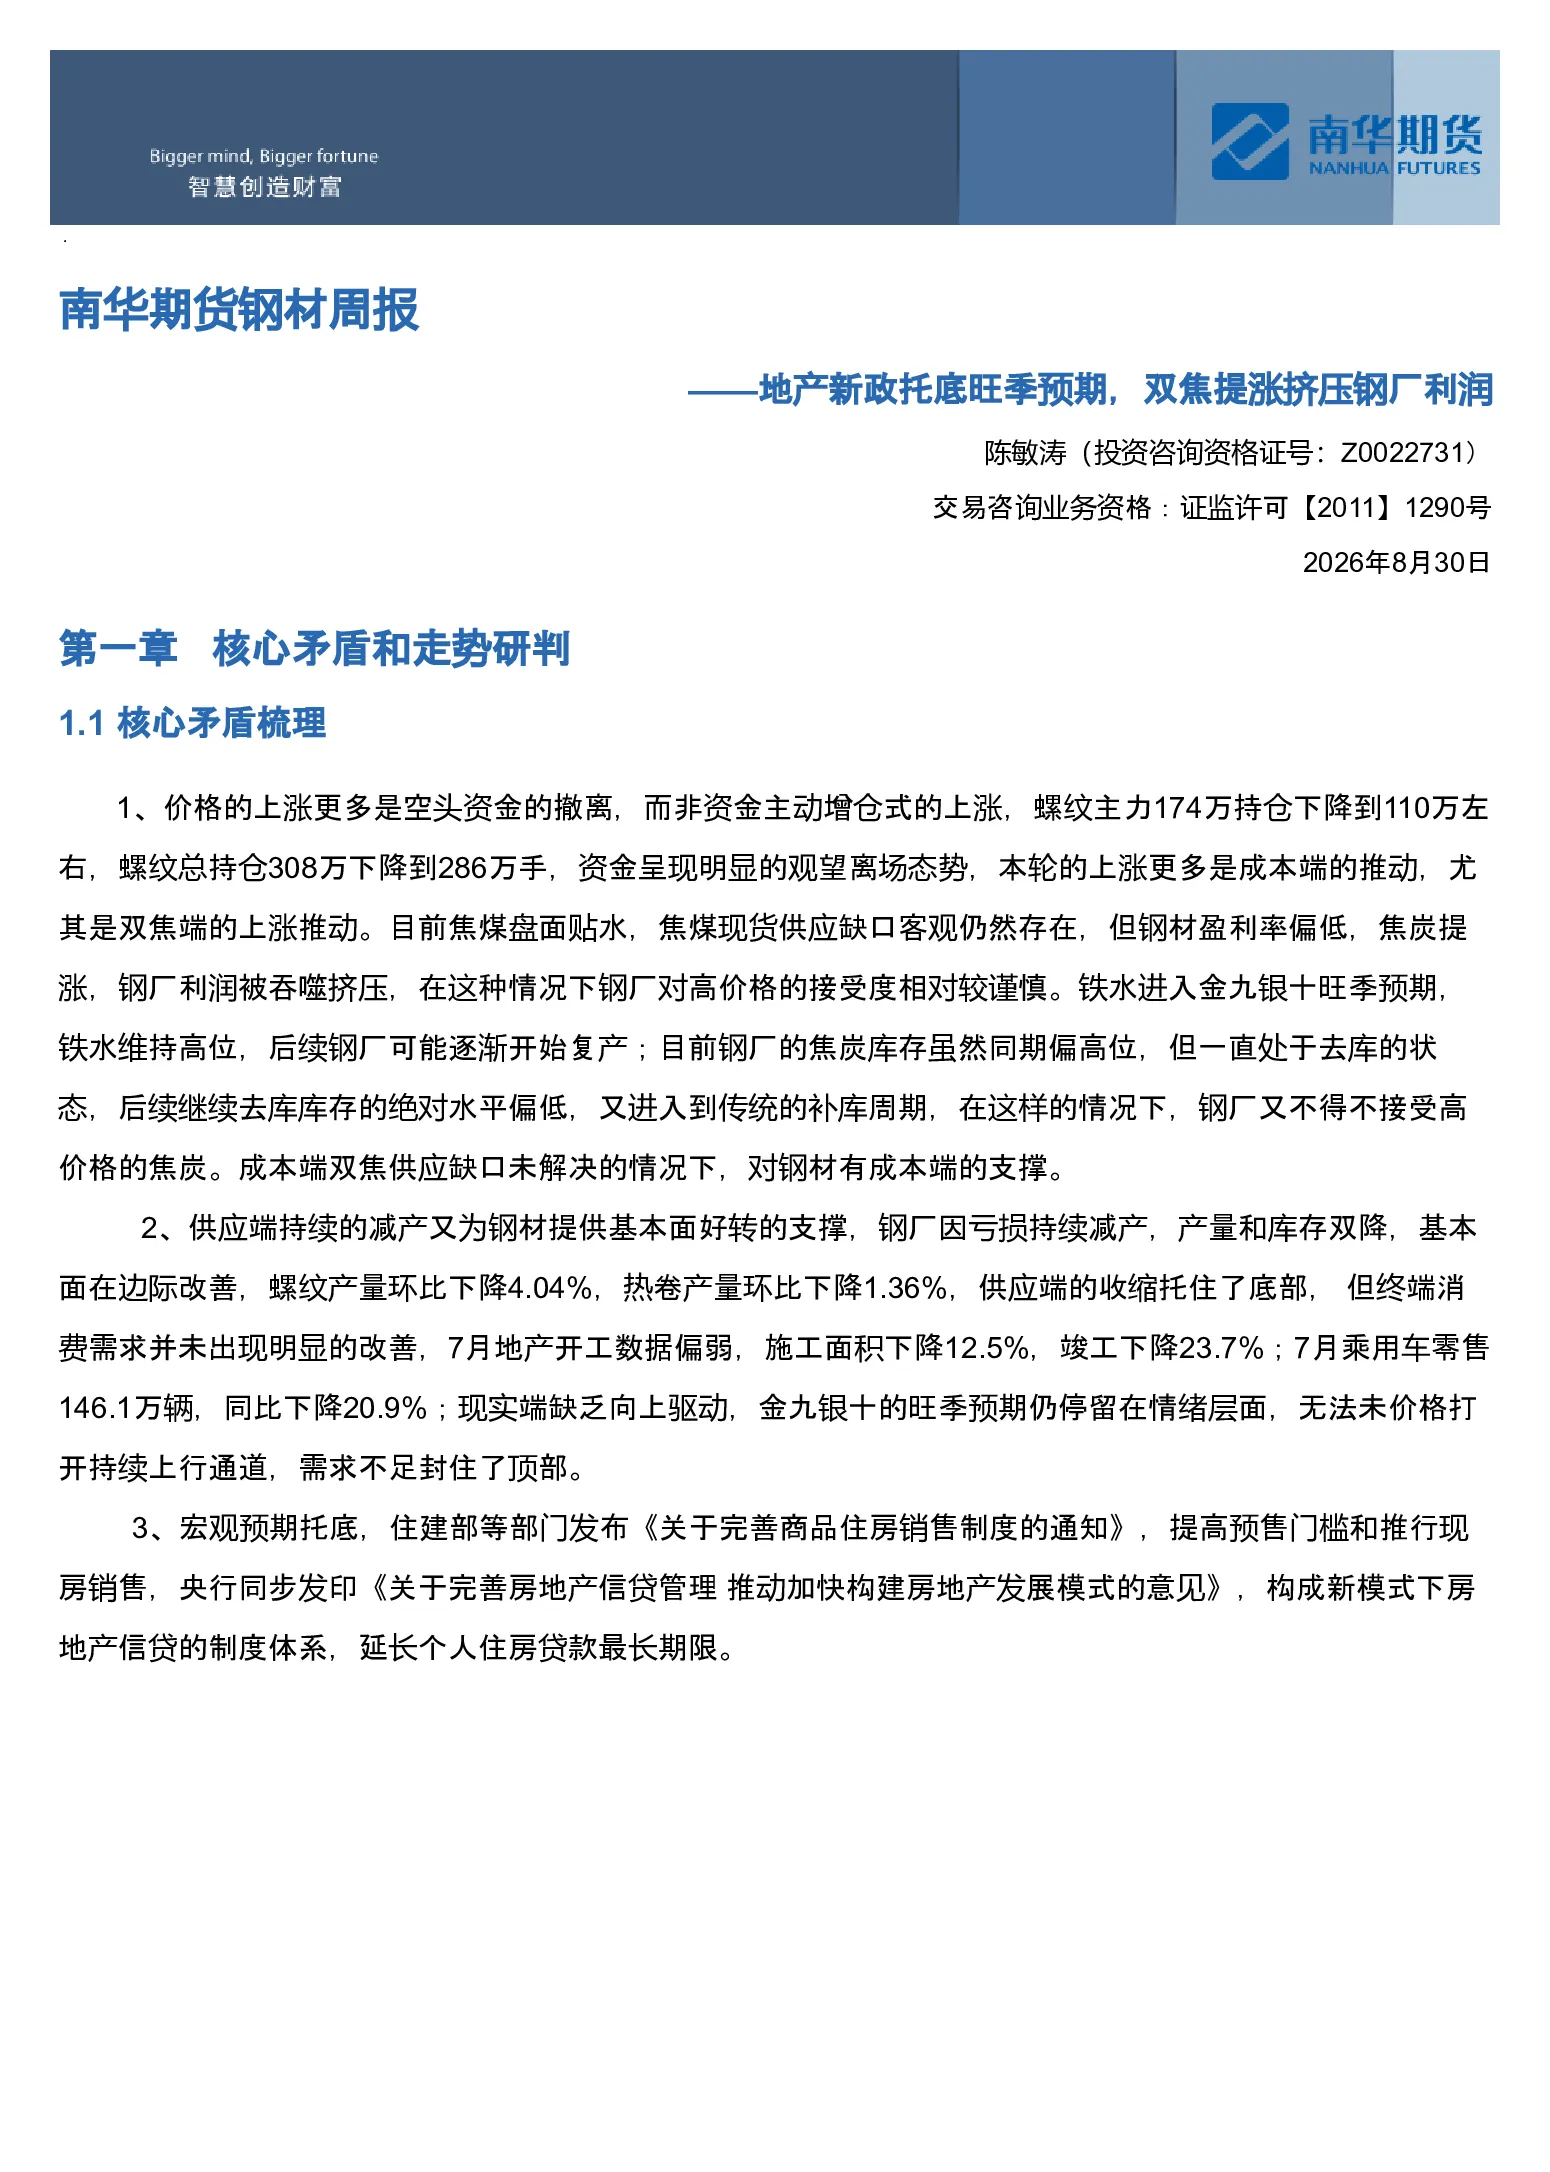
本报告分析了钢材产业的当前状况,指出价格上涨主要受成本端双焦上涨推动,尤其是焦煤现货供应缺口和焦炭提涨导致钢厂利润被挤压。报告同时关注供需矛盾,供应端钢厂因亏损持续减产,产量和库存双降,但终端消费需求疲软,7月地产开工、施工、竣工数据均下降,乘用车零售同比下降,缺乏向上驱动。此外,报告还提及宏观政策托底,住建部等部门提高预售门槛、推行现房销售,央行延长个人住房贷款最长期限,为市场提供政策支持。价格走势方面,预计螺纹主力合约2610价格区间3000-3300,热卷主力合约2610价格区间3200-3500。月差走势建议逢高做反套。基差走势预计小幅反弹,盘面利润走势预计后续走弱。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注多方面因素。成本端双焦价格波动将直接影响钢厂利润,目前焦煤现货供应缺口和焦炭提涨已导致钢厂利润被挤压,未来若双焦价格持续上涨,钢厂可能进一步减产。供需方面,供应端钢厂因亏损持续减产,产量和库存双降,但终端消费需求疲软,地产开工、施工、竣工数据下降,乘用车零售同比下降,旺季预期仍停留在情绪层面。宏观政策方面,住建部等部门提高预售门槛、推行现房销售,央行延长个人住房贷款最长期限,为市场提供政策支持,但消费需求的实质性改善仍需时间。此外,库存方面,焦炭库存虽偏高但持续去库,进入补库周期,钢厂不得不接受高价格。综合来看,钢材行业未来需关注成本端双焦价格走势、供需关系变化以及宏观政策效果。
本报告重点分析了哪些方向?
本报告重点分析了钢材产业的供需矛盾、价格走势以及政策影响。首先,报告梳理了价格上涨的核心矛盾,指出成本端双焦上涨推动价格上涨,但钢厂接受度谨慎,铁水维持高位,后续钢厂可能逐步复产,焦炭库存虽偏高但持续去库,进入补库周期。其次,报告分析了供需矛盾,供应端钢厂因亏损持续减产,产量和库存双降,基本面边际改善;但终端消费需求疲软,地产开工、施工、竣工数据下降,乘用车零售同比下降,缺乏向上驱动。最后,报告关注宏观政策托底,住建部等部门提高预售门槛、推行现房销售,央行延长个人住房贷款最长期限,为市场提供政策支持。价格走势方面,报告预计螺纹主力合约2610价格区间3000-3300,热卷主力合约2610价格区间3200-3500,并建议月差走势逢高做反套。基差走势预计小幅反弹,盘面利润走势预计后续走弱。
当前钢材市场现状如何判断?
当前钢材市场现状呈现供需矛盾和成本压力并存的局面。供应端,钢厂因亏损持续减产,产量和库存双降,基本面边际改善;但终端消费需求疲软,地产开工、施工、竣工数据下降,乘用车零售同比下降,缺乏向上驱动。成本端,双焦价格上涨推动钢价上涨,但钢厂接受度谨慎,焦炭库存虽偏高但持续去库,进入补库周期,钢厂不得不接受高价格。政策方面,住建部等部门提高预售门槛、推行现房销售,央行延长个人住房贷款最长期限,为市场提供政策支持,但消费需求的实质性改善仍需时间。价格走势方面,预计螺纹主力合约2610价格区间3000-3300,热卷主力合约2610价格区间3200-3500。月差走势建议逢高做反套。基差走势预计小幅反弹,盘面利润走势预计后续走弱。综合来看,当前钢材市场处于调整期,未来需关注供需关系变化以及宏观政策效果。
本报告提示了哪些风险?
本报告提示了钢材产业面临的三类主要风险。第一,粗钢产量调控不及预期,若钢厂复产速度加快,可能导致供应端压力加大,钢价承压。第二,铁矿价格破位引发成本坍塌,若国际铁矿石价格大幅下跌,钢厂成本端压力缓解,可能刺激钢价上涨,但需警惕市场情绪变化。第三,库存累库加速,若下游需求持续疲软,钢厂库存压力加大,可能被迫降价促销,导致钢价下跌。此外,报告还关注政策变化风险,若宏观政策力度不及预期,可能影响市场信心,对钢价形成压力。综合来看,投资者需密切关注供需关系变化、成本端价格走势以及宏观政策效果,以规避潜在风险。