猜你想问
这份研报主要分析了哪些东南亚国家的市场表现?
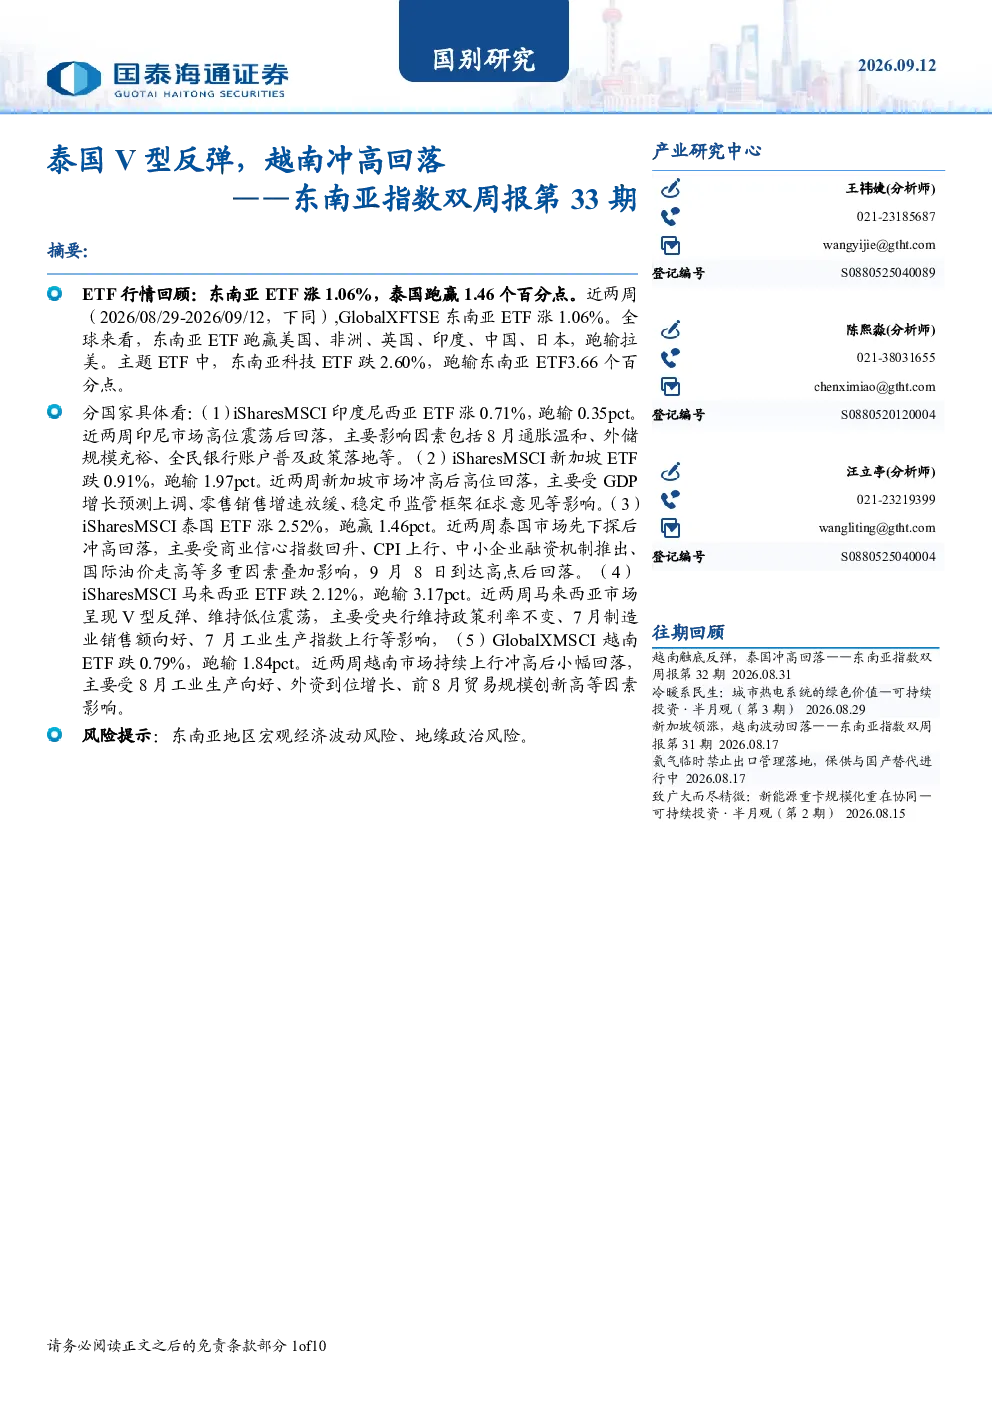
本报告重点分析了印尼、新加坡、泰国、马来西亚和越南五个东南亚国家的ETF及指数表现。印尼市场因通胀温和、外储充裕等因素上涨;新加坡受GDP预测上调等因素影响下跌;泰国因商业信心回升、CPI上行等因素实现显著增长;马来西亚受央行政策利率维持等因素表现不佳;越南市场在工业生产向好等因素推动下仍显疲软。各国表现差异显著,反映了区域经济政策的分化影响。
东南亚科技板块近两周的表现如何?
根据报告,东南亚科技板块近两周表现不佳,GlobalXMSCI东南亚科技ETF下跌2.60%,跑输东南亚整体ETF3.66个百分点。这表明科技板块在区域市场调整期承压,可能受到宏观经济波动、行业竞争加剧或投资者风险偏好下降等因素影响。投资者需关注科技板块的估值调整及长期成长性。
泰国市场近期上涨的主要驱动因素有哪些?
泰国市场近期上涨主要得益于多重积极因素叠加。商业信心指数回升显示企业预期改善;CPI上行反映内需稳定;中小企业融资机制推出缓解了市场流动性压力;国际油价走高等外部因素也提供了支撑。这些因素共同推动了泰国股市的反弹,尤其是能源、科技和原材料板块表现突出。但需注意,短期上涨可能伴随结构性调整风险。
当前东南亚市场的整体流动性状况如何?
近两周东南亚市场的流动性呈现区域分化特征。新加坡、印尼和泰国的ETF成交量及资金流入环比增长,显示市场活跃度提升;而马来西亚和越南的环比则出现下降,可能受当地经济政策预期变化或外资流向调整影响。GlobalXFTSE东南亚ETF成交量环比增长7.1%,达到21.7万份,表明区域整体资金流动仍保持一定韧性,但结构性差异值得关注。
东南亚市场面临的主要风险有哪些?
东南亚市场当前面临的主要风险包括宏观经济波动和地缘政治不确定性。外部需求疲软与政策宽松可能导致区域经济增长放缓,增加市场波动性。同时,地缘政治风险因区域供应链重组和外部势力博弈而加剧,可能影响投资者信心。此外,各国政策调整的不确定性也需关注,如印尼的通胀控制、新加坡的零售增长预测、泰国的中小企业融资政策等,都可能对市场表现产生深远影响。