猜你想问
国债周报的核心内容是什么?
国债周报显示,当前债市受基本面和资金利率影响,利率下行受限。短期市场受交易情绪主导,若无催化因素可能维持震荡。报告分析了资金面边际收紧、现券收益率上行等行情回顾,并关注外贸和通胀数据对债市的影响有限。外贸数据超预期但影响有限,通胀数据主要受能源价格驱动。展望方面,报告强调债市主要由宽松预期推动,预期消退则震荡,需关注8月投资、消费、社融数据及期限利差变化。
国债行业发展趋势如何?
国债行业短期维持震荡格局,主要受基本面未逆转和资金利率未显示宽松信号影响。报告指出,债市对国际油价、美债利率等不敏感,主要由宽松预期推动。外贸数据改善但通胀数据上涨对债市影响有限,资金面仍在正常范围。长期来看,需关注宽松预期变化及8月投资、消费、社融数据对债市走势的影响。期限利差处于低位,长债调整加剧时可能向上回归。
国债报告重点分析了哪些方向?
国债报告重点分析了短期市场震荡的原因和走势研判。核心矛盾在于基本面未逆转和资金利率未宽松,导致利率下行受限。报告回顾了本周债市震荡下行、交易情绪退潮、现券收益率上行等行情,并关注外贸和通胀数据对债市的影响。同时,报告强调了资金面边际收紧、公开市场净回笼等因素,以及8月投资、消费、社融数据的重要性。此外,还分析了期限利差变化对长债的影响。
当前国债市场现状如何判断?
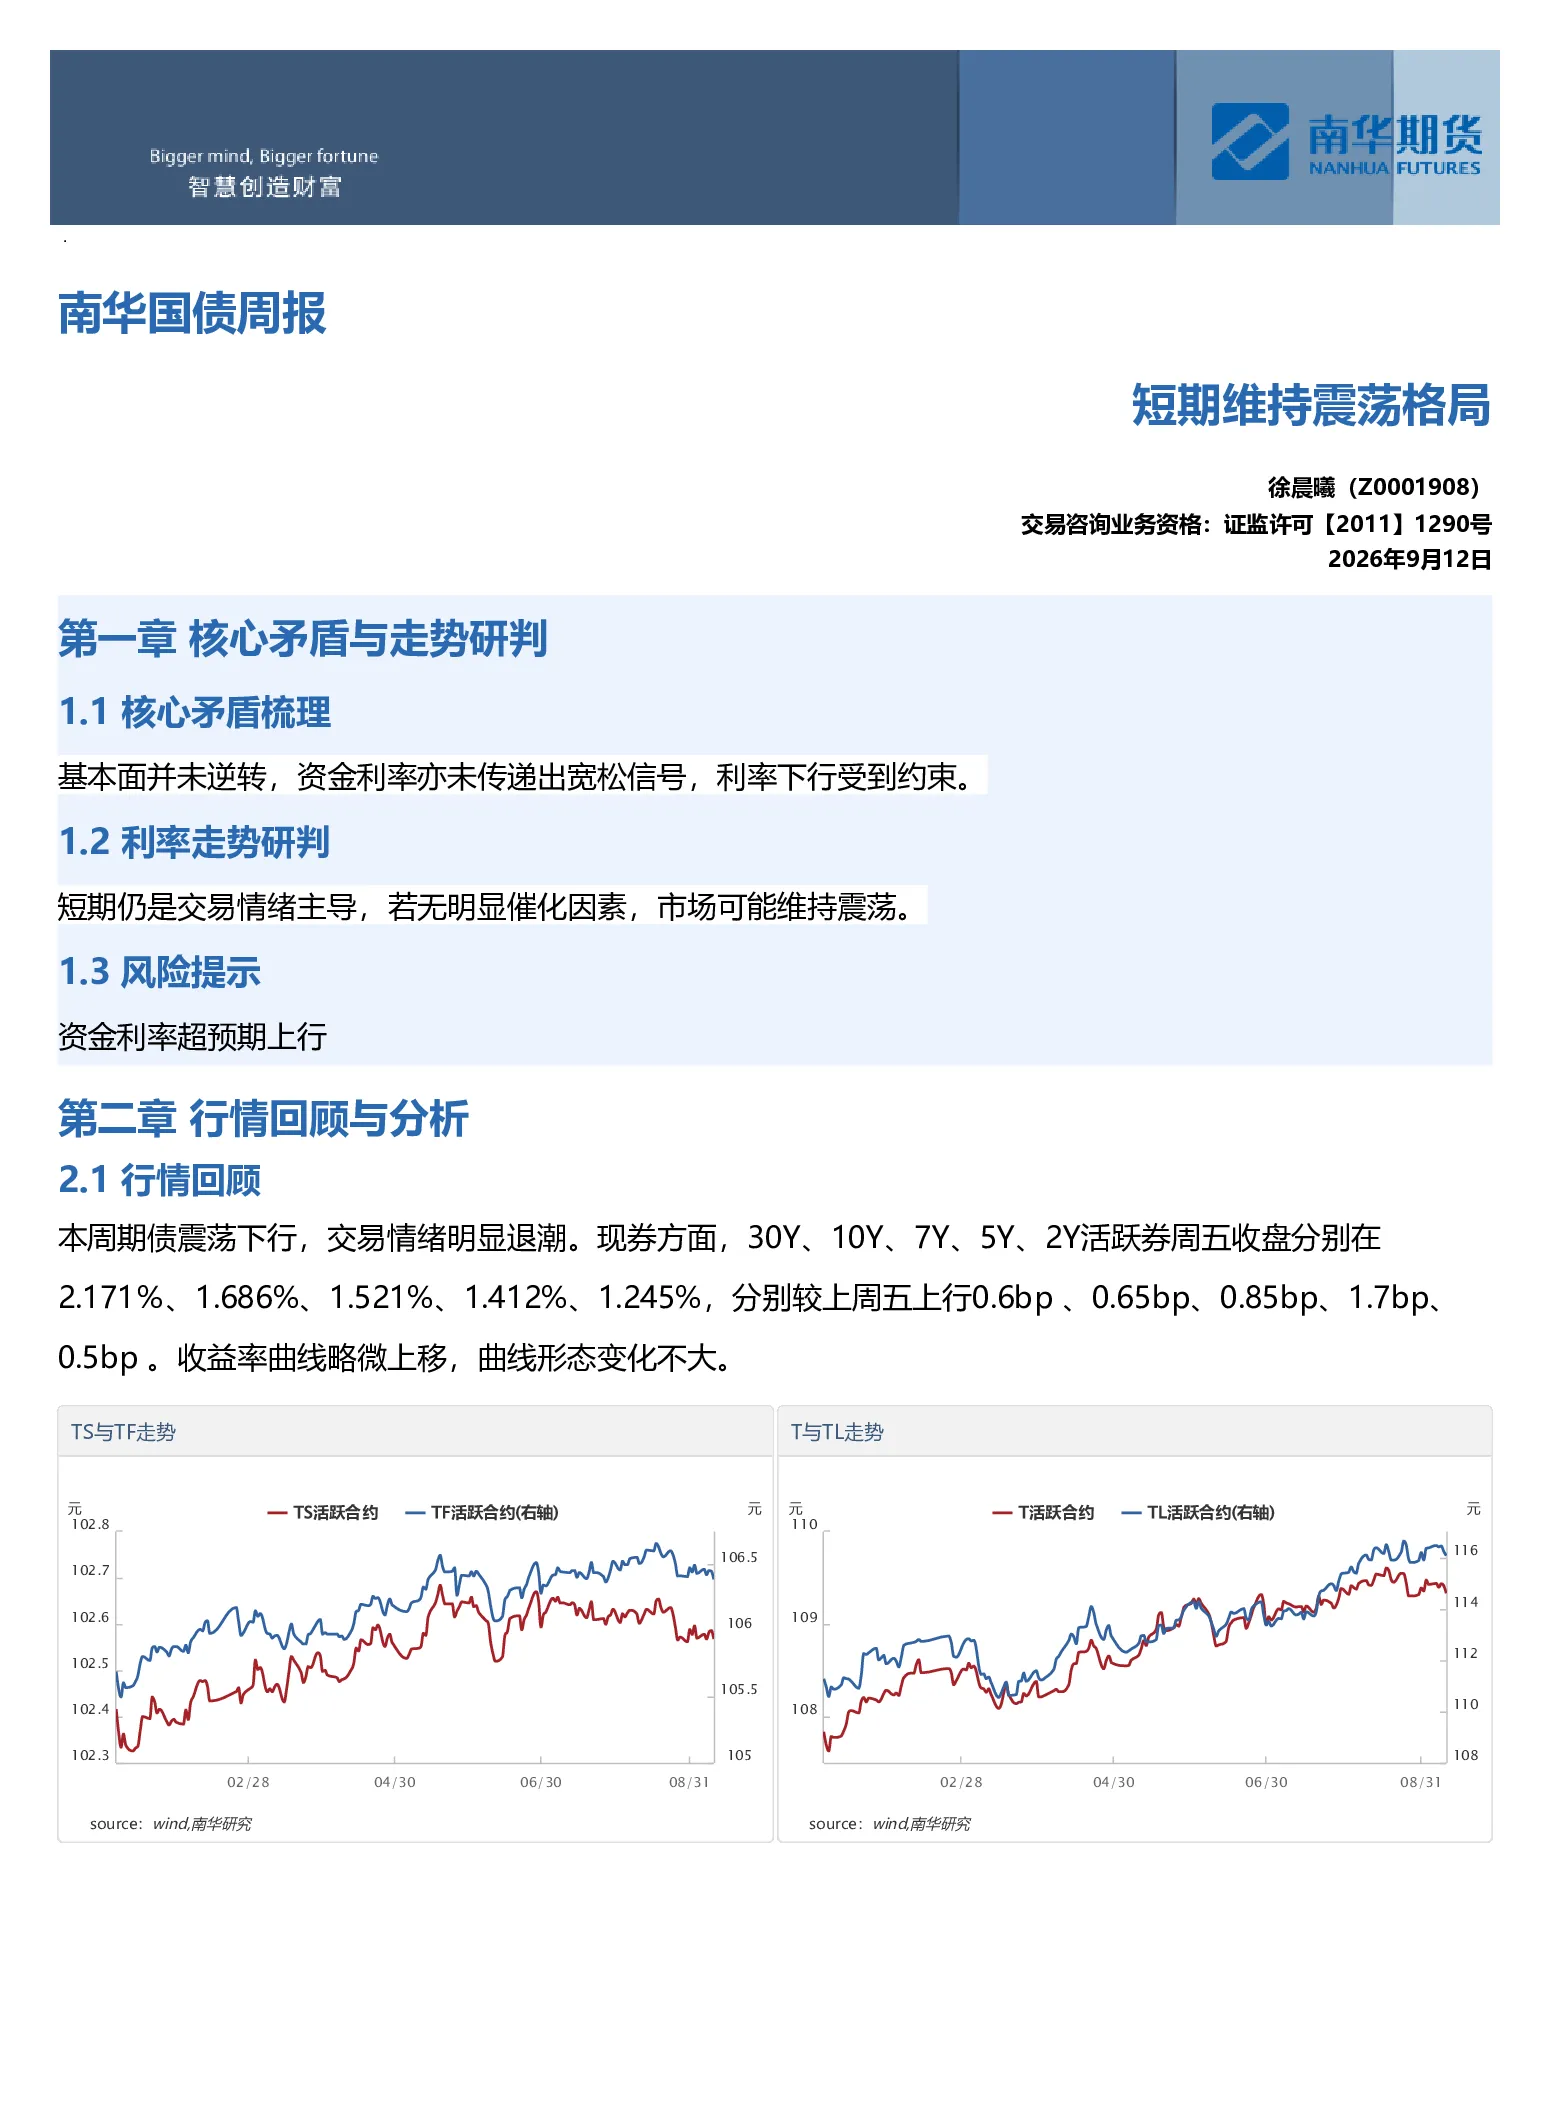
当前国债市场处于短期震荡格局,主要受交易情绪主导,利率下行受限。报告显示,资金面边际收紧,DR001周五在1.42%左右,公开市场净回笼15亿,下周到期5785亿。现券收益率上行,曲线形态变化不大。外贸和通胀数据部分超出预期,但对市场影响有限。债市对国际油价、美债利率等不敏感,主要由宽松预期推动,预期消退则震荡。需关注8月投资、消费、社融数据及期限利差变化。
国债报告有哪些风险提示?
国债报告提示的主要风险是资金利率超预期上行。当前资金面边际收紧,DR001周五在1.42%,公开市场净回笼15亿,下周到期5785亿。若资金利率超预期上行,将限制债市下行空间。此外,报告还关注外贸和通胀数据对债市的影响,虽然部分超出预期,但对市场影响有限。长期需关注宽松预期变化及8月投资、消费、社融数据对债市走势的影响。期限利差处于低位,长债调整加剧时可能向上回归。