猜你想问
这份报告的核心内容是什么?
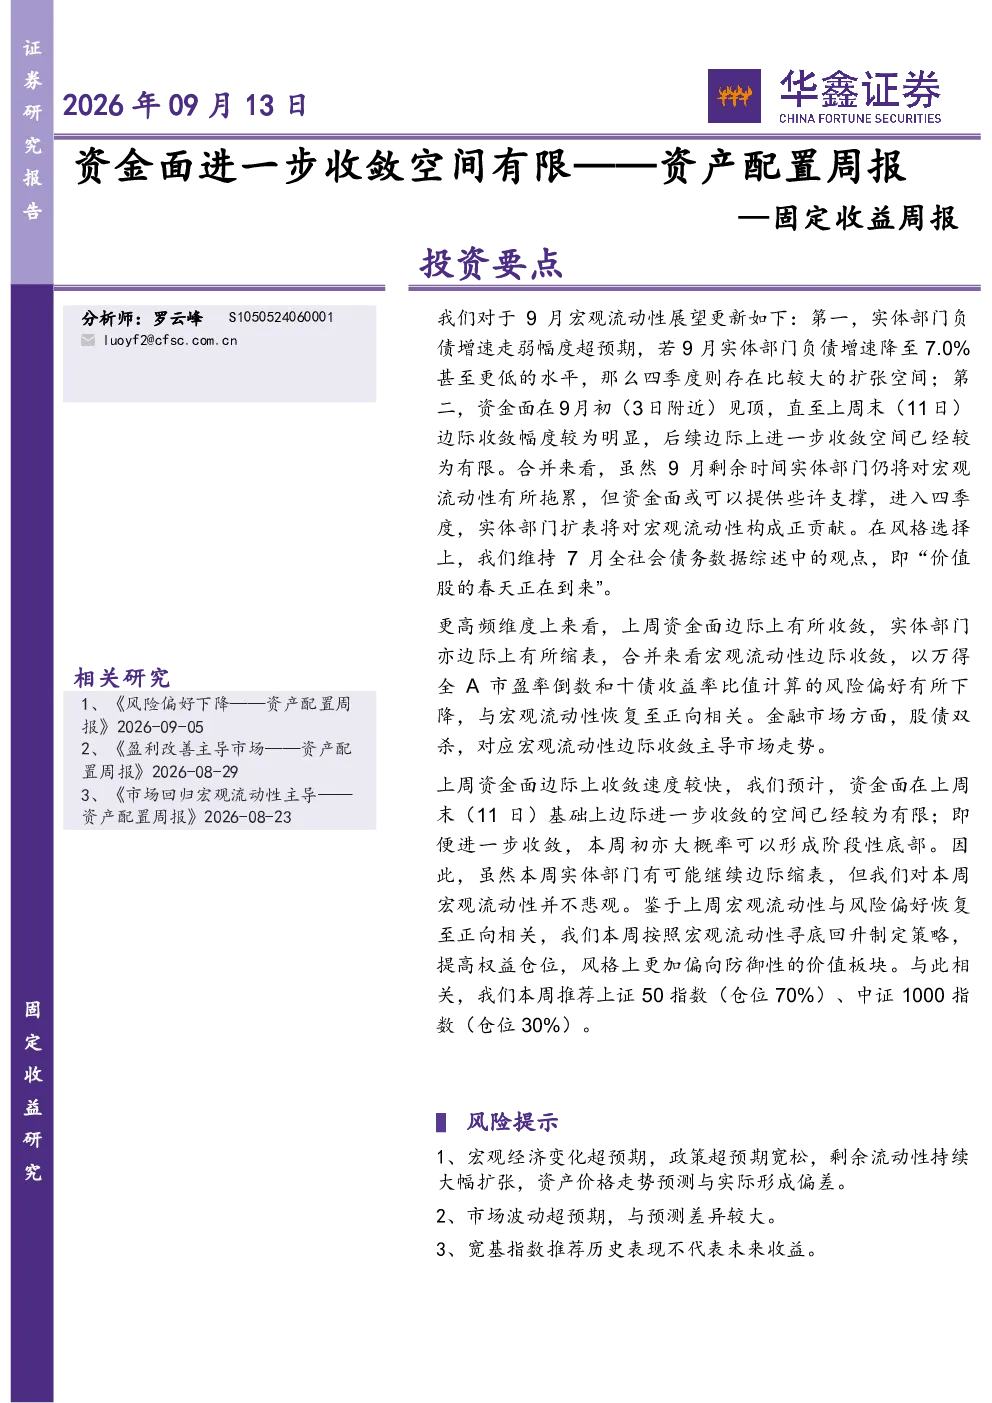
报告分析了宏观流动性展望,指出实体部门负债增速走弱幅度超预期,若9月降至7.0%以下,四季度宏观流动性存在较大扩张空间。同时,资金面9月初见顶,后续边际收敛空间有限,9月剩余时间或可提供些许支撑,四季度实体部门扩表将对宏观流动性构成正贡献。报告还维持了“价值股的春天正在到来”观点,建议资产配置向价值类权益资产和短债集中。
报告对行业发展趋势有何分析?
报告认为科技革命对盈利带动进入边际递减阶段,成长类权益资产风险较高,因此建议中长期拥抱中国核心资产,远离美国核心资产。同时,报告关注经济走弱持续时间,预计2026年名义经济增速目标在5.0%左右。
报告重点分析了哪些方向?
报告重点分析了宏观流动性、风格选择、财政与货币政策、资产端与市场表现、策略与推荐等方面。其中,宏观流动性展望是核心,报告指出四季度宏观流动性存在较大扩张空间,但资金面边际收敛空间有限。风格选择上,维持“价值股的春天正在到来”观点,建议配置价值类权益资产和短债。
报告对当前市场现状有何判断?
报告指出上周宏观流动性边际收敛,风险偏好下降,股债双杀,权益价值和成长风格基本均衡。债券收益率短端平稳、长端小幅上行,十债收益率上行1个基点至1.69%,期限利差扩张至46个基点。
报告有哪些风险提示?
报告提示了宏观经济变化超预期、政策超预期宽松、剩余流动性持续大幅扩张、市场波动超预期等风险。此外,报告还强调宽基指数推荐历史表现不代表未来收益,投资需谨慎。
你可能感兴趣
固定收益周报:3月宏观流动性边际收敛风险较高——资产配置周报
华鑫证券2026-03-01
固定收益周报:资产配置周报——宏观流动性收敛叠加风险偏好下降
华鑫证券2026-07-19
固定收益周报:外资流入带来资金面改善——资产配置周报
华鑫证券2025-08-31
固定收益周报:月初资金面恢复情况不佳——资产配置周报
华鑫证券2026-06-07
关注月初资金面恢复情况——资产配置周报——固定收益周报
华鑫证券2026-08-02
固定收益周报:资产配置周报-本周或现资金面月内高点
华鑫证券2026-04-05
固定收益周报:关注7月初资金面恢复——资产配置周报
华鑫证券2026-06-28
固定收益周报:动量信号显示债市短端利率进一步下行空间有限
德邦证券2022-08-07