猜你想问
这份研报的核心内容是什么?
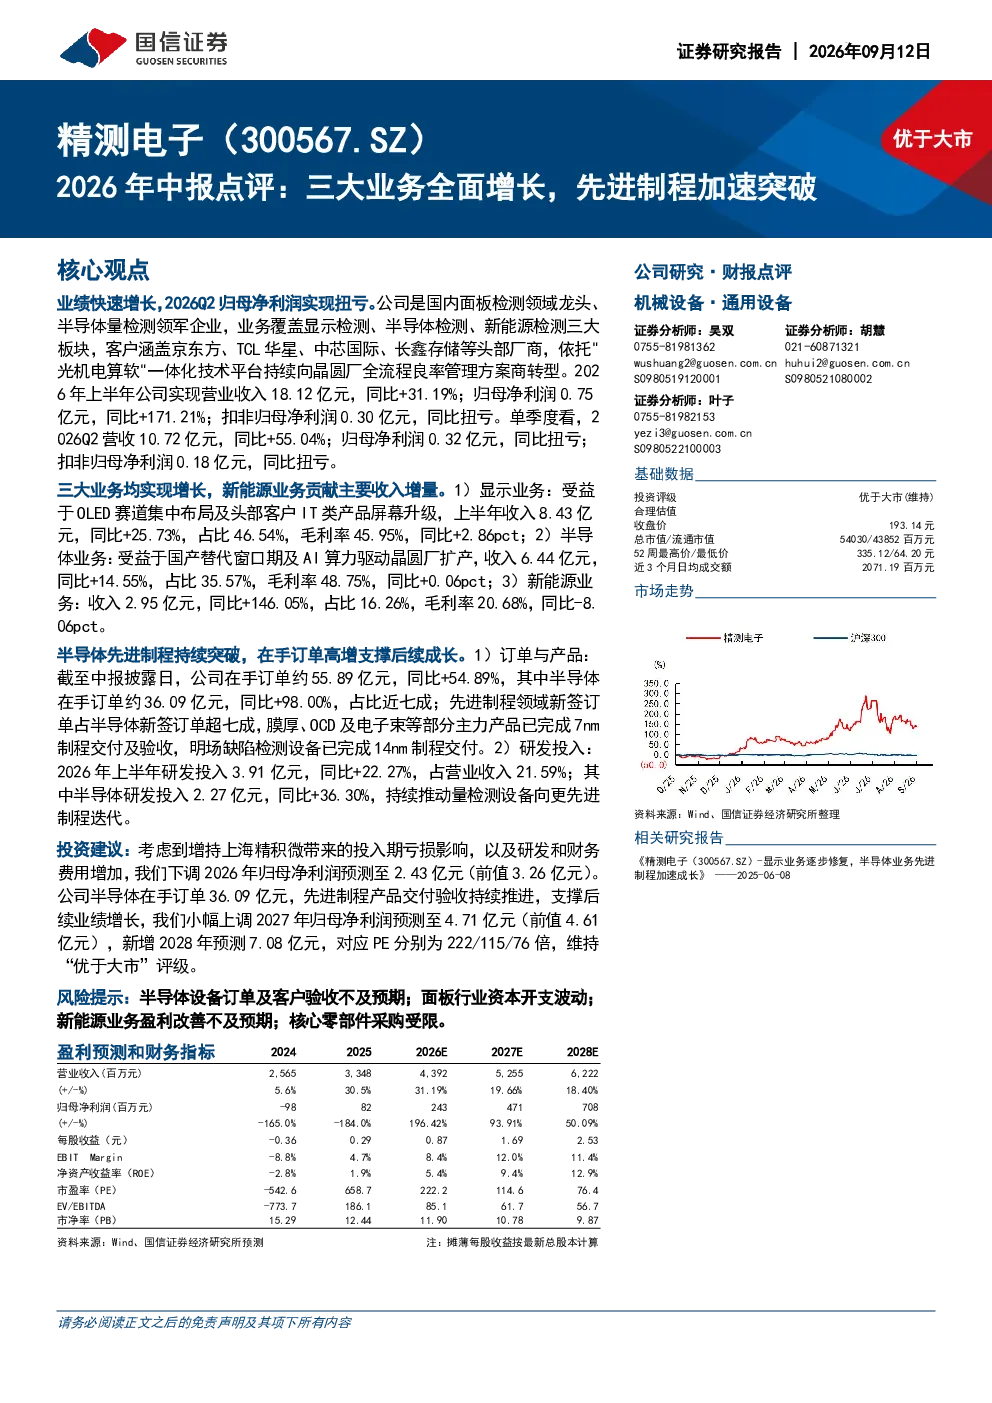
这份研报的核心内容是分析精测电子2026年上半年的中报,指出公司三大业务全面增长,先进制程加速突破。公司是国内面板检测领域龙头、半导体量检测领军企业,业务覆盖显示检测、半导体检测、新能源检测三大板块。2026年上半年公司实现营业收入18.12亿元,同比+31.19%;归母净利润0.75亿元,同比+171.21%;扣非归母净利润0.30亿元,同比扭亏。单季度看,2026Q2营收10.72亿元,同比+55.04%;归母净利润0.32亿元,同比扭亏;扣非归母净利润0.18亿元,同比扭亏。
机械设备行业的发展趋势如何?
机械设备行业的发展趋势显示,随着半导体、新能源等领域的快速发展,对高端检测设备的需求持续增长。精测电子作为行业龙头,在显示检测、半导体检测、新能源检测三大板块均有布局,并依托“光机电算软”一体化技术平台持续向晶圆厂全流程良率管理方案商转型。公司半导体业务在手订单约36.09亿元,同比+98.00%,其中先进制程领域新签订单占半导体新签订单超七成,显示出行业对更先进制程检测设备的迫切需求。
研报重点分析了哪些方向?
研报重点分析了精测电子三大业务的增长情况及先进制程的突破进展。显示业务收入8.43亿元,同比+25.73%;半导体业务收入6.44亿元,同比+14.55%;新能源业务收入2.95亿元,同比+146.05%,贡献主要收入增量。在半导体领域,公司膜厚、OCD及电子束等部分主力产品已完成7nm制程交付及验收,明场缺陷检测设备已完成14nm制程交付,研发投入持续加大,推动量检测设备向更先进制程迭代。
当前市场现状如何判断?
当前市场现状显示,精测电子在高端检测设备领域占据领先地位,客户涵盖京东方、TCL华星、中芯国际、长鑫存储等头部厂商,订单饱满,增长强劲。2026年上半年公司研发投入3.91亿元,同比+22.27%,占营业收入21.59%,其中半导体研发投入2.27亿元,同比+36.30%,显示出公司对技术创新的高度重视。同时,公司在手订单约55.89亿元,同比+54.89%,其中半导体在手订单约36.09亿元,同比+98.00%,支撑后续成长。
研报提到了哪些风险提示?
研报提到了以下风险提示:半导体设备订单及客户验收不及预期,可能影响公司业绩增长;面板行业资本开支波动,可能影响客户采购计划;新能源业务盈利改善不及预期,毛利率仍处于较低水平;核心零部件采购受限,可能影响产品交付和研发进度。这些风险因素需要持续关注,可能对公司未来的经营和业绩产生不利影响。