猜你想问
顺络电子2Q毛利率环比修复的原因是什么?
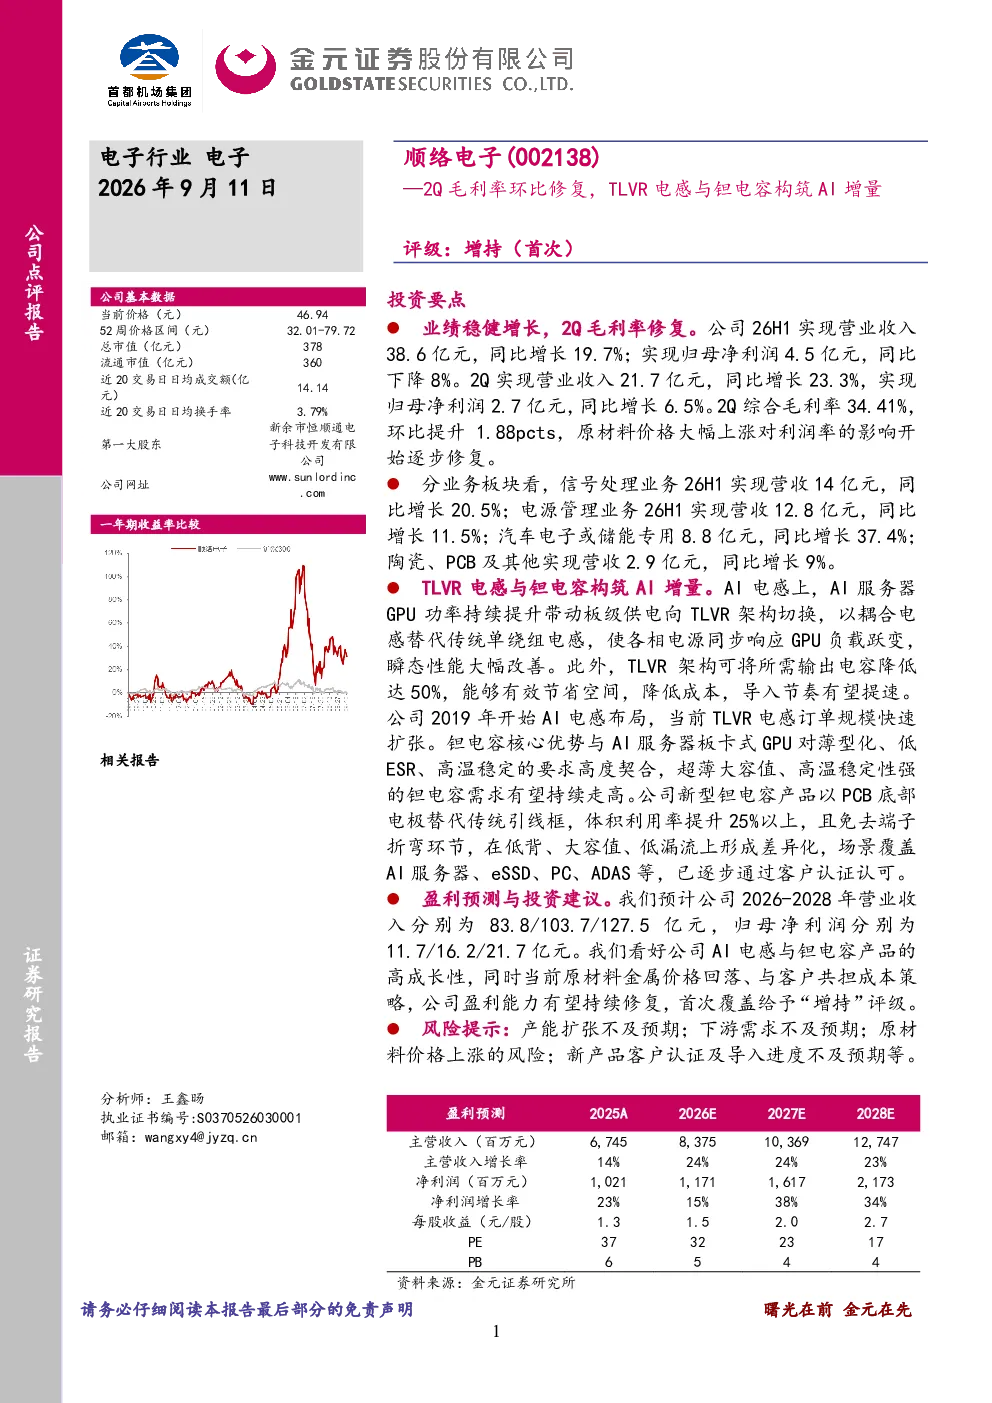
顺络电子2Q毛利率环比修复主要得益于原材料价格上涨影响逐步减弱,同时公司通过成本共担策略优化了生产效率。具体来看,26H1原材料价格上涨对公司毛利率造成压力,但2Q毛利率已提升1.88个百分点至34.41%,显示出公司对成本控制的改善和供应链管理的优化。此外,公司AI电感与钽电容业务的增长也对整体毛利率修复起到积极作用,这些高附加值产品贡献了更高的利润率。
AI电感与钽电容在AI服务器中的应用有哪些亮点?
AI电感与钽电容在AI服务器中的应用展现出显著的技术优势。TLVR电感通过瞬态性能改善,支持AI服务器GPU功率提升,推动板级供电架构向TLVR切换,同时降低电容需求50%,有效提升了供电效率。钽电容方面,公司新型产品具备超薄大容值和高温稳定性强的特点,体积利用率提升25%以上,已通过客户认证并在AI服务器、eSSD等场景中应用,满足了AI设备对高性能、小型化电容的需求。这些技术亮点为顺络电子在AI赛道中赢得了竞争优势。
顺络电子未来几年的业绩增长预期如何?
顺络电子未来几年业绩增长预期乐观。预计2026-2028年营业收入将分别达到83.8/103.7/127.5亿元,归母净利润分别为11.7/16.2/21.7亿元,显示出持续增长趋势。增长动力主要来自AI电感与钽电容业务的快速发展,这些产品在AI服务器、eSSD等场景需求旺盛,公司已获得客户认证并快速扩张订单。同时,原材料价格回落的预期也将助力公司盈利修复,推动业绩稳步提升。
当前AI电感与钽电容市场的发展趋势是什么?
当前AI电感与钽电容市场正处于快速发展阶段,主要趋势包括:1)AI服务器对高功率密度供电的需求推动TLVR电感技术普及;2)超薄大容值钽电容因体积利用率优势成为AI设备主流选择;3)随着AI算力需求持续提升,相关电子元器件需求量将保持高增长。此外,技术迭代加速,厂商通过新材料和新工艺提升产品性能,如顺络电子新型钽电容体积利用率提升25%以上,反映了行业创新活跃度。市场格局方面,头部企业凭借技术积累和客户资源优势占据主导地位。
顺络电子面临哪些投资风险?
顺络电子面临的主要投资风险包括:1)产能扩张不及预期可能导致市场供应短缺,影响业绩增长;2)下游AI行业需求波动可能传导至公司,带来业绩不确定性;3)原材料价格波动仍存在上行压力,可能侵蚀利润空间;4)新产品客户认证及导入进度存在不确定性,影响市场拓展效率。此外,行业竞争加剧也可能对公司市场份额造成冲击。投资者需关注公司产能规划、客户拓展及成本控制能力,以应对潜在风险。