猜你想问
这份研报的核心内容是什么?
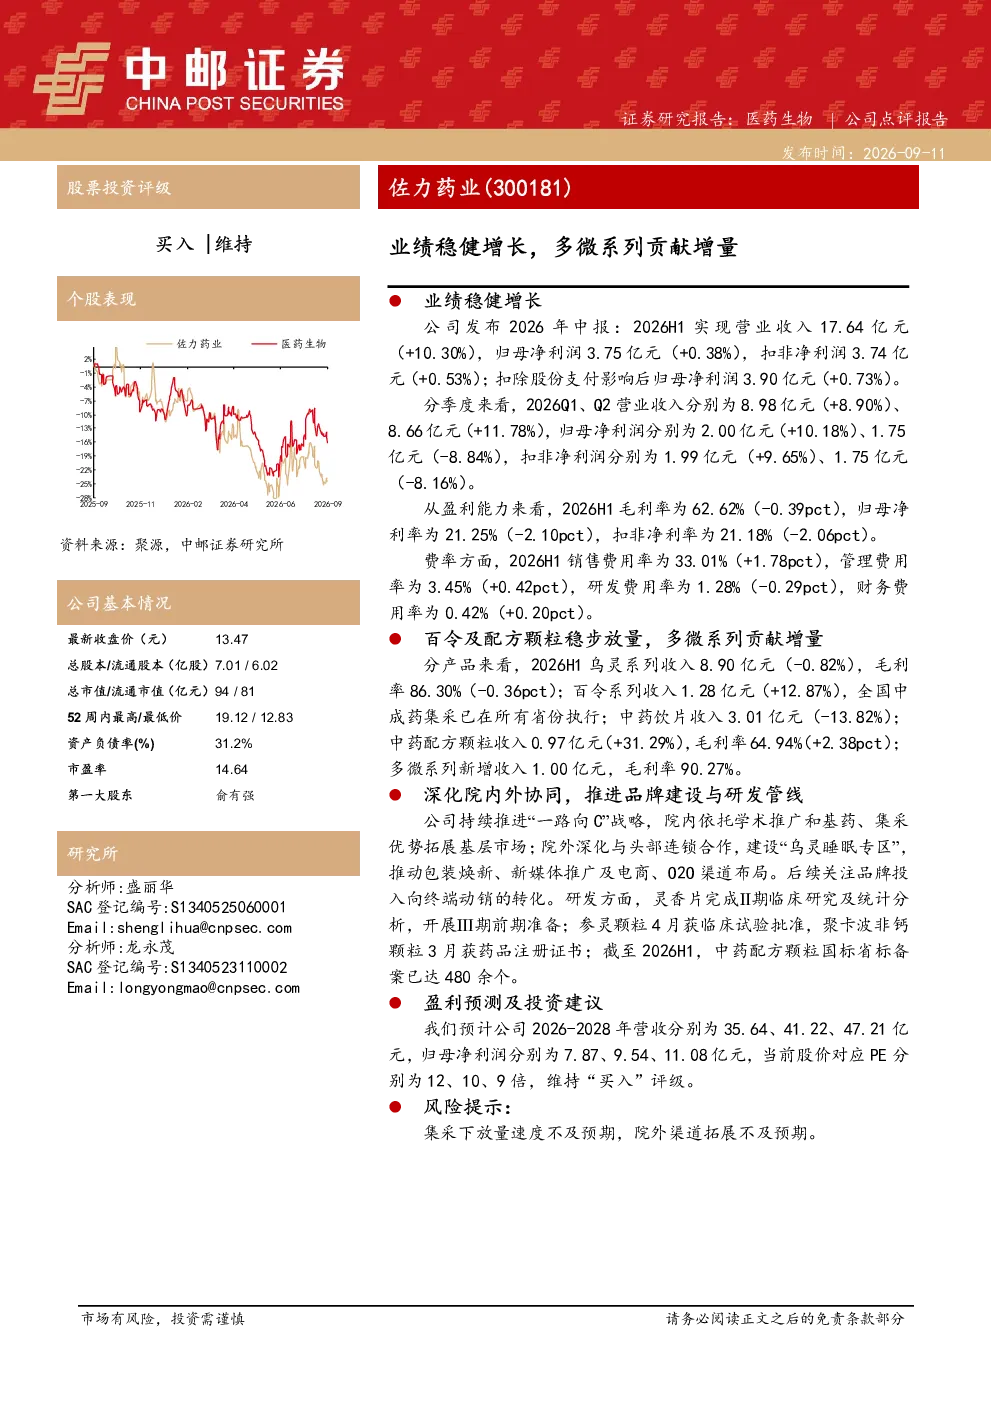
这份研报分析了佐力药业2026年中期业绩表现,指出公司实现营业收入17.64亿元(+10.30%),归母净利润3.75亿元(+0.38%)。报告重点强调了多微系列作为增量贡献者,新增收入1.00亿元,毛利率高达90.27%。同时,百令系列受益于全国集采全面执行,收入增长12.87%。报告还提及公司推进“一路向C”战略,通过院内基层市场拓展和院外头部连锁合作,提升品牌影响力。研发方面,灵香片完成Ⅱ期临床,参灵颗粒获临床试验批准,显示公司持续的研发投入。
当前医药行业的发展趋势如何?
当前医药行业正经历结构性调整,集采政策持续深化影响中成药市场格局。企业普遍聚焦产品创新和渠道多元化,从院内向院外拓展成为重要战略方向。头部连锁药店凭借其渠道优势,成为众多药企争夺的焦点。同时,中药配方颗粒国标省标备案数量增加,表明中药现代化进程加速。行业整体呈现集中度提升、品牌效应增强的特点,创新药和特色中药成为市场增长新动力。
研报主要分析了哪些方向?
研报主要围绕佐力药业的业绩表现、产品结构、战略布局及风险因素展开分析。业绩层面,报告详细拆解了营收、利润、毛利率等关键指标,特别关注多微系列等新产品的增量贡献。产品方面,乌灵、百令、中药饮片、中药配方颗粒等核心产品收入及毛利率变化均有所体现。战略层面,报告解读了公司“一路向C”战略的具体举措,包括基层市场拓展、乌灵睡眠专区建设、电商渠道布局等。研发层面,灵香片、参灵颗粒等创新项目进展也纳入分析范围。
根据报告,市场现状如何判断?
根据报告,佐力药业在当前市场环境下展现出稳健的业绩增长态势,尽管净利润增速放缓,但营收保持双位数增长,显示公司产品结构优化初见成效。多微系列等新产品成功贡献增量,成为公司未来发展的新增长点。行业层面,集采政策对传统中药饮片等低附加值产品形成压力,但中药配方颗粒等标准化产品受益于标准化进程加速,市场空间扩大。公司通过深化院外渠道合作,积极应对集采带来的挑战,整体市场竞争力有所提升。
研报提示了哪些风险因素?
研报提示的主要风险因素包括集采政策影响下的放量速度不及预期,以及院外渠道拓展可能遇到的挑战。由于集采政策持续趋严,部分产品价格下降可能影响企业盈利能力,放量速度放缓将直接影响公司业绩增长预期。院外渠道拓展需要投入大量资源,且面临激烈的市场竞争,若合作效果不及预期,可能影响公司市场份额提升。此外,研发管线进展的不确定性也是潜在风险之一,新药研发周期长、投入大,存在失败风险。