猜你想问
这份研报的核心内容是什么?
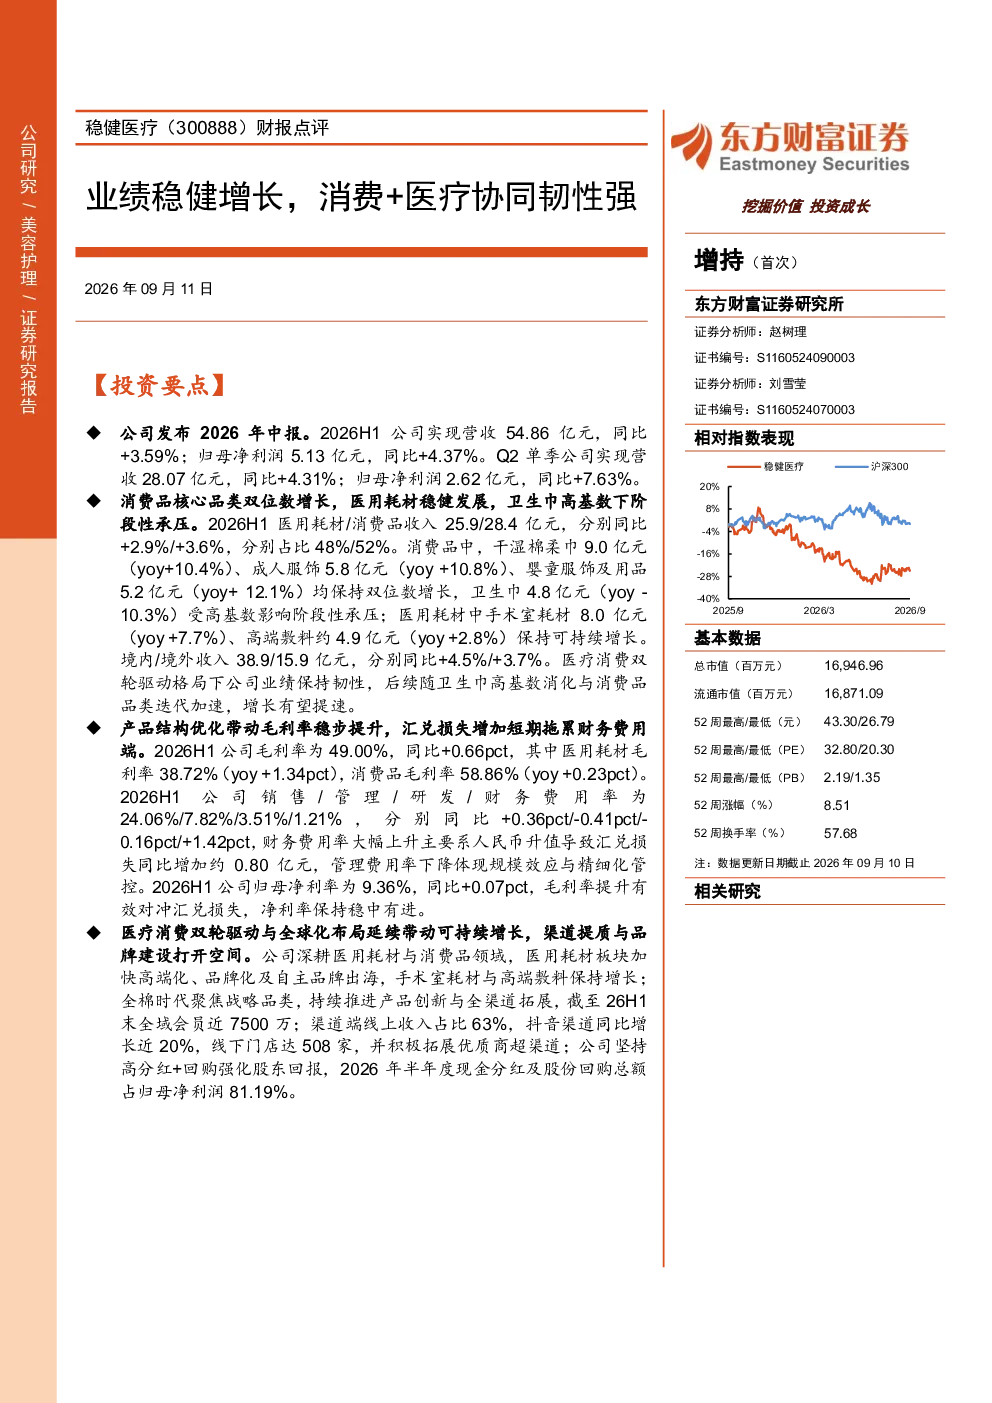
这份研报点评了某公司2026年中报,指出其业绩保持稳健增长。消费品板块(干湿棉柔巾、成人服饰、婴童服饰及用品)实现双位数增长,医用耗材板块(手术室耗材、高端敷料)保持可持续增长。卫生巾受高基数影响阶段性承压,但后续增长有望提速。公司通过产品结构优化带动毛利率提升,尽管汇兑损失增加拖累财务费用,但净利率稳中有进。
消费医疗赛道的发展趋势如何?
研报指出,医疗消费领域呈现双轮驱动态势,消费品与医疗耗材协同发展展现韧性。公司全球化布局持续深化,渠道提质和品牌建设为未来增长打开空间。具体来看,消费品中干湿棉柔巾、成人服饰、婴童服饰等品类增长强劲,医用耗材领域手术室耗材和高端敷料保持稳定增长,显示出行业结构性机会。
研报重点分析了哪些方面?
研报重点分析了公司业绩增长驱动力,特别是消费品与医疗耗材板块的协同效应。报告详细拆解了各核心品类的增长情况,如干湿棉柔巾、成人服饰、婴童服饰及医用耗材中的手术室耗材和高端敷料。同时,报告也关注了公司产品结构优化对毛利率的影响,以及汇兑损失对财务费用的短期影响。
当前市场对该公司有何判断?
市场判断该公司在医疗消费领域具备可持续增长潜力,其消费品与医疗耗材的双轮驱动策略有效。公司产品结构优化带来毛利率提升,且净利率表现稳健。不过,卫生巾业务受高基数影响短期承压,需要关注其后续增长提速的动能。整体来看,公司坚持高分红和回购政策,强化股东回报,显示出稳定的发展心态。
研报提示了哪些风险?
研报提示了宏观经济下行、原材料价格波动、汇率波动等风险因素。具体而言,宏观经济下行可能影响消费需求,原材料价格波动会直接冲击成本端,而汇率波动则可能通过汇兑损失影响财务表现。这些风险因素需要投资者密切关注,以便及时调整投资策略。
你可能感兴趣
2020三季报点评:Q3业绩符合预告,长期看好医疗+消费强协同
机械设备长城证券2020-10-27
公司事件点评报告:业绩韧性强,主业稳健增长
食品饮料华鑫证券2025-08-29
环球医疗 2025 年中报点评:收入稳健增长,医疗与金融服务协同强化
太平洋证券2025-10-31
FY26财报点评主业稳健增长,医疗AI持续推进
财通证券2026-05-17
半年报点评:多板块协同业绩韧性较强,中成药板块表现亮眼,研发稳健推进
医药生物国盛证券2024-09-03
2020一季度财报点评:营收端强韧性,业绩略超预期
交通运输国信证券2020-04-28
内生稳健+外延协同,业绩增长确定性强
公用事业华安证券2017-09-19
2018年一季度财报点评:全年稳健增长确定性强
食品饮料东兴证券2018-05-02
2025年业绩稳健增长,消费与医疗双轮驱动
医药生物国信证券2026-04-24
2023业绩快报:增长韧性强,资产质量维持稳健
金融中泰证券2024-01-21