猜你想问
这份研报主要讲了什么内容?
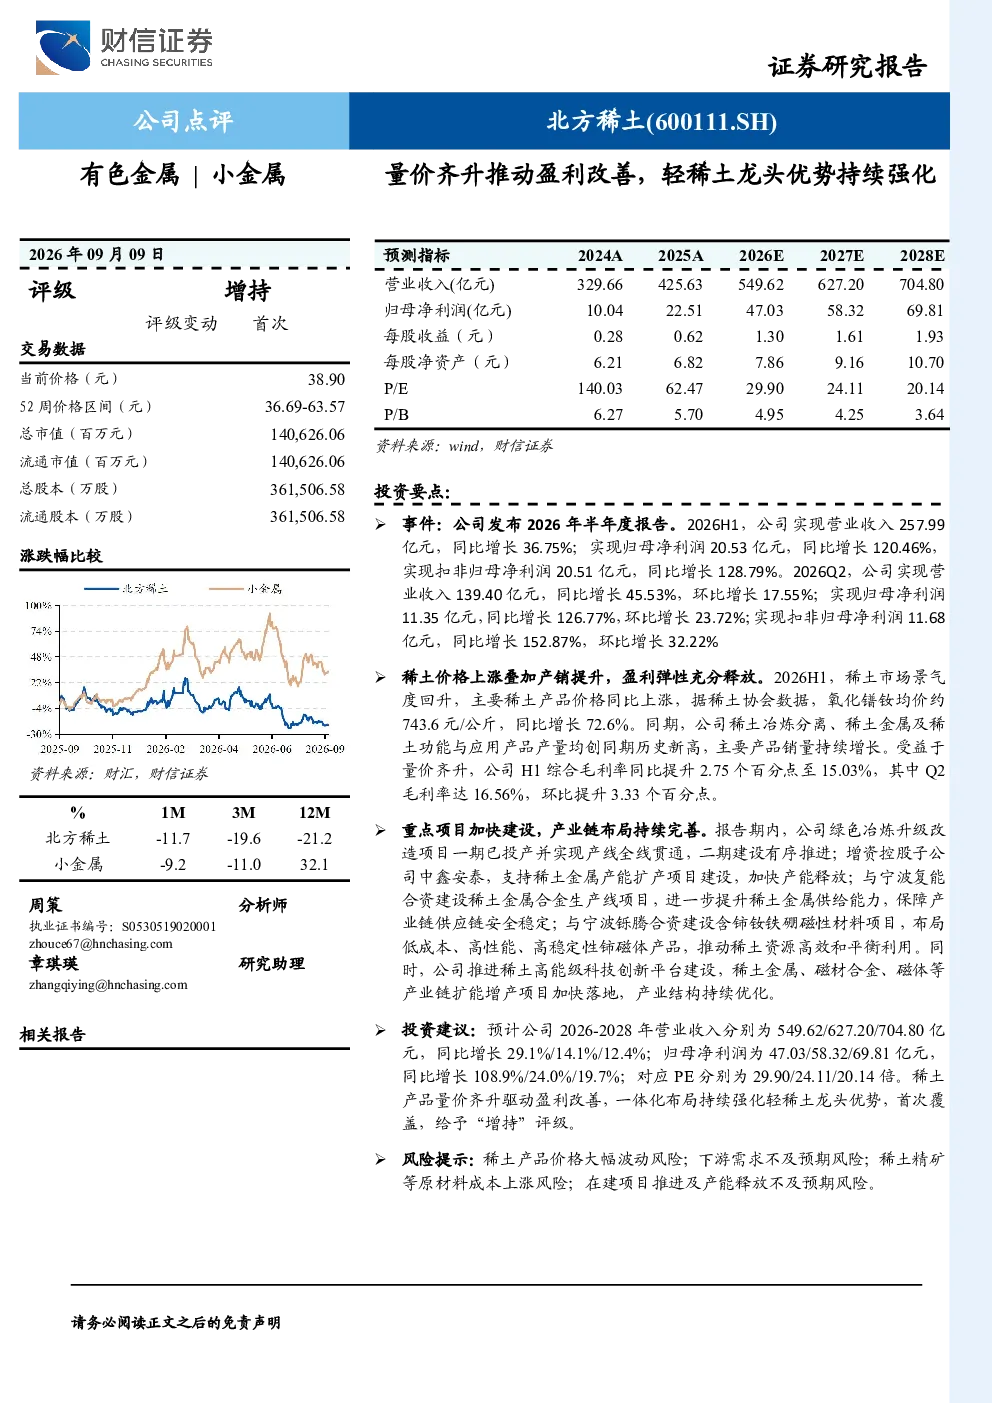
这份研报分析了北方稀土2026年半年度报告,显示公司业绩显著提升。2026H1,公司营业收入257.99亿元,同比增长36.75%;归母净利润20.53亿元,同比增长120.46%。稀土价格上涨叠加产销提升推动盈利改善,氧化镨钕均价同比增长72.6%,公司主要稀土产品产量创历史新高,综合毛利率同比提升2.75个百分点至15.03%。公司重点项目加快建设,产业链布局持续完善,绿色冶炼升级改造项目一期投产,增资控股子公司中鑫安泰支持产能扩产,与宁波复能、宁波铄腾合资建设稀土金属合金及含铈钕铁硼磁性材料项目,进一步强化轻稀土龙头优势。预计公司2026-2028年营业收入分别为549.62/627.20/704.80亿元,同比增长29.1%/14.1%/12.4%;归母净利润分别为47.03/58.32/69.81亿元,同比增长108.9%/24.0%/19.7%;对应PE分别为29.90/24.11/20.14倍。首次覆盖,给予“增持”评级。
轻稀土行业未来发展趋势如何?
轻稀土行业未来发展趋势向好。稀土价格上涨叠加产销提升推动盈利改善,氧化镨钕均价同比增长72.6%,公司主要稀土产品产量创历史新高,综合毛利率同比提升2.75个百分点至15.03%。公司重点项目加快建设,产业链布局持续完善,绿色冶炼升级改造项目一期投产,增资控股子公司中鑫安泰支持产能扩产,与宁波复能、宁波铄腾合资建设稀土金属合金及含铈钕铁硼磁性材料项目,进一步强化轻稀土龙头优势。预计公司2026-2028年营业收入分别为549.62/627.20/704.80亿元,同比增长29.1%/14.1%/12.4%;归母净利润分别为47.03/58.32/69.81亿元,同比增长108.9%/24.0%/19.7%;对应PE分别为29.90/24.11/20.14倍。这些数据表明轻稀土行业需求稳定增长,龙头企业优势持续强化。
研报重点分析了北方稀土的哪些方面?
研报重点分析了北方稀土的业绩表现、盈利能力及产业链布局。2026H1,公司营业收入257.99亿元,同比增长36.75%;归母净利润20.53亿元,同比增长120.46%。稀土价格上涨叠加产销提升推动盈利改善,氧化镨钕均价同比增长72.6%,公司主要稀土产品产量创历史新高,综合毛利率同比提升2.75个百分点至15.03%。公司重点项目加快建设,产业链布局持续完善,绿色冶炼升级改造项目一期投产,增资控股子公司中鑫安泰支持产能扩产,与宁波复能、宁波铄腾合资建设稀土金属合金及含铈钕铁硼磁性材料项目,进一步强化轻稀土龙头优势。预计公司2026-2028年营业收入分别为549.62/627.20/704.80亿元,同比增长29.1%/14.1%/12.4%;归母净利润分别为47.03/58.32/69.81亿元,同比增长108.9%/24.0%/19.7%;对应PE分别为29.90/24.11/20.14倍。
当前轻稀土市场现状如何?
当前轻稀土市场现状积极。稀土价格上涨叠加产销提升推动盈利改善,氧化镨钕均价同比增长72.6%,公司主要稀土产品产量创历史新高,综合毛利率同比提升2.75个百分点至15.03%。公司重点项目加快建设,产业链布局持续完善,绿色冶炼升级改造项目一期投产,增资控股子公司中鑫安泰支持产能扩产,与宁波复能、宁波铄腾合资建设稀土金属合金及含铈钕铁硼磁性材料项目,进一步强化轻稀土龙头优势。预计公司2026-2028年营业收入分别为549.62/627.20/704.80亿元,同比增长29.1%/14.1%/12.4%;归母净利润分别为47.03/58.32/69.81亿元,同比增长108.9%/24.0%/19.7%;对应PE分别为29.90/24.11/20.14倍。这些数据表明轻稀土市场需求稳定增长,龙头企业产能扩张和产业链完善,市场集中度提升。
研报提到了哪些风险提示?
研报提到了以下风险提示:稀土产品价格波动可能影响公司盈利能力;下游需求不及预期可能导致产品销售压力;原材料成本上涨可能侵蚀利润空间;项目推进不及预期可能影响产能扩张计划。这些风险因素需要关注,但研报也指出公司通过产业链布局和产能扩张强化了轻稀土龙头优势,长期发展前景值得期待。