猜你想问
这份研报主要分析了什么内容?
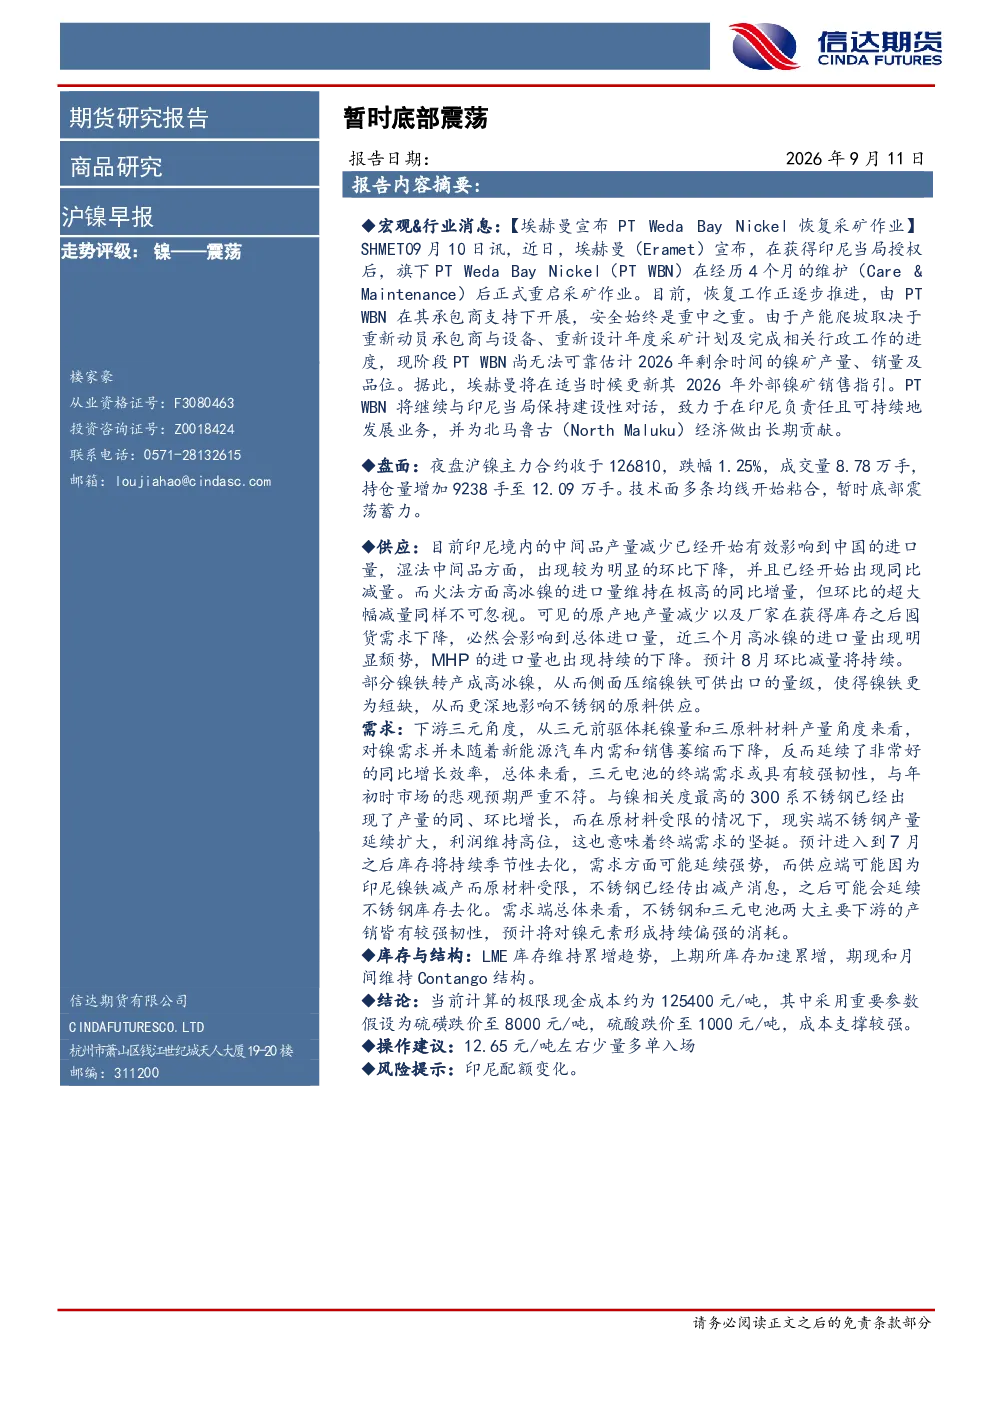
这份研报主要分析了沪镍的走势评级、盘面与技术面、供应端、需求端、库存与结构等方面。报告指出沪镍主力合约暂时底部震荡蓄力,印尼产量减少影响中国进口,三元电池和不锈钢需求韧性较强,LME和上期所库存累增,成本支撑较强,镍下游需求持续偏强消耗。
镍行业的发展趋势如何?
镍行业发展趋势方面,印尼中间品产量减少影响中国进口,火法高冰镍进口量同比高增但环比大幅减量,整体进口量持续下降。预计镍铁转产高冰镍将压缩出口,影响不锈钢原料供应。同时,三元电池需求韧性较强,前驱体耗镍量和正极材料产量同比增长,300系不锈钢产量同环比增长,终端需求坚挺。
报告重点分析了哪些方向?
报告重点分析了沪镍的盘面与技术面、供应端和需求端。盘面显示主力合约暂时底部震荡,技术面多条均线粘合蓄力。供应端,印尼产量减少影响进口,火法高冰镍进口环比减量。需求端,三元电池和不锈钢需求均有较强韧性,前驱体耗镍量和正极材料产量同比增长,不锈钢产量扩大,利润维持高位。
当前镍市场现状如何判断?
当前镍市场现状判断为暂时底部震荡蓄力。沪镍主力合约收于126810,跌幅1.25%,成交量8.78万手,持仓量增加9238手。技术面多条均线粘合,LME和上期所库存累增,维持Contango结构。印尼产量减少影响进口,火法高冰镍进口环比减量。三元电池和不锈钢需求韧性较强,前驱体耗镍量和正极材料产量同比增长,不锈钢产量扩大,利润维持高位。
研报提示了哪些风险?
研报提示的主要风险是印尼配额变化。印尼中间品产量减少已有效影响中国进口,火法高冰镍进口量同比高增但环比大幅减量,整体进口量持续下降。预计镍铁转产高冰镍将压缩出口,影响不锈钢原料供应。印尼配额政策的变化可能进一步影响镍的供应情况。
你可能感兴趣
沪镍早报:暂时底部震荡
信达期货2026-09-09
沪镍早报:暂时底部震荡
信达期货2026-09-15
沪镍早报:暂时底部震荡
信达期货2026-09-08
沪镍早报:暂时底部震荡
信达期货2026-09-10
沪镍早报:暂时底部震荡
信达期货2026-09-14
沪镍早报:暂时以低位震荡对待
信达期货2026-08-19
铅锌镍不锈钢早报:沪锌区间反弹 沪镍底部震荡
信达期货2024-02-05
沪镍早报:暂时观望,等待时机
信达期货2026-07-02
沪镍早报:暂时观望,等待时机
信达期货2026-06-29
沪镍早报:配额未出,暂时谨慎持有多单
信达期货2026-08-03