猜你想问
青木科技26H1利润增速显著高于收入的原因是什么?
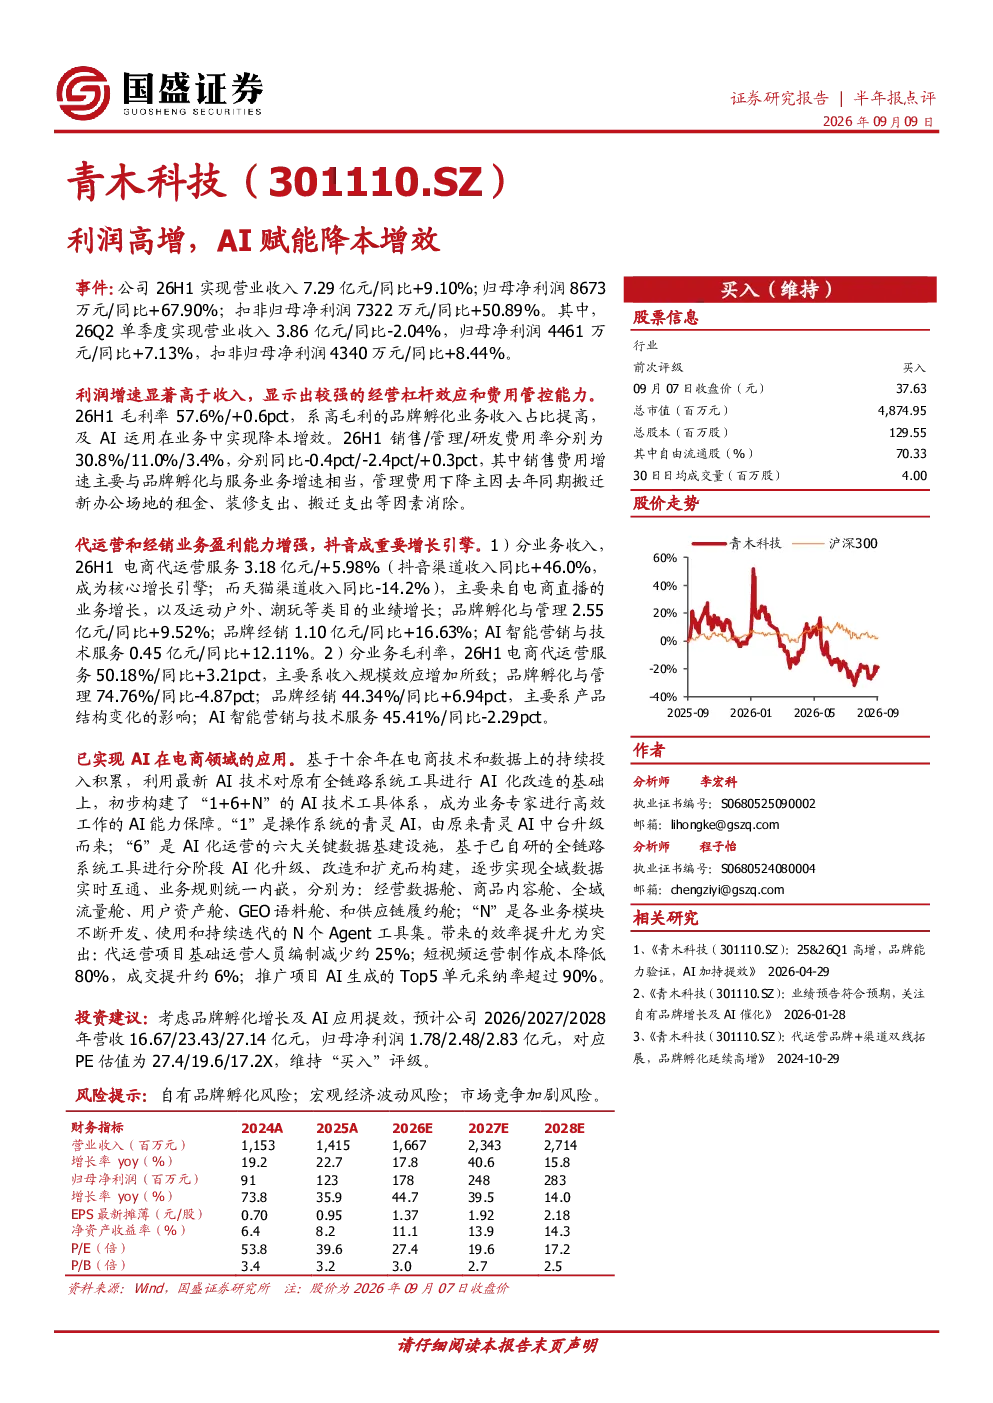
公司26H1利润增速显著高于收入主要得益于高毛利的品牌孵化业务占比提升,以及AI技术在业务中的应用实现降本增效。品牌孵化业务毛利率较高,占比提升直接拉高了整体利润率。同时,AI技术在电商领域的应用显著提升了运营效率,减少了约25%的基础运营人员编制,短视频运营制作成本降低80%,推广项目AI生成单元采纳率超90%,这些降本增效措施有效提升了公司盈利能力。
AI技术如何帮助青木科技提升业务效率?
青木科技通过构建“1+6+N”的AI技术工具体系,在电商领域实现了显著效率提升。具体应用包括:基础运营人员编制减少约25%,降低人力成本;短视频运营制作成本降低80%,大幅提升内容产出效率;推广项目AI生成单元采纳率超90%,优化广告投放精准度和效果。这些AI应用不仅减少了运营成本,还提升了业务处理速度和质量,是公司实现降本增效的关键驱动力。
青木科技未来几年营收和净利润的预测情况如何?
根据分析师预测,青木科技2026年至2028年的营收预计分别为16.67亿元、23.43亿元和27.14亿元,呈现稳定增长趋势。归母净利润预计为1.78亿元、2.48亿元和2.83亿元,增速有所放缓但依然保持增长。对应PE估值分别为27.4倍、19.6倍和17.2倍,显示出公司长期发展潜力。这些预测基于当前业务增长态势和AI技术应用深化情况,反映了公司未来几年的盈利预期。
青木科技所处赛道的发展趋势如何?
青木科技所处的电商代运营和品牌孵化赛道,正经历AI技术驱动的深刻变革。AI赋能降本增效成为行业主流趋势,推动服务效率和质量提升。同时,品牌孵化业务占比提升,高毛利率业务结构优化,成为行业竞争新焦点。未来,具备AI技术整合能力、高品牌孵化能力的企业将更具竞争优势,行业集中度有望提升,头部企业有望通过技术壁垒实现差异化竞争。
青木科技面临的主要风险有哪些?
青木科技面临的主要风险包括:自有品牌孵化风险,新品牌孵化可能面临市场接受度不足或竞争压力;宏观经济波动风险,经济下行可能影响客户消费意愿和公司收入;市场竞争加剧风险,同质化竞争可能导致价格战,压缩利润空间。这些风险需持续关注,公司需通过技术创新和业务多元化来增强抗风险能力。