猜你想问
闰土股份上半年业绩增长主要得益于什么?
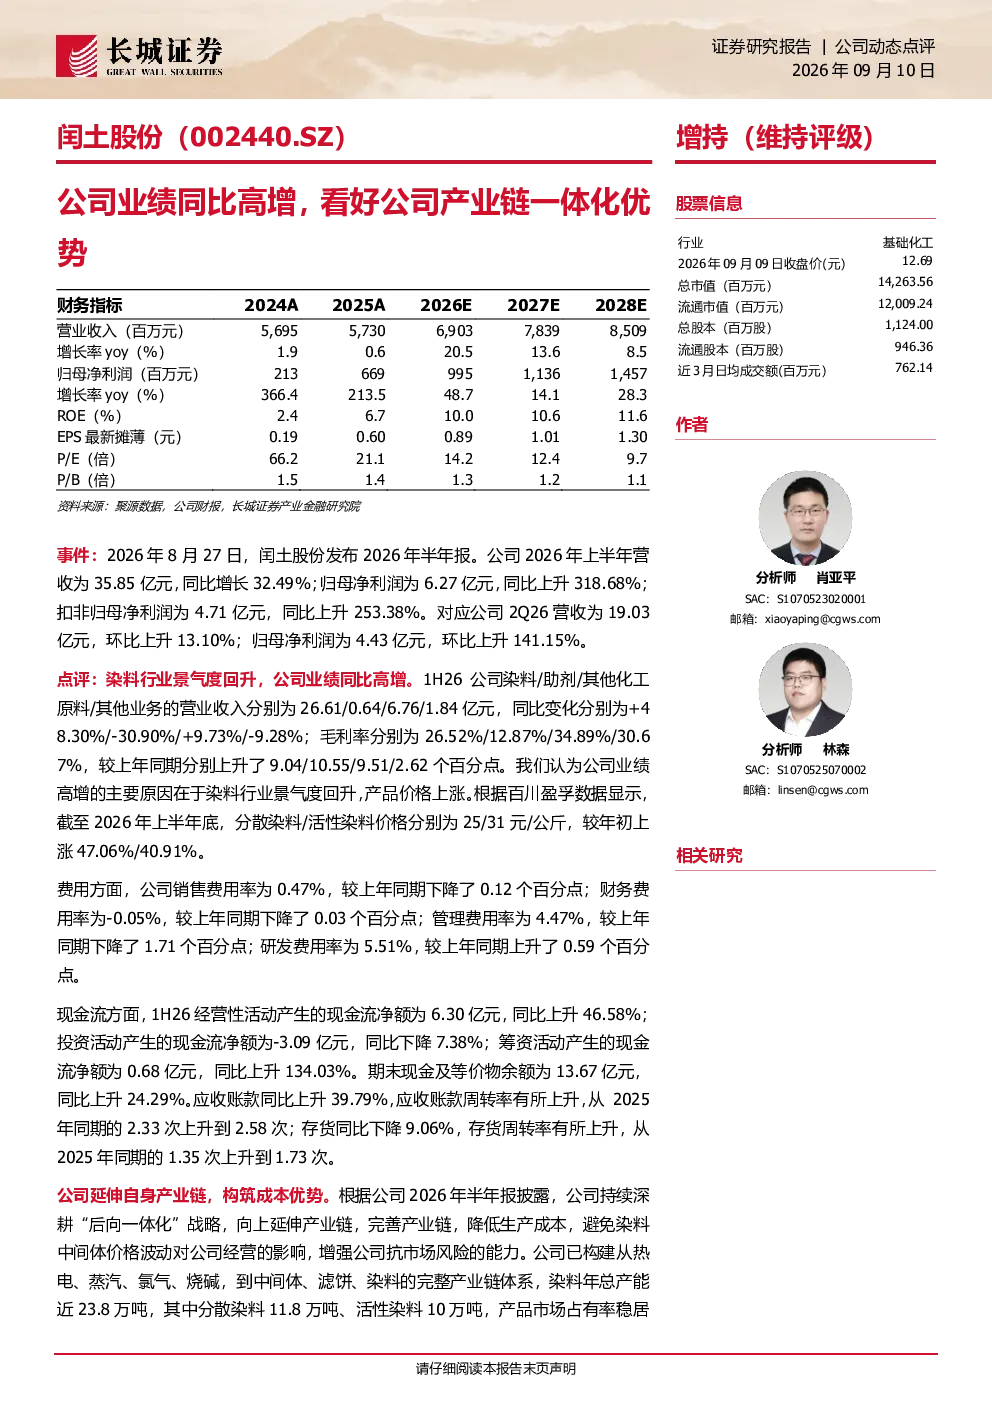
闰土股份2026年上半年业绩同比高增,主要得益于染料行业景气度回升及产品价格上涨。公司染料/助剂/其他化工原料/其他业务的营业收入同比分别增长48.30%/-30.90%/+9.73%/-9.28%,毛利率分别上升9.04/10.55/9.51/2.62个百分点。根据百川盈孚数据,分散染料/活性染料价格较年初上涨47.06%/40.91%。费用方面,销售费用率、财务费用率、管理费用率分别下降0.12/0.03/1.71个百分点,研发费用率上升0.59个百分点。现金流方面,经营性活动现金流净额同比上升46.58%,期末现金及等价物余额同比上升24.29%。应收账款周转率上升,存货周转率上升。公司持续深化“后向一体化”战略,构建从热电、蒸汽、氯气、烧碱到中间体、滤饼、染料的完整产业链体系,染料年总产能近23.8万吨,产品市场占有率稳居国内前二位,产业链协同优势显著,将降低原材料价格波动风险。
染料行业发展趋势如何?
染料行业发展趋势呈现景气度回升态势,主要受产品价格上涨驱动。根据百川盈孚数据,分散染料/活性染料价格较年初上涨47.06%/40.91%,反映出市场需求增强。闰土股份作为行业领先企业,染料年总产能近23.8万吨,产品市场占有率稳居国内前二位,通过持续深化“后向一体化”战略,构建从热电、蒸汽、氯气、烧碱到中间体、滤饼、染料的完整产业链体系,有效降低原材料价格波动风险,强化了产业链协同优势。未来,染料行业可能受益于下游纺织服装等行业需求稳定增长,同时环保政策趋严可能加速行业整合,头部企业优势将更加凸显。
研报重点分析了闰土股份的哪些方面?
研报重点分析了闰土股份的产业链一体化优势及其对业绩的支撑作用。报告显示,公司通过构建从上游热电、蒸汽、氯气、烧碱到下游中间体、滤饼、染料的完整产业链体系,显著提升了抗风险能力和盈利能力。具体来看,染料业务收入同比增长48.30%,毛利率上升9.04个百分点,产品市场占有率稳居国内前二位。此外,报告还分析了公司费用结构优化情况,销售费用率、财务费用率、管理费用率分别下降0.12/0.03/1.71个百分点,研发投入增加0.59个百分点,现金流状况持续改善。这些数据表明,产业链协同优势是公司业绩增长的核心驱动力。
当前染料市场现状如何?
当前染料市场呈现景气度回升态势,主要受产品价格上涨驱动。根据百川盈孚数据,分散染料/活性染料价格较年初上涨47.06%/40.91%,反映出市场需求增强。闰土股份作为行业领先企业,染料年总产能近23.8万吨,产品市场占有率稳居国内前二位,通过持续深化“后向一体化”战略,构建从热电、蒸汽、氯气、烧碱到中间体、滤饼、染料的完整产业链体系,有效降低原材料价格波动风险,强化了产业链协同优势。然而,染料行业仍面临环保安全、产品价格波动、原材料价格波动等风险,市场竞争激烈,头部企业通过技术升级和产业链整合提升竞争力成为行业趋势。
研报提示了哪些风险?
研报提示了闰土股份面临的主要风险,包括宏观经济波动可能影响下游需求、环保安全压力可能增加运营成本、产品价格波动导致盈利不稳定、原材料价格波动增加成本压力、以及研发投入风险等。具体来看,宏观经济波动可能影响纺织服装等下游行业需求,进而影响染料销售;环保政策趋严可能增加企业环保投入和运营成本;染料市场价格波动较大,受供需关系和成本因素影响明显,可能导致盈利波动;原材料如氯气、烧碱等价格波动也会增加生产成本压力;研发投入虽提升产品竞争力,但也存在研发失败或效果不及预期的风险。这些风险需引起投资者关注。