猜你想问
这份研报主要分析了哪些聚酯产业链期货品种?
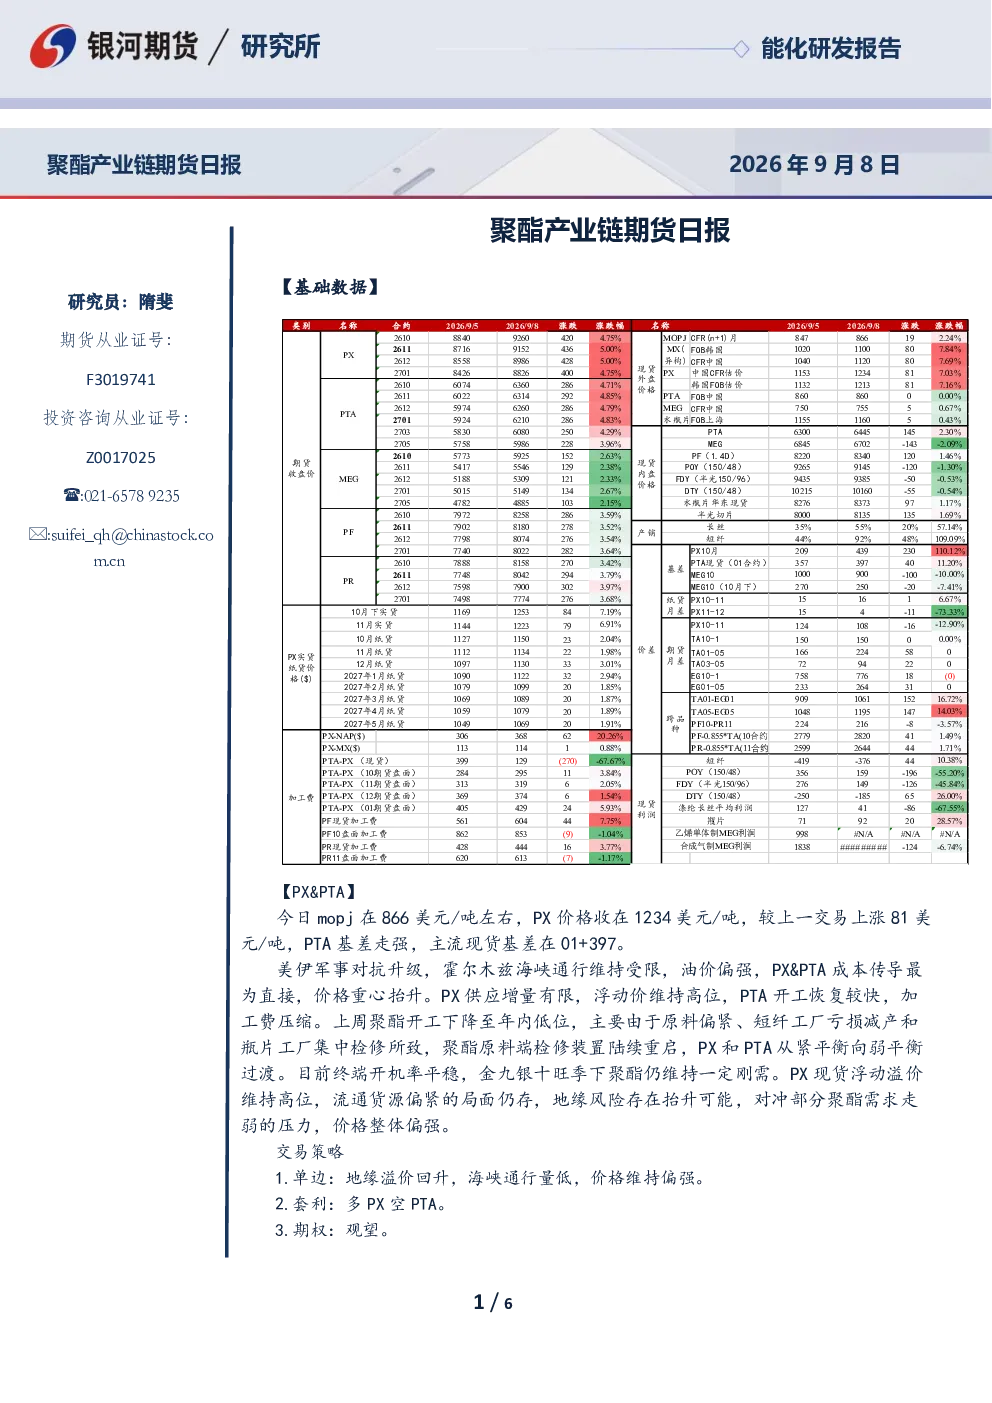
本研报重点分析了PX、PTA、乙二醇(MEG)、短纤和瓶片等聚酯产业链核心期货品种。通过对这些品种的价格走势、成本传导、供需平衡、市场情绪及交易策略进行了详细解读,为投资者提供了全面的产业链分析视角。
聚酯产业链目前的市场供需情况如何?
当前聚酯产业链供需呈现多元变化。PX和PTA从紧平衡向弱平衡过渡,乙二醇供应增量有限,聚酯开工下降导致需求预期证伪局部兑现。原料端检修装置重启,PX和PTA供应增量有限,而聚酯开工降至年内低位,主要受原料偏紧、短纤和瓶片工厂减产影响。整体看,聚酯原料供应偏紧,价格整体偏强。
研报对聚酯产业链各品种的交易策略有何建议?
研报建议关注地缘溢价和海峡通行量变化,单边交易可关注地缘溢价回升、海峡通行量低等因素对价格的影响。套利方面,多PX空PTA策略可供参考。期权策略建议观望,整体交易需结合供需平衡及市场情绪进行综合判断。
聚酯产业链当前面临哪些市场风险?
聚酯产业链当前面临的主要风险包括地缘政治冲突升级、霍尔木兹海峡通行受限导致的地缘溢价抬升,以及聚酯原料流通性货源偏紧等因素。此外,聚酯开工下降带来的需求预期证伪风险,以及各工厂减产保加工费对市场情绪的影响,均需密切关注。
这份研报对聚酯产业链的未来发展趋势有何判断?
研报显示,地缘风险溢价回升及海峡通行受限将持续支撑聚酯原料价格,供应端检修重启后增量有限,而聚酯开工下降导致需求预期证伪局部兑现。未来聚酯产业链供需将逐步从紧平衡向弱平衡过渡,价格整体偏强,但需关注供需变化及市场情绪波动带来的影响。