猜你想问
这份研报的核心内容是什么?
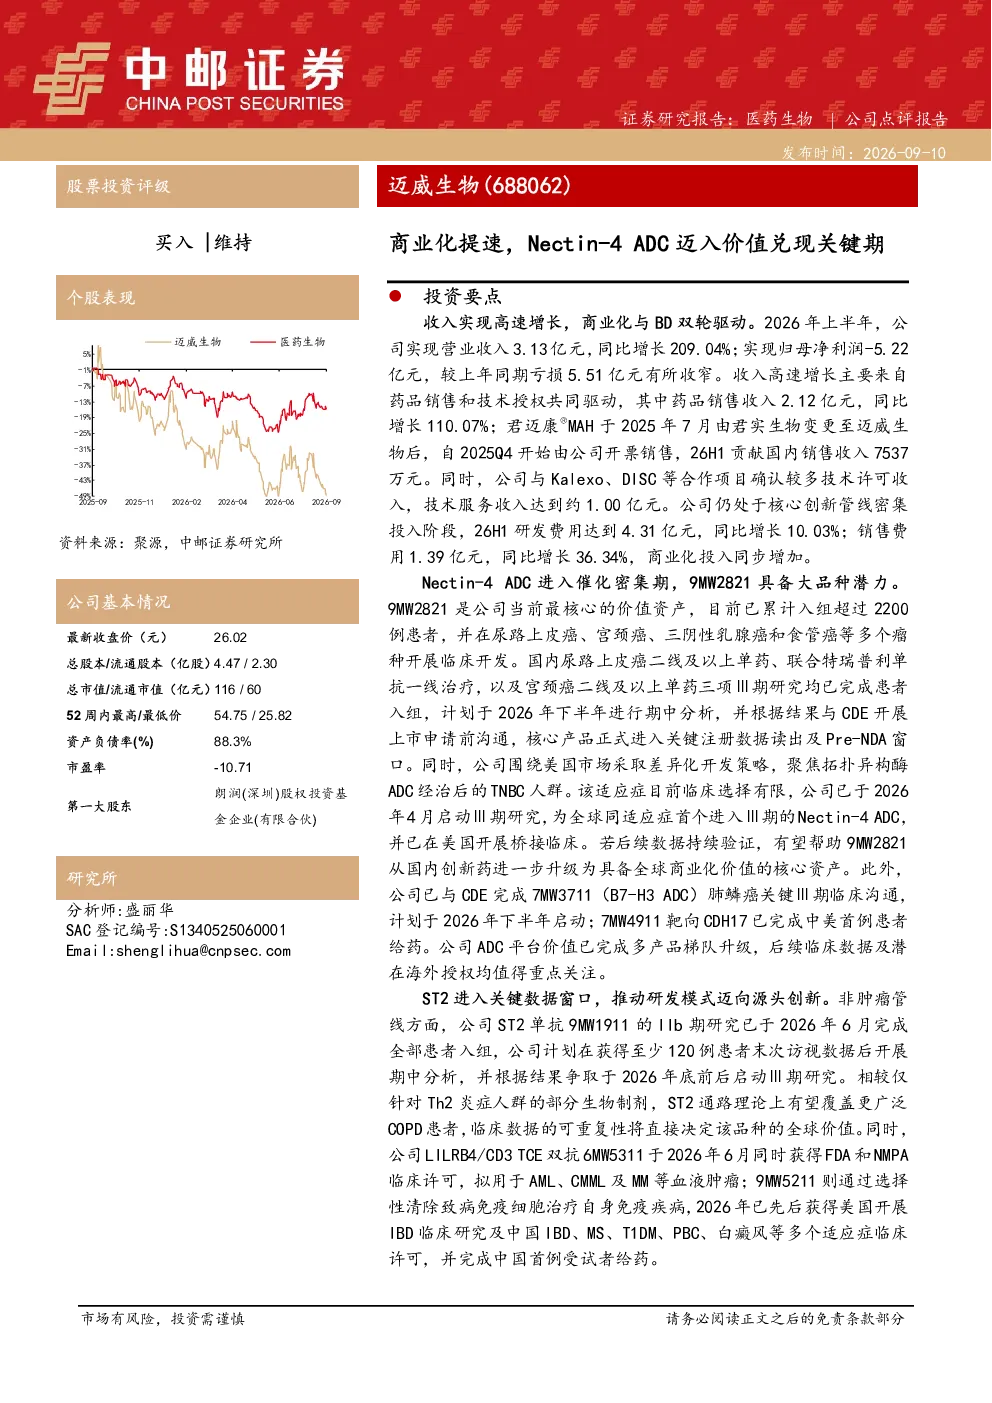
这份研报的核心内容是分析迈威生物的商业化提速和Nectin-4 ADC进入价值兑现的关键期。报告指出,2026年上半年公司实现营业收入3.13亿元,同比增长209.04%,主要来自药品销售和技术授权。药品销售收入2.12亿元,同比增长110.07%,其中君迈康®MAH贡献国内销售收入7537万元。技术服务收入约1.00亿元。研发费用4.31亿元,同比增长10.03%;销售费用1.39亿元,同比增长36.34%。Nectin-4 ADC方面,9MW2821累计入组2200例患者,三项III期研究已完成入组,计划2026年下半年进行期中分析。美国市场聚焦拓扑异构酶ADC经治后的TNBC人群,III期研究已启动。7MW3711(B7-H3 ADC)肺鳞癌III期临床沟通完成,计划2026年下半年启动;7MW4911靶向CDH17完成中美首例给药。ST2进入关键数据窗口,9MW1911 IIb期研究完成,计划2026年底前启动III期研究。LILRB4/CD3 TCE双抗6MW5311获得中美临床许可,9MW5211获得多个适应症临床许可。BD持续验证创新资产价值,9MW3011、9MW3811、2MW7141已授权,海外合作潜在首付款及里程碑约20亿美元。公司正与多家国际药企谈判,探索9MW2821、7MW3711等资产的全球合作机会。
Nectin-4 ADC赛道的发展趋势如何?
Nectin-4 ADC赛道的发展趋势积极,迈威生物的Nectin-4 ADC产品线进入密集的临床催化期。9MW2821已完成2200例患者的入组,覆盖多个瘤种,三项III期研究已完成入组,计划2026年下半年进行期中分析。在美国市场,该产品聚焦拓扑异构酶ADC经治后的TNBC人群,III期研究已启动。此外,7MW3711(B7-H3 ADC)肺鳞癌III期临床沟通已完成,计划2026年下半年启动;7MW4911靶向CDH17已完成中美首例给药。这些进展表明Nectin-4 ADC在多个瘤种和适应症上展现出临床潜力,推动该赛道进入价值兑现的关键阶段。同时,迈威生物通过持续的临床开发和BD合作,进一步验证了创新资产的价值,为整个赛道的发展提供了积极示范。
研报重点分析了迈威生物的哪些方面?
研报重点分析了迈威生物的商业化提速和核心产品Nectin-4 ADC的注册推进。在商业化方面,报告指出公司2026年上半年实现营业收入3.13亿元,同比增长209.04%,主要来自药品销售和技术授权,其中药品销售收入2.12亿元,同比增长110.07%。在产品研发方面,Nectin-4 ADC产品线进入密集的临床催化期,9MW2821、7MW3711等关键产品均取得重要临床进展,计划在2026年下半年及以后进行关键节点分析或启动III期研究。此外,报告还关注了迈威生物的ST2项目进展,9MW1911 IIb期研究已完成,计划2026年底前启动III期研究;LILRB4/CD3 TCE双抗6MW5311获得中美临床许可,9MW5211获得多个适应症临床许可。BD合作方面,9MW3011等已授权,潜在首付款及里程碑约20亿美元,公司正与多家国际药企谈判。这些分析覆盖了商业化、核心产品、管线扩张和海外BD兑现等多个维度。
目前ADC药物市场的现状如何?
目前ADC药物市场呈现快速发展态势,竞争格局日益激烈。以Nectin-4靶点为例,迈威生物的Nectin-4 ADC产品线进入密集的临床催化期,多个关键产品取得重要进展,展现出较强的市场竞争力。从整体市场来看,ADC药物在乳腺癌、肺癌等瘤种的治疗中占据重要地位,创新药企通过持续的临床开发和优化,不断拓展ADC药物的应用范围。同时,行业竞争加剧,药企在靶点选择、技术平台和临床设计上面临挑战,需要通过差异化竞争策略脱颖而出。迈威生物通过聚焦Nectin-4靶点,结合丰富的临床管线和BD合作,在ADC药物市场中展现出独特的竞争优势,推动公司进入商业化放量+核心大品种注册推进的多重催化阶段。
研报提示了哪些风险?
研报提示了迈威生物面临的主要风险,包括创新药临床推进不及预期、市场竞争加剧以及BD交易落地及里程碑收入不及预期。在临床推进方面,虽然Nectin-4 ADC产品线取得重要进展,但仍面临III期临床结果不确定性,若临床数据未达预期,可能影响产品上市和商业化进程。市场竞争方面,ADC药物市场参与者众多,新药上市后面临激烈的市场竞争,可能影响产品的市场份额和销售额。BD交易风险方面,虽然迈威生物已获得部分资产的授权和首付款,但BD交易的最终落地和里程碑收入的实现仍存在不确定性,可能影响公司的财务表现和发展前景。这些风险需要公司管理层密切关注并制定应对策略。