行情综述
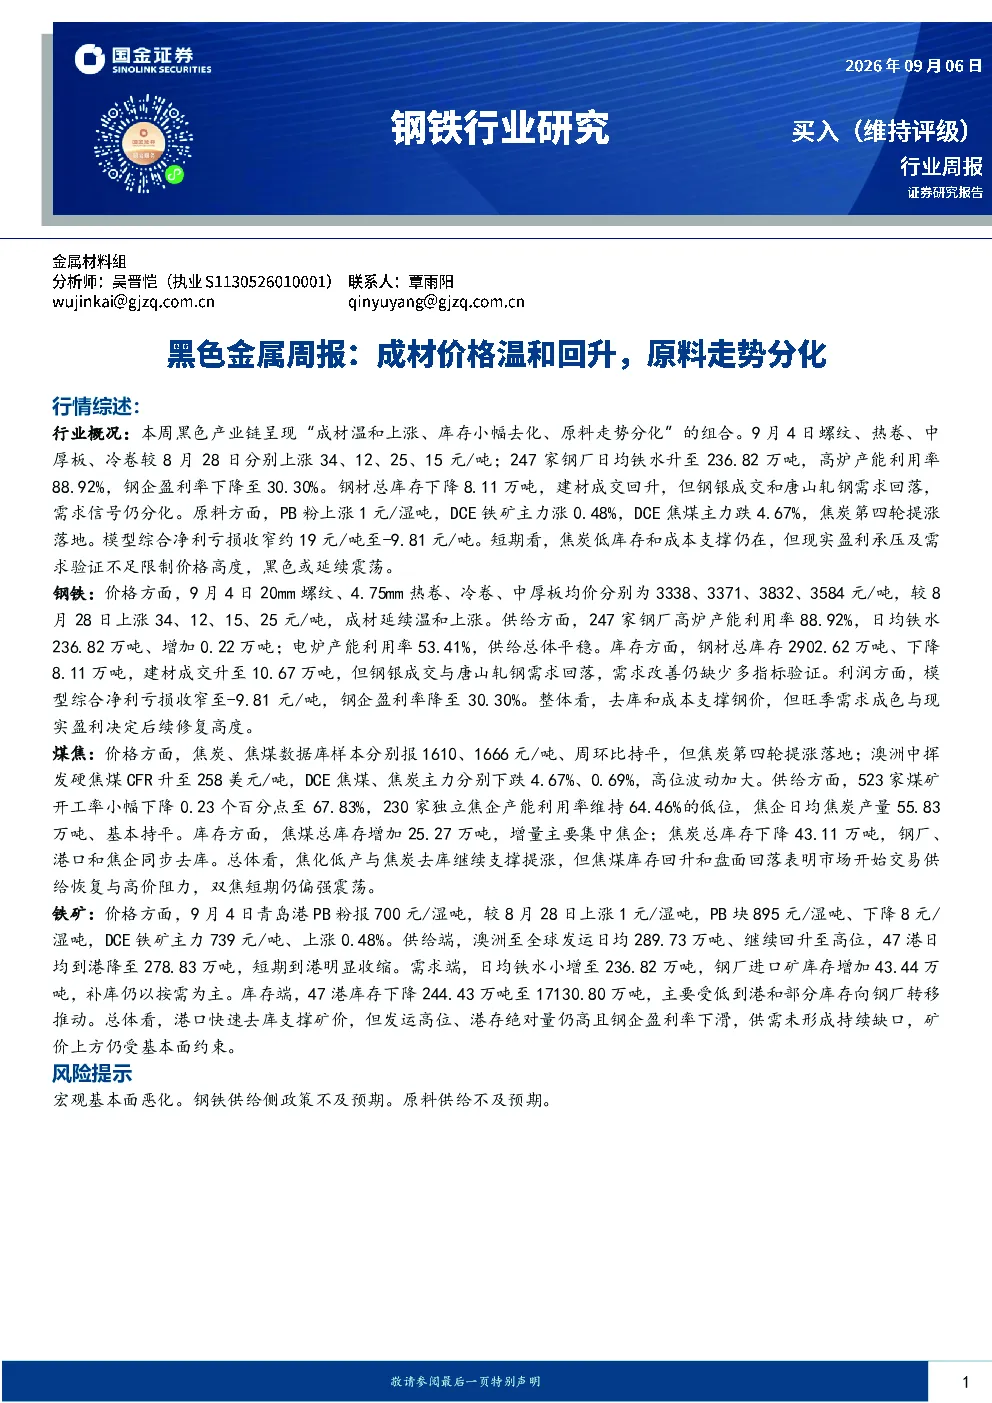
本周黑色产业链呈现“成材温和上涨、库存小幅去化、原料走势分化”的组合。9月4日螺纹、热卷、中厚板、冷卷较8月28日分别上涨34、12、25、15元/吨;247家钢厂日均铁水升至236.82万吨,高炉产能利用率88.92%,钢企盈利率下降至30.30%。钢材总库存下降8.11万吨,建材成交回升,但钢银成交和唐山轧钢需求回落,需求信号仍分化。原料方面,PB粉上涨1元/湿吨,DCE铁矿主力涨0.48%,DCE焦煤主力跌4.67%,焦炭第四轮提涨落地。模型综合净利亏损收窄约19元/吨至-9.81元/吨。短期看,焦炭低库存和成本支撑仍在,但现实盈利承压及需求验证不足限制价格高度,黑色或延续震荡。
钢铁行业概况&指数表现
行业概况:本周黑色产业链呈现“成材温和上涨、库存小幅去化、原料走势分化”的组合。9月4日螺纹、热卷均价较8月28日上涨34、12元/吨;PB粉上涨1元/湿吨,DCE铁矿、焦煤主力分别涨0.48%、跌4.67%,焦炭第四轮提涨落地。供需方面,247家钢厂日均铁水增加0.22万吨至236.82万吨,高炉产能利用率升至88.92%,仍处高位平台;钢材总库存下降8.11万吨,建材成交回升但钢银成交与唐山轧钢需求回落,旺季信号仍不一致。利润方面,模型综合净利亏损收窄约19元/吨至-9.81元/吨,但钢企盈利率降至30.30%。我们认为,焦炭低库存和成本上移仍支撑成材,需求弱修复与现实盈利承压并存,后续仍需成交持续回升并加快去库。指数表现:本周中信钢铁指数下跌0.99%,同期上证综指、万得全A指数分别下跌0.26%、1.14%,钢铁板块跑输上证综指0.74个百分点、跑赢万得全A指数0.14个百分点。成材现货上涨、钢材小幅去库和模型利润修复尚未抵消钢企盈利率下滑及需求分化的影响,板块持续超额收益仍需旺季成交、库存和利润共同验证。
细分行业基本面综述
钢铁:价格方面,9月4日螺纹、热卷、冷卷、中厚板均价分别为3338、3371、3832、3584元/吨,较8月28日上涨34、12、15、25元/吨,成材延续温和回升。供给方面,247家钢厂高炉产能利用率升至88.92%,日均铁水增加0.22万吨至236.82万吨;电炉产能利用率升至53.41%,供给总体维持高位。库存及需求方面,钢材总库存下降8.11万吨至2902.62万吨,建材成交增加1.04万吨至10.67万吨,但钢银成交下降3.22万吨、唐山轧钢需求下降0.66万吨,多项需求指标尚未一致改善。利润方面,模型综合净利改善约19元/吨至-9.81吨,长、短流程净利分别改善约16、35元/吨,但钢企盈利率下降2.17个百分点至30.30%。我们认为,钢材小幅去库并伴随价格上涨,成本推动的顺价已带来部分利润修复,但现实盈利仍弱;只有成交持续回升并带动去库加快,旺季修复才能确认。煤焦:价格方面,9月4日焦炭、焦煤数据库样本分别报1610、1666元/吨、周环比持平,但焦炭第四轮提涨落地;澳洲中挥发硬焦煤CFR升至258美元/吨,DCE焦煤、焦炭主力分别下跌4.67%、0.69%,盘面高位回落。供给方面,523家煤矿开工率下降0.23个百分点至67.83%,仍处平稳区间;230家独立焦企产能利用率维持64.46%的低位,日均焦炭产量55.83万吨、基本持平。库存方面,焦煤总库存增加25.27万吨至2027.33万吨,其中焦企库存增加28.29万吨,库存向焦化环节集中;焦炭总库存下降43.11万吨至882.72万吨,钢厂、港口、焦企库存分别下降28.89、7.98、6.24万吨。我们认为,低产量和全环节去库仍支撑焦炭提涨,但焦煤库存回升、盘面回调显示高价阻力与供给恢复预期升温;双焦短期偏强震荡,后续取决于煤矿复产、钢厂补库及铁水需求。铁矿:价格方面,9月4日青岛港PB粉报700元/湿吨,较8月28日上涨1元/湿吨;PB块895元/湿吨、下降8元/湿吨,DCE铁矿主力739元/吨、上涨0.48%。供给端,澳洲至全球发运日均289.73万吨、继续回升至高位,47港日均到港降至278.83万吨,短期到港明显收缩。需求端,日均铁水小增0.22万吨至236.82万吨,仍处高位平台;钢厂进口矿库存增加43.44万吨至8903.48万吨,补库力度温和。库存端,47港库存下降244.43万吨至17130.80万吨,去库主要由低到港及库存向钢厂转移推动,尚不能等同于需求转强。总体看,快速去库与海运成本支撑矿价,但高发运、港存绝对量仍高且钢企盈利率下滑,供需尚未形成持续缺口,矿价预计震荡。
黑色产业链景气指标更新
利润:模型综合净利亏损收窄约19元/吨至-9.81元/吨,长、短流程净利分别改善约16、35元/吨,但钢企盈利率下降2.17个百分点至30.30%。开工率:247家钢厂高炉产能利用率升至88.92%,电炉产能利用率升至53.41%;523家煤矿开工率下降0.23个百分点至67.83%;230家独立焦企产能利用率维持64.46%;47港日均到港降至278.83万吨。
黑色产业链价格数据更新
钢材:20mm螺纹、4.75mm热卷、冷卷、中厚板均价分别为3338、3371、3832、3584元/吨。原料:焦炭、焦煤数据库样本分别报1610、1666元/吨;澳洲中挥发硬焦煤CFR升至258美元/吨;DCE焦煤、焦炭主力分别下跌4.67%、0.69%。产业链期现:螺纹钢、热卷、焦炭、焦煤期货价格走势分析。海运:海运价格指数、铁矿典型航线指数。
黑色产业链供需数据更新
钢铁:钢材总库存2902.62万吨、下降8.11万吨;建材成交升至10.67万吨,钢银成交与唐山轧钢需求回落。铁矿:澳洲至全球发运日均289.73万吨;47港日均到港降至278.83万吨;钢厂进口矿库存增加43.44万吨至8903.48万吨;47港库存下降244.43万吨至17130.80万吨。双焦:焦煤总库存增加25.27万吨至2027.33万吨;焦炭总库存下降43.11万吨至882.72万吨。废钢:废钢到货量、废钢库存。
风险提示
宏观基本面恶化。钢铁需求宏观属性较强,若宏观经济恶化,将显著影响终端需求,导致产业链各环节价格迅速下跌。钢铁供给侧政策不及预期。若供给侧政策落地节奏较慢或不及预期,则钢铁行业的磨底时间可能延长,压制行业近端利润并影响企业估值。原料供给不及预期。未来原料供给趋于宽松,若Simandou为代表的原料供给放量节奏不及预期,则原料端对炼钢环节利润的挤压将继续维持,导致钢铁环节利润修复进度不及预期。