猜你想问
伯特利2Q26业绩表现如何?
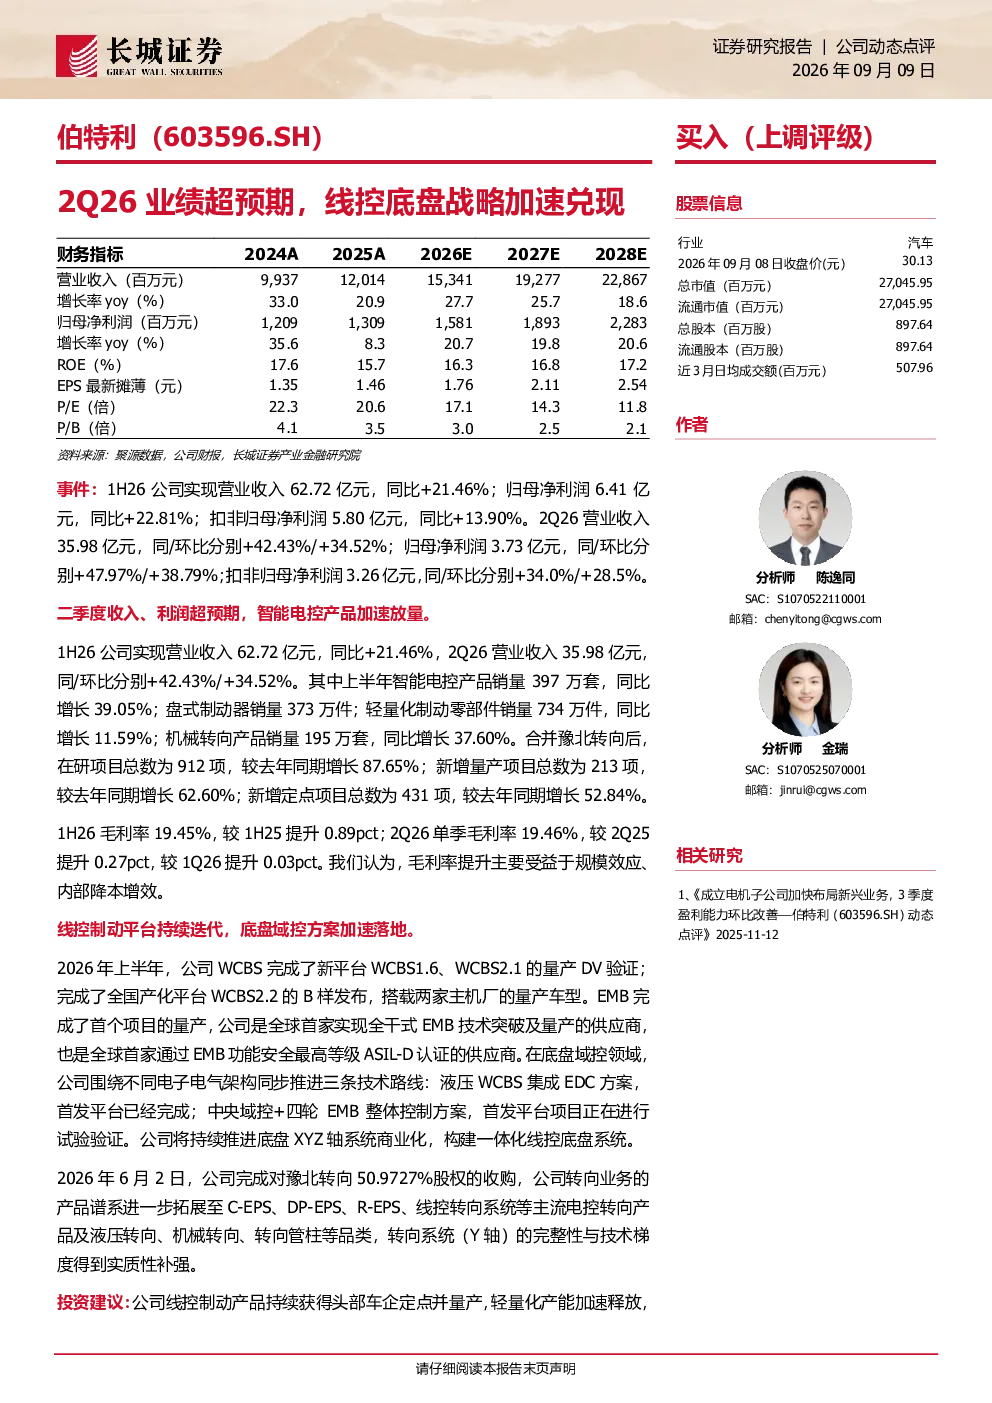
2026年上半年公司实现营业收入62.72亿元,同比增长21.46%;归母净利润6.41亿元,同比增长22.81%。第二季度营业收入35.98亿元,同比增长42.43%,环比增长34.52%;归母净利润3.73亿元,同比增长47.97%,环比增长38.79%。智能电控产品销量397万套,同比增长39.05%;盘式制动器销量373万件;轻量化制动零部件销量734万件,同比增长11.59%;机械转向产品销量195万套,同比增长37.60%。
伯特利线控底盘战略进展如何?
公司在研项目总数达912项,同比增长87.65%;新增量产项目213项,同比增长62.60%;新增定点项目431项,同比增长52.84%。WCBS平台完成新平台WCBS1.6、WCBS2.1的量产DV验证,WCBS2.2平台完成B样发布并搭载两家主机厂量产车型。EMB完成首个项目量产,是全球首家实现全干式EMB技术突破及量产的供应商。底盘域控领域推进液压WCBS集成EDC方案、中央域控+四轮EMB整体控制方案等技术路线。转向业务产品谱系拓展至C-EPS、DP-EPS、R-EPS、线控转向系统等主流电控转向产品及液压转向、机械转向、转向管柱等品类。
伯特利财务指标有何亮点?
2026年上半年毛利率19.45%,较2025年上半年提升0.89个百分点;第二季度毛利率19.46%,较2025年第二季度提升0.27个百分点,较2026年第一季度提升0.03个百分点。毛利率提升主要受益于规模效应和内部降本增效。公司预计2026/2027/2028年营业收入分别为153.41/192.77/228.67亿元,归母净利润分别为15.81/18.93/22.83亿元,对应当前PE为17.1/14.3/11.8倍。
汽车智能电动化对伯特利有何影响?
汽车智能电动化推动伯特利产品需求增长,公司线控底盘战略加速推进。公司转向业务产品谱系拓展至C-EPS、DP-EPS、R-EPS、线控转向系统等主流电控转向产品,并拓展液压转向、机械转向、转向管柱等品类。公司在WCBS平台、EMB技术领域取得突破,是全球首家实现全干式EMB技术突破及量产的供应商。这些进展有助于公司抓住汽车智能电动化发展机遇。
伯特利面临哪些风险?
公司产品推出及销售不及预期;车市价格战竞争加剧风险;汽车智能电动化进展不及预期;原材料成本上升超预期。这些风险需关注,但公司通过技术领先和战略布局已建立一定竞争优势,需持续跟踪其应对措施及市场变化。