猜你想问
这份研报的核心内容是什么?
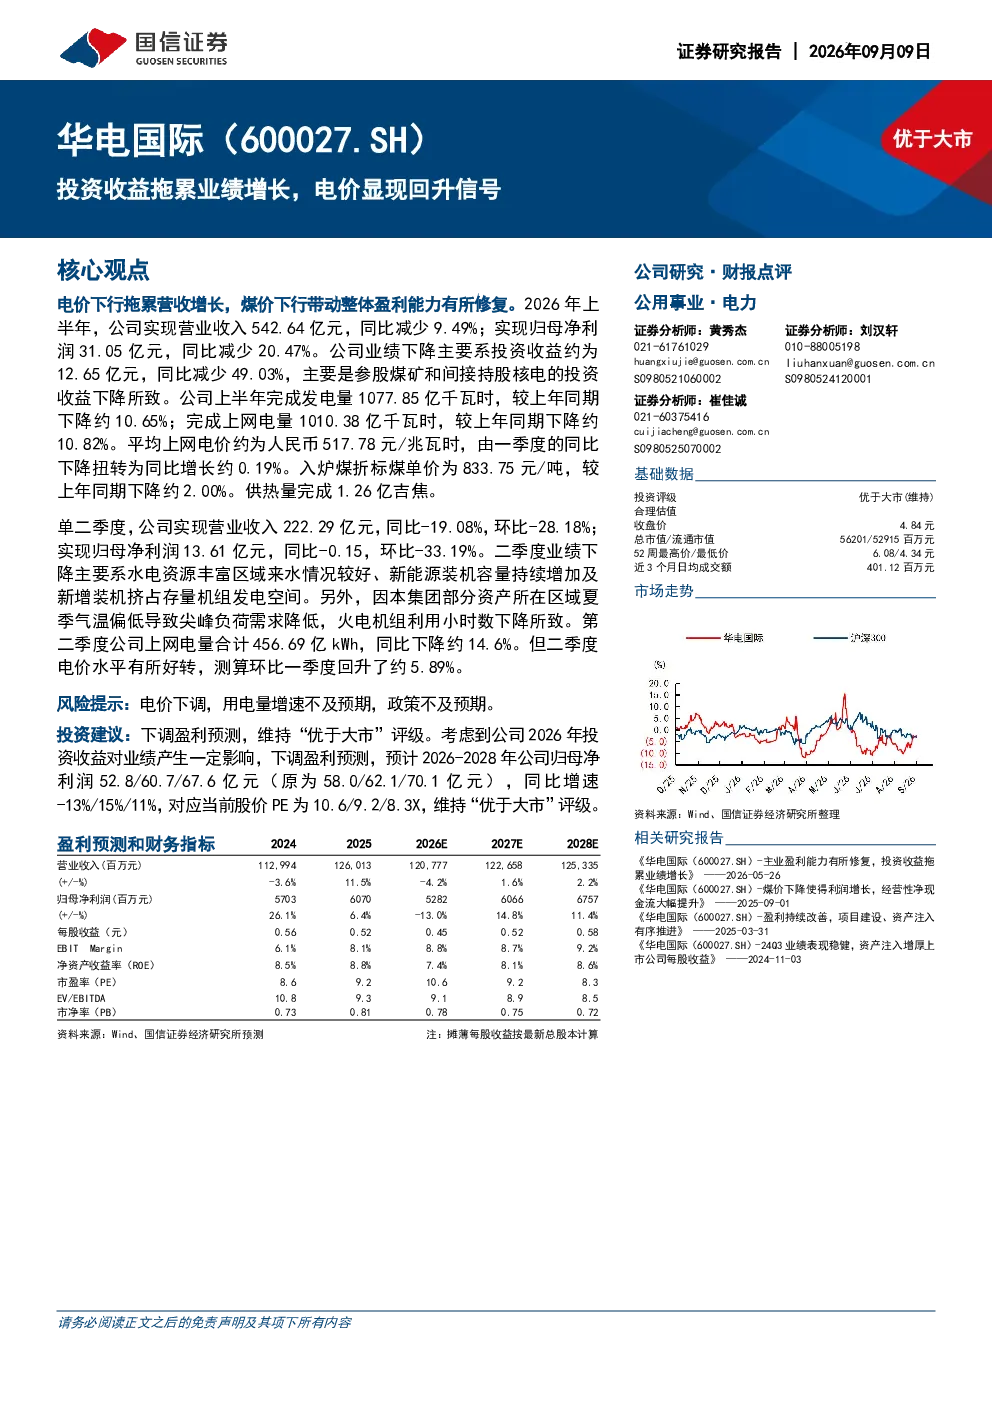
这份研报指出,公司上半年业绩受投资收益拖累,主要原因是参股煤矿和间接持股核电的投资收益下降,同比减少49.03%。尽管如此,电价显现回升信号,煤价下行带动盈利能力有所修复。上半年营业收入542.64亿元,同比减少9.49%;归母净利润31.05亿元,同比减少20.47%。平均上网电价由一季度的同比下降扭转为同比增长约0.19%,入炉煤折标煤单价下降约2.00%
公用事业行业的发展趋势如何?
公用事业行业的发展趋势显示,电价回升和煤价下行有助于提升火电企业的盈利能力。然而,新能源装机增加和水电来水较好等因素可能导致火电利用小时数下降,对业绩造成一定影响。此外,行业整体仍需关注政策变化、用电量增速等因素对业绩的影响
这份报告重点分析了哪些方向?
这份报告重点分析了公司上半年业绩受投资收益拖累的原因,以及电价回升和煤价下行对公司盈利能力的影响。报告还分析了二季度业绩下降的主要原因,包括水电来水较好、新能源装机增加、气温偏低导致火电利用小时数下降等。此外,报告还下调了盈利预测,预计2026-2028年归母净利润分别为52.8/60.7/67.6亿元,同比增速为-13%/15%/11%
当前市场对公用事业行业的现状判断是什么?
当前市场对公用事业行业的现状判断显示,电价回升和煤价下行对火电企业的盈利能力有所改善,但投资收益下降仍对整体业绩造成拖累。行业整体仍需关注政策变化、用电量增速等因素对业绩的影响。此外,新能源装机增加和水电来水较好等因素可能导致火电利用小时数下降,对业绩造成一定影响
这份研报提到了哪些风险提示?
这份研报提到了几个风险提示,包括电价下调、用电量增速不及预期、政策不及预期等。电价下调将直接影响火电企业的盈利能力,用电量增速不及预期可能导致火电企业面临产能过剩的风险,政策不及预期可能对行业的发展造成不利影响
你可能感兴趣
业绩增长受高煤价及电价折扣轻微拖累
招银国际2017-08-25
电价下行和成本提高拖累业绩增长,机组开发有序进行
公用事业国信证券2025-04-02
生药、化药逆势增长,投资收益减少拖累业绩同比+30%
农林牧渔中邮证券2024-05-08
市场景气拖累业绩,投资收益增长亮眼
信息技术国投证券2024-03-15
高端放量护航业绩增长,投资收益短期拖累
食品饮料安信证券2016-08-31
业绩快报点评:投资收益及棉花期货合约拖累业绩,建议更多关注主业增长
纺织服装东兴证券2019-03-22
主业盈利能力有所修复,投资收益拖累业绩增长
国信证券2026-05-26
2018年3季报点评:信托业务收入有所改善,投资收益下滑拖累业绩增长
金融国泰君安证券2018-10-24
2022年报点评:投资收益拖累营收,息差企稳回升
国泰君安证券2023-04-05
上网电量稳步增长,投资收益及电价下降致业绩承压
公用事业德邦证券2024-09-08