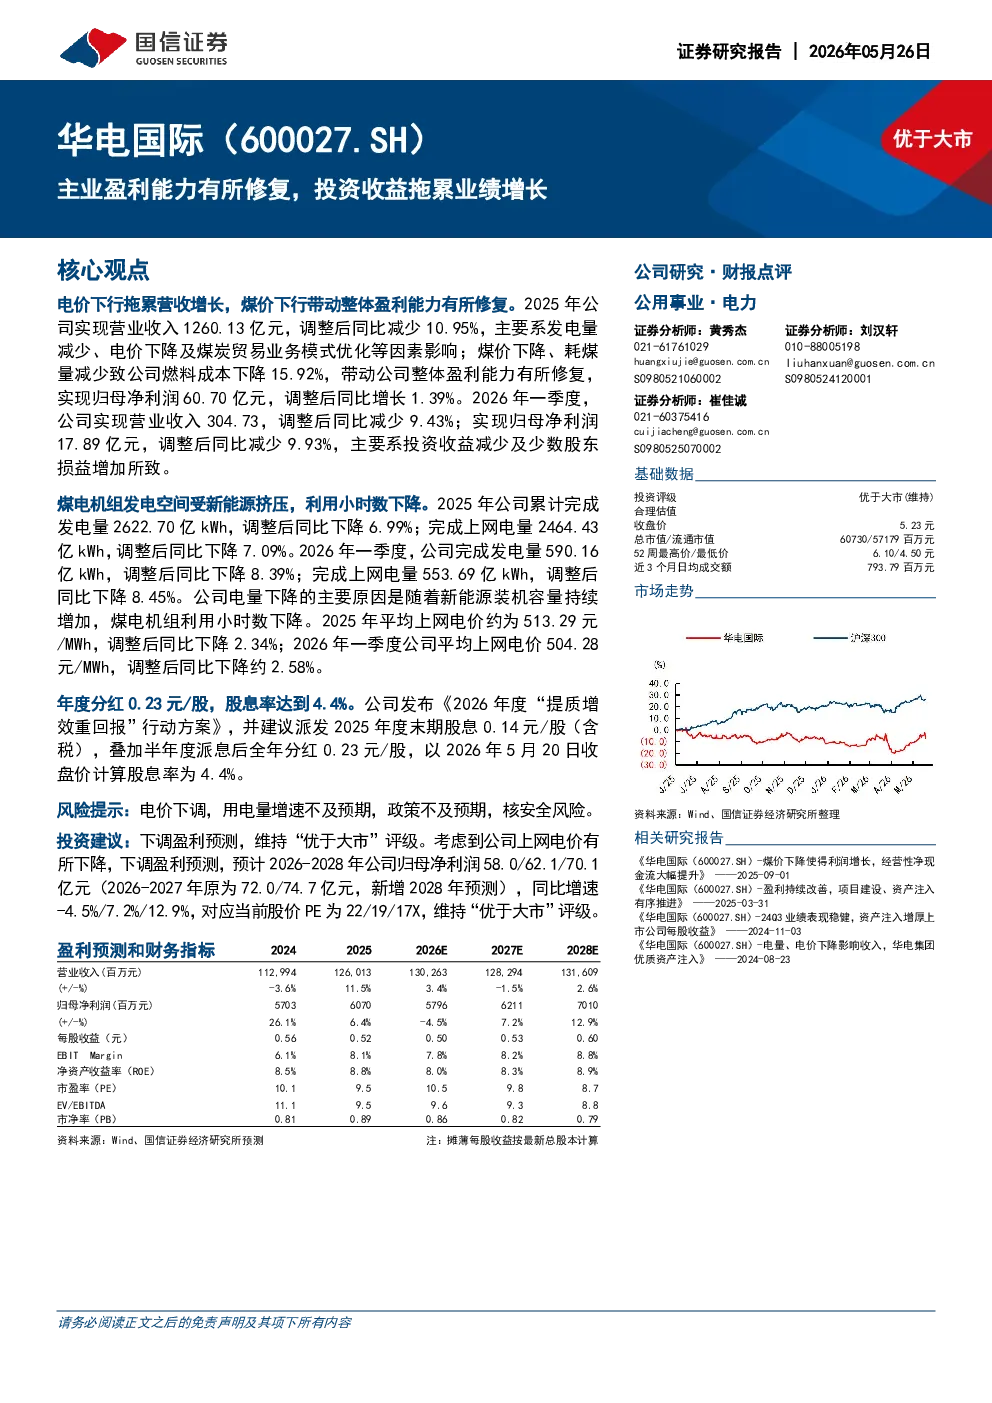
核心观点
- 电价下行拖累营收增长,煤价下行带动整体盈利能力有所修复。
- 2025年公司营业收入1260.13亿元,同比下降10.95%;归母净利润60.70亿元,同比增长1.39%。
- 2026年一季度,营业收入304.73亿元,同比下降9.43%;归母净利润17.89亿元,同比下降9.93%。
关键数据
- 发电量与上网电量:2025年累计完成发电量2622.70亿kWh,同比下降6.99%;完成上网电量2464.43亿kWh,同比下降7.09%。2026年一季度,发电量590.16亿kWh,同比下降8.39%;上网电量553.69亿kWh,同比下降8.45%。
- 平均上网电价:2025年平均上网电价约为513.29元/MWh,同比下降2.34%;2026年一季度平均上网电价504.28元/MWh,同比下降约2.58%。
- 毛利率与净利率:2025年毛利率为11.44%,同比提高2.66pct;净利率为6.52%,同比升高0.47pct。2026年一季度毛利率为12.63%,同比提高1.90pct;净利率为8.09%,同比降低0.43pct。
- 费用情况:2025年经营期间费用率合计4.37%,同比下降0.07pct。2026年一季度经营期间费用率为3.69%,同比继续下降0.14pct。
- ROE与权益乘数:2025年ROE为11.81%,同比提高0.15pct,权益乘数为3.58,同比提高0.32。2026年一季度ROE为3.39%,同比下降0.67pct,权益乘数提高至3.74。
- 资产负债率:截至2026年一季度末,资产负债率为59.71%,较2025年末下降1.65pct。
- 现金流情况:2025年经营性现金净流入272.21亿元,同比增长39.9%;投资性现金净流出142.62亿元,同比增长38.0%;融资性现金净流出127.93亿元,同比增长43.3%。2026年一季度经营性现金净流入56.43亿元,同比下降48.11%;投资性现金净流出22.08亿元,同比增加7.95%;融资性现金净流出46.42亿元,同比增加31.21%。
研究结论
- 公司盈利能力有所提高,主要得益于煤价下行带动燃料成本降低。
- 电价下降和新能源发展导致发电量和上网电量减少。
- 费用情况持续优化,ROE产生一定波动,但资产负债率持续下降。
- 年度分红0.23元/股,股息率为4.4%。
- 投资建议:下调盈利预测,维持“优于大市”评级。预计2026-2028年归母净利润58.0/62.1/70.1亿元,同比增速-4.5%/7.2%/12.9%,对应当前股价PE为22/19/17X。
风险提示
- 电价下调,用电量增速不及预期,政策不及预期,核安全风险。