猜你想问
骆驼股份2026年中报核心内容有哪些?
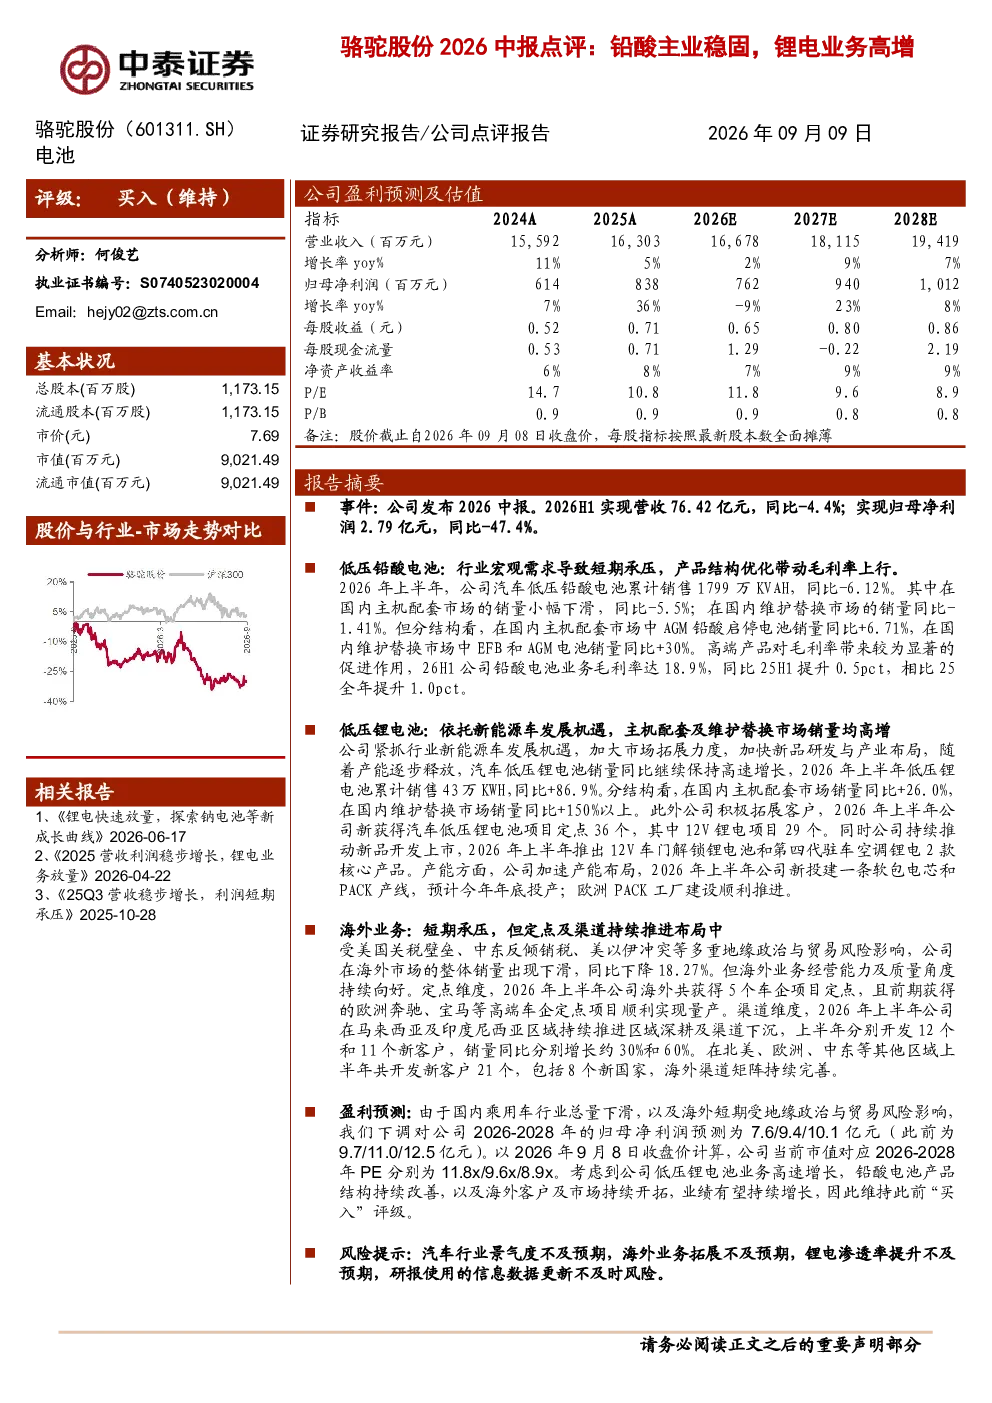
骆驼股份2026年中报显示,公司实现营收76.42亿元,同比-4.4%;归母净利润2.79亿元,同比-47.4%。低压铅酸电池销量同比-6.12%,但AGM铅酸启停电池销量同比+6.71%,EFB和AGM电池销量同比+30%。低压锂电池销量同比+86.9%,其中主机配套市场+26.0%,维护替换市场+150%以上。新获得36个定点项目,推出2款核心产品,产能加速布局。海外业务销量同比-18.27%,但获得5个车企定点,渠道下沉持续推进,新开发21个客户。
铅酸电池行业发展趋势如何?
铅酸电池行业面临需求下滑挑战,但骆驼股份通过产品结构优化应对。AGM铅酸启停电池销量同比+6.71%,EFB和AGM电池销量同比+30%,毛利率提升至18.9%。行业趋势显示,铅酸电池在储能、低速电动车等领域仍有需求,但需向高附加值产品转型。骆驼股份的EFB和AGM电池增长表明其产品升级方向正确。
研报重点分析了骆驼股份的哪些方面?
研报重点分析了骆驼股份的铅酸电池和锂电池业务表现。铅酸业务方面,报告关注了AGM启停电池、EFB和AGM电池的增长,以及毛利率提升。锂电池业务方面,报告强调了依托新能源车机遇,销量同比+86.9%的强劲增长,以及新获得的定点项目和产能布局。此外,海外业务拓展和盈利预测也受到关注。
骆驼股份的市场现状如何判断?
骆驼股份的市场现状呈现短期承压但长期向好的态势。短期来看,国内乘用车行业下滑及海外贸易风险导致业绩下滑,归母净利润同比-47.4%。但长期来看,低压锂电池高速增长、铅酸产品结构优化、海外市场持续拓展,支撑长期增长潜力。公司通过产品升级和业务多元化应对市场变化。
研报提示了哪些风险?
研报提示了汽车行业景气度、海外业务拓展、锂电渗透率提升不及预期的风险。汽车行业景气度下滑可能影响锂电池需求,海外业务拓展面临贸易风险,锂电渗透率提升缓慢则可能影响公司锂电池业务发展。这些风险需持续关注,但报告维持“买入”评级,表明认为长期增长潜力仍存。