猜你想问
中国银河2026年中报核心数据有哪些?
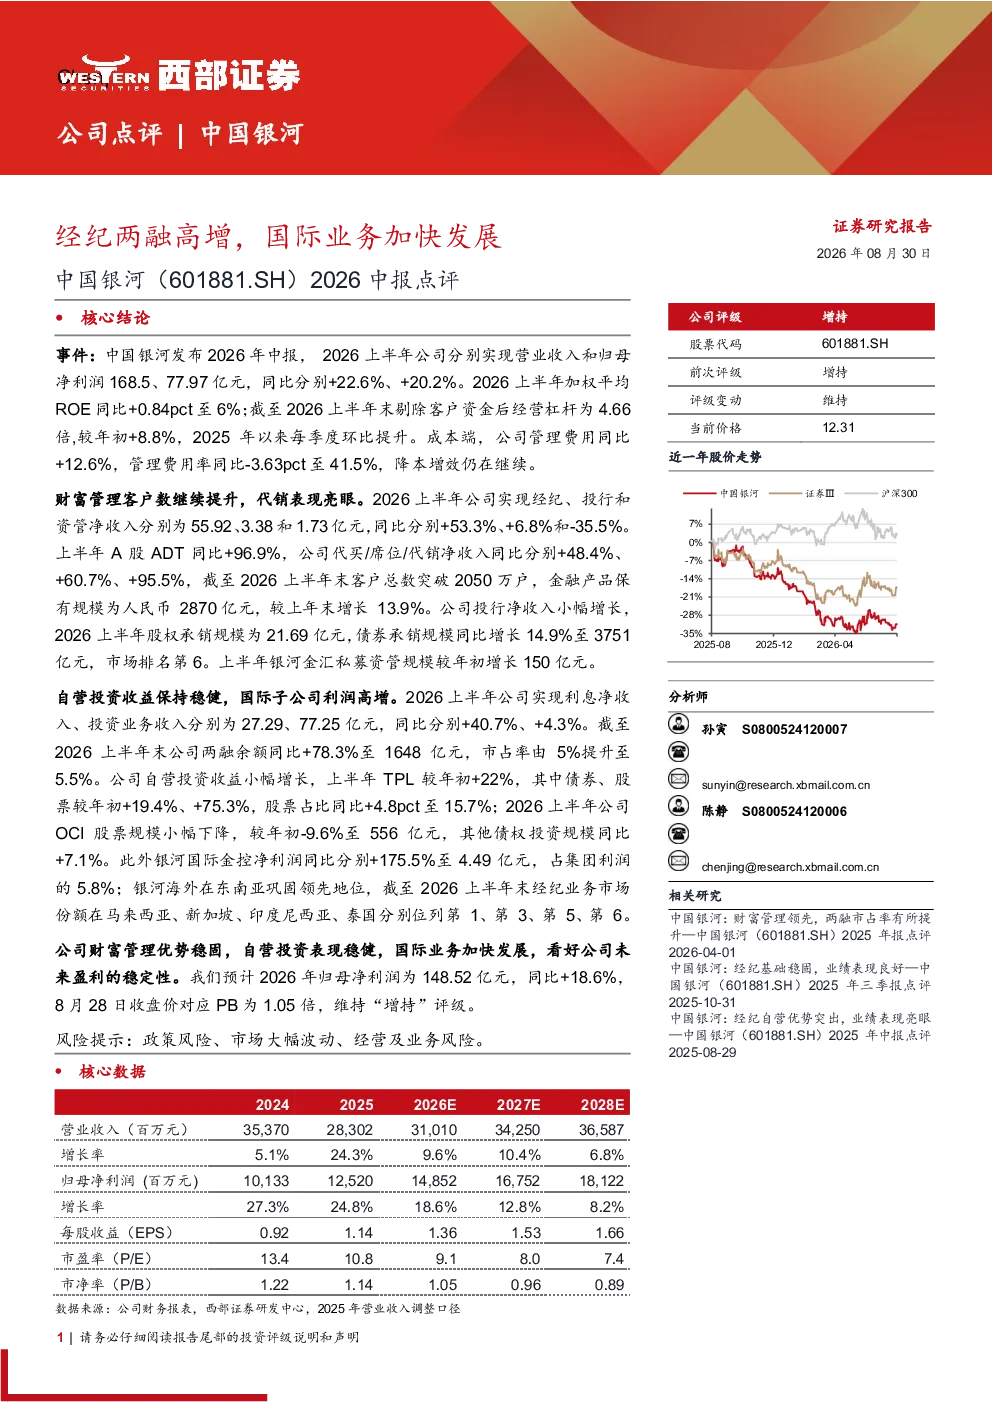
中国银河2026上半年实现营业收入168.5亿元,同比增长22.6%;归母净利润77.97亿元,同比增长20.2%。加权平均ROE同比提升0.84个百分点至6%,剔除客户资金后经营杠杆为4.66倍,较年初提升8.8%。管理费用率同比下降3.63个百分点至41.5%,降本增效持续推进。
财富管理业务表现如何?
财富管理业务方面,经纪、投行、资管净收入分别为55.92、3.38和1.73亿元,同比分别增长53.3%、6.8%和-35.5%。A股ADT同比增长96.9%,代买/席位/代销净收入同比分别增长48.4%、60.7%和95.5%。客户总数突破2050万户,金融产品保有规模达2870亿元,同比增长13.9%。
自营投资与国际业务有哪些亮点?
自营投资方面,利息净收入、投资业务收入分别为27.29、77.25亿元,同比分别增长40.7%、4.3%。两融余额同比增长78.3%至1648亿元,市占率提升至5.5%。国际业务加快发展,银河国际金控净利润同比增长175.5%至4.49亿元,占集团利润的5.8%。银河海外在东南亚市场巩固领先地位,经纪业务市场份额在马来西亚、新加坡、印度尼西亚、泰国分别位列第1、第3、第5、第6。
中国银河2026中报的行业发展趋势如何?
中国银河2026中报显示,财富管理业务持续增长,客户规模和产品保有规模稳步提升,反映行业向综合化、精细化管理转型。自营投资收益稳健,两融业务增长迅速,体现资本市场扩容和投资者结构优化趋势。国际业务布局成效显著,东南亚市场表现亮眼,显示行业对外开放和国际化战略的深化。
中国银河2026中报有哪些风险提示?
中国银河2026中报提示的风险包括政策风险,如金融监管政策变化可能影响业务发展;市场大幅波动风险,如利率、汇率、股价波动可能影响自营投资收益;经营及业务风险,如市场竞争加剧、业务创新不及预期等。
你可能感兴趣
东方财富子公司东财证券2021年财报点评:经纪及两融业务推动东财证券业绩高增
信息技术国泰君安证券2022-01-21
2025年半年报点评:市场持续活跃,推动经纪及两融业务高增
信息技术东吴证券2025-08-16
2023年报点评:经纪及两融市占率提升,自营业务高增贡献业绩增量
信息技术华创证券2024-03-17
经纪两融收入保持高增,投行投资等业务表现偏弱
金融国金证券2026-04-29
中国银河2026年一季报点评高景气下经纪、信用收入高增,投资收益略承压
国泰海通证券2026-05-06
国联民生(601456)2026年半年报点评:经纪高增驱动盈利增长,投资业务环比修复
国泰海通证券2026-09-03
经纪及两融驱动业绩高增,自营略有承压
国联民生证券2025-10-26
2020H1经纪两融持续高增,互联网券商优势再次体现
信息技术国盛证券2020-07-19
投资银行业与经纪业-两融业务风险和空间的深度解析:“融”尚可控,“融”仍可增
金融国泰君安证券2015-07-06
经纪业务增速显著,净资本保障两融业务发展
信息技术安信证券2019-07-26