猜你想问
Best Pacific 2026年上半年的业绩表现如何?
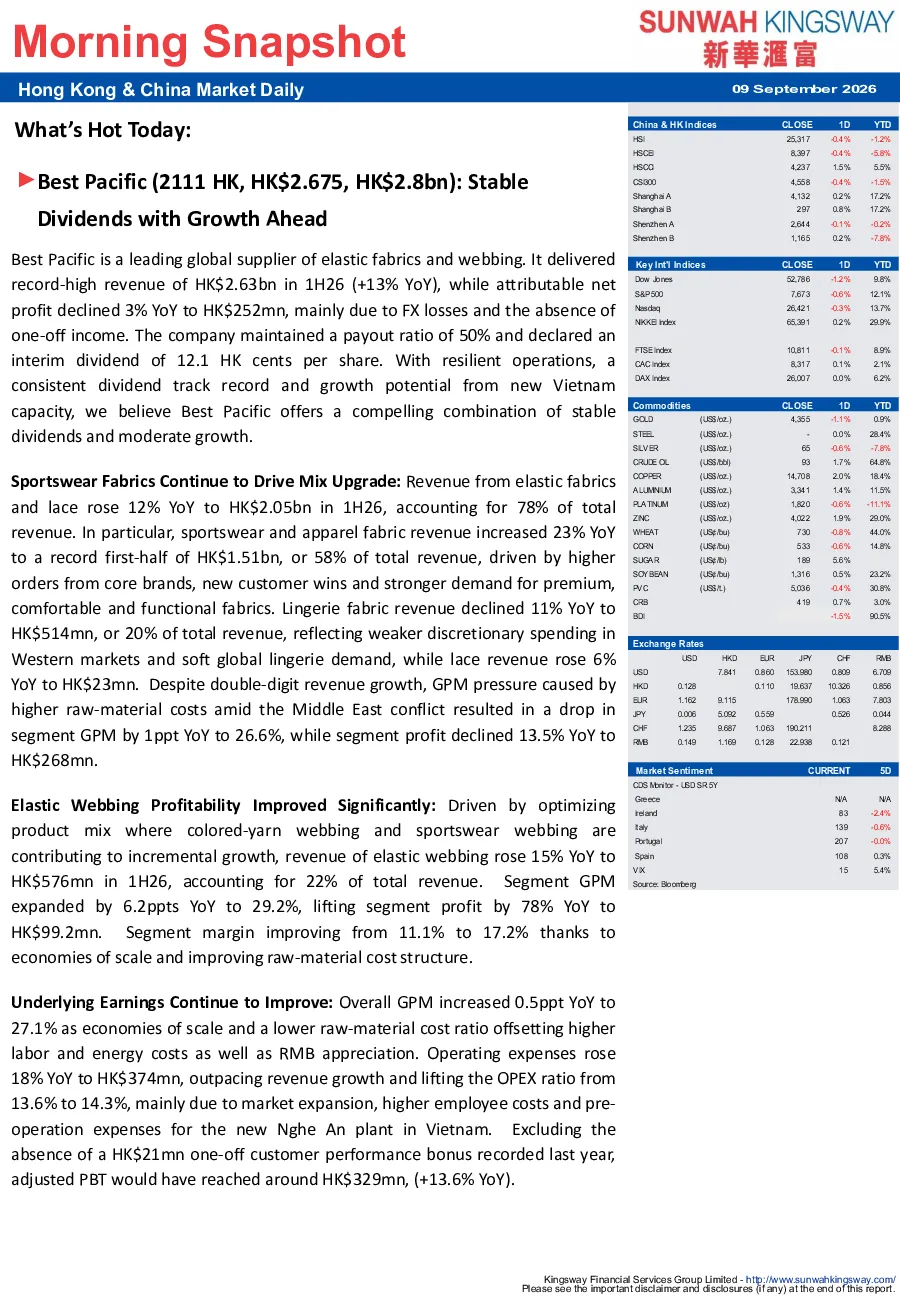
Best Pacific 2026年上半年营收同比增长13%至26.3亿港元,弹性织带部门收入增长15%至5.76亿港元,毛利率提升6.2个百分点至29.2%,部门利润增长78%至9,920万港元。运动服饰面料部门收入增长12%至20.5亿港元,毛利率下降1个百分点至26.6%,部门利润下降13.5%至2.68亿港元。整体毛利率提升0.5个百分点至27.1%,但净利润下滑3%至2.52亿港元,主要受汇率损失及无一次性收入影响。公司维持50%派息比率,宣派中期股息每股12.1港元。
Best Pacific 的核心业务有哪些发展趋势?
Best Pacific的核心业务包括弹性织带和运动服饰面料。弹性织带部门受益于产品组合优化,彩色纱线织带和运动服织带贡献增量增长,收入增长15%,毛利率提升6.2个百分点至29.2%,利润增长78%。运动服饰面料部门收入增长12%,其中运动服饰及服装面料增长23%,主要受核心品牌订单增加、新客户获取及高端面料需求增强推动。但该部门毛利率下降1个百分点至26.6%,利润下降13.5%,主要受原材料成本上升影响。公司正通过产品创新和一站式解决方案战略推动业务发展。
研报对 Best Pacific 的重点分析方向是什么?
研报重点分析了Best Pacific的核心业务表现、盈利能力与成本、财务状况及未来展望。报告指出弹性织带部门表现强劲,运动服饰面料部门面临原材料成本上升压力。整体毛利率有所提升,但净利润下滑。财务状况显示健康的现金流转换,但自由现金流因资本开支增加而下降。未来展望方面,新产能将增加约10%至15%的总产能,短期压力主要来自原材料和能源成本上升,但低杠杆率和稳定的经营现金流提供了融资灵活性。
当前 Best Pacific 市场现状如何?
Best Pacific市场现状显示公司业务具有韧性,弹性织带部门表现突出,收入和利润均大幅增长。运动服饰面料部门收入稳定增长,但面临毛利率下滑的挑战。公司整体毛利率有所提升,但净利润受汇率等因素影响下滑。财务状况方面,经营现金流健康,但自由现金流下降。公司拥有全球生产布局、优质客户群和持续派息记录,展现出稳定的派息回报与适度的增长潜力。
Best Pacific 研报中提示了哪些风险?
Best Pacific研报提示的主要风险包括:原材料和能源成本上升,短期内对利润率造成压力,公司正通过价格调整缓解此影响;运营费用增速超过收入增长,导致费用率上升;新工厂预运营费用增加;存货周转天数增加,主要由于原材料价格上涨及备货增加。此外,汇率波动也可能影响公司业绩表现。公司需关注成本控制和产能扩张带来的财务压力。