猜你想问
这份研报的核心内容是什么?
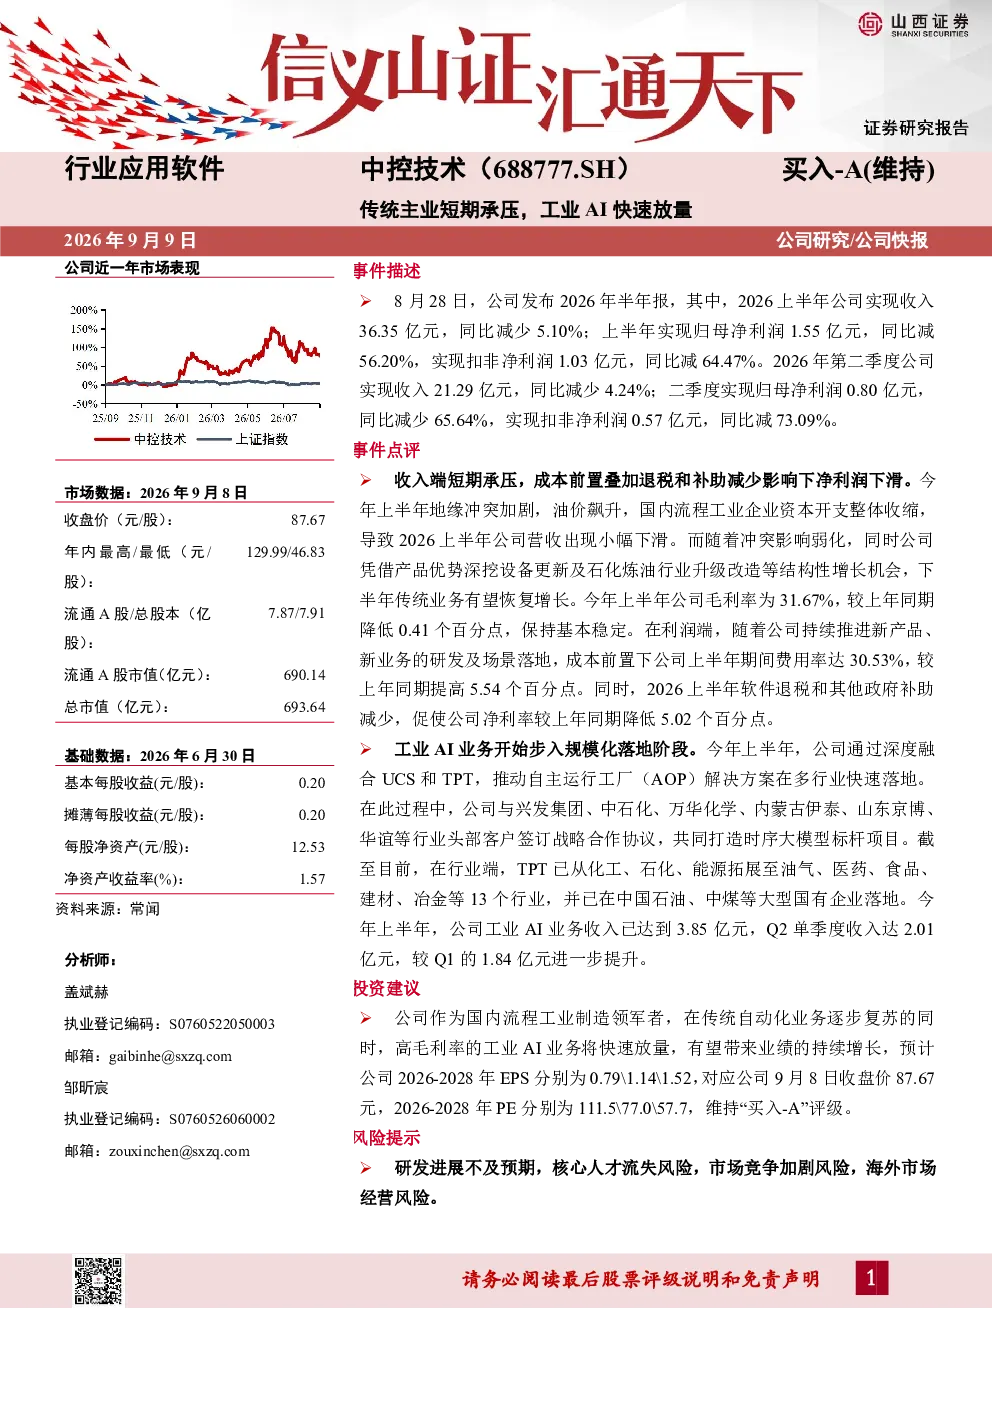
该研报指出传统主业短期承压,2026年上半年公司收入36.35亿元,同比减少5.10%;归母净利润1.55亿元,同比减56.20%。主要受地缘冲突加剧、油价飙升及资本开支收缩影响。毛利率31.67%,保持稳定;期间费用率30.53%,同比提高5.54个百分点;软件退税和补助减少导致净利率下降。同时,工业AI业务快速放量,上半年收入3.85亿元,Q2单季度收入2.01亿元,同比增长。公司通过深度融合UCS和TPT,推动自主运行工厂(AOP)解决方案在化工、石化、能源等13个行业落地,并与行业头部客户签订战略合作协议。
工业AI赛道的发展趋势如何?
工业AI赛道呈现快速发展趋势,该研报显示中控技术在工业AI领域表现突出。公司上半年工业AI业务收入3.85亿元,Q2单季度收入2.01亿元,同比增长。通过深度融合UCS和TPT,公司推动自主运行工厂(AOP)解决方案在化工、石化、能源等13个行业落地,并与行业头部客户签订战略合作协议。这表明工业AI技术在多个行业得到应用,市场需求旺盛,未来增长潜力巨大。
研报重点分析了哪些方向?
研报重点分析了传统主业短期承压与工业AI业务快速放量两个方面。传统主业方面,报告详细分析了收入、利润、毛利率、费用率等关键数据,指出受地缘冲突、油价飙升及资本开支收缩影响,公司短期面临压力。工业AI业务方面,报告重点介绍了公司通过深度融合UCS和TPT,推动自主运行工厂(AOP)解决方案在多个行业落地的情况,以及与行业头部客户签订战略合作协议的进展。
当前市场对工业AI领域的现状判断是什么?
当前市场对工业AI领域的现状判断是积极且充满机遇。该研报显示,中控技术等企业在工业AI领域取得显著进展,通过技术创新和行业应用,推动自主运行工厂解决方案在多个行业落地。工业AI业务收入快速增长,与行业头部客户签订战略合作协议,表明市场需求旺盛,技术成熟度不断提升。整体来看,工业AI领域正处于快速发展阶段,未来市场空间广阔。
研报提到了哪些风险提示?
研报提到了研发进展不及预期、核心人才流失、市场竞争加剧、海外市场经营风险等四项主要风险。研发进展不及预期可能导致技术领先优势减弱,影响公司竞争力。核心人才流失可能影响公司技术积累和业务发展。市场竞争加剧可能压缩公司市场份额和利润空间。海外市场经营风险则涉及汇率波动、政策变化等因素,可能影响公司国际化战略的推进。这些风险需要公司密切关注并采取应对措施。