猜你想问
这份研报的核心内容是什么?
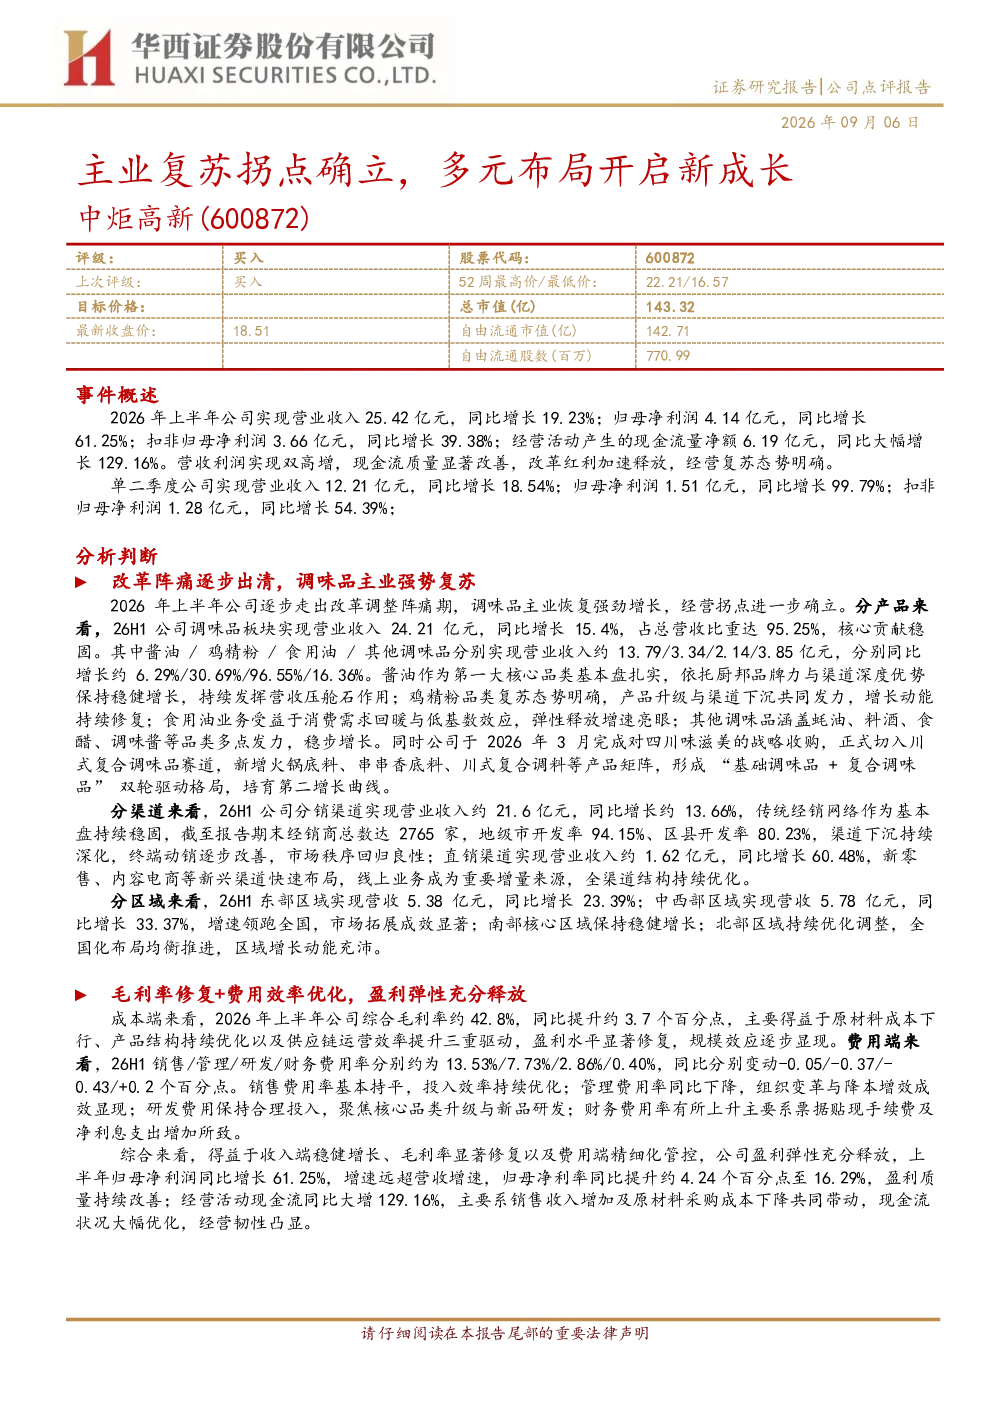
研报显示,2026年上半年公司实现营业收入25.42亿元,同比增长19.23%;归母净利润4.14亿元,同比增长61.25%。调味品主业强势复苏,占总营收95.25%,酱油、鸡精粉、食用油等品类均实现增长。公司完成对四川味滋美的收购,切入川式复合调味品赛道。分销渠道和直销渠道营收分别同比增长13.66%和60.48%,中西部区域增速领跑全国。毛利率提升3.7个百分点至42.8%,费用效率优化,归母净利率达16.29%,现金流大增129.16%。
调味品行业发展趋势如何?
调味品行业正经历转型升级,基础调味品市场趋于成熟,复合调味品成为增长新动能。公司通过收购四川味滋美,布局川式复合调味品赛道,形成“基础+复合”双轮驱动格局。行业竞争加剧,但公司通过渠道下沉、精细化运营、产品结构优化及供应链效率提升,实现业绩修复增长。未来,行业将向全品类矩阵、全国化布局、新兴渠道拓展及数字化运营方向发展。
研报重点分析了哪些方向?
研报重点分析了公司主业复苏态势,包括调味品板块各品类增长情况、渠道及区域表现。同时关注公司战略收购四川味滋美的协同效应,以及“强基多元”战略的长期成长空间。报告还评估了公司盈利能力改善情况,如毛利率修复、费用效率优化,以及现金流质量显著提升。此外,报告探讨了公司“基础+复合”全品类矩阵的完善,及股东回报机制优化等方面。
当前市场对中炬高新有何判断?
市场判断中炬高新经营复苏态势明确,改革红利加速释放。公司调味品主业强势复苏,复合调味品布局成功,渠道下沉与精细化运营成效显著。盈利能力持续改善,毛利率提升、费用优化带动净利率增长,现金流大幅改善。公司坚持“强基、多元、高效”管理主题,完善产品矩阵,深化全国化布局,拓展新兴渠道,推进数字化工程,为长期成长奠定基础。
研报提示了哪些风险?
研报提示的风险包括行业竞争加剧,可能导致市场份额波动;餐饮渠道扩张若未达预期,可能影响业绩增长;食品安全问题始终是行业底线,需持续关注。此外,原材料成本波动、产品结构变化及新兴渠道拓展的不确定性也可能对公司经营产生影响。投资者需关注这些风险因素,结合公司战略布局及执行能力进行综合判断。