猜你想问
昊华能源2026年半年度报告核心内容是什么?
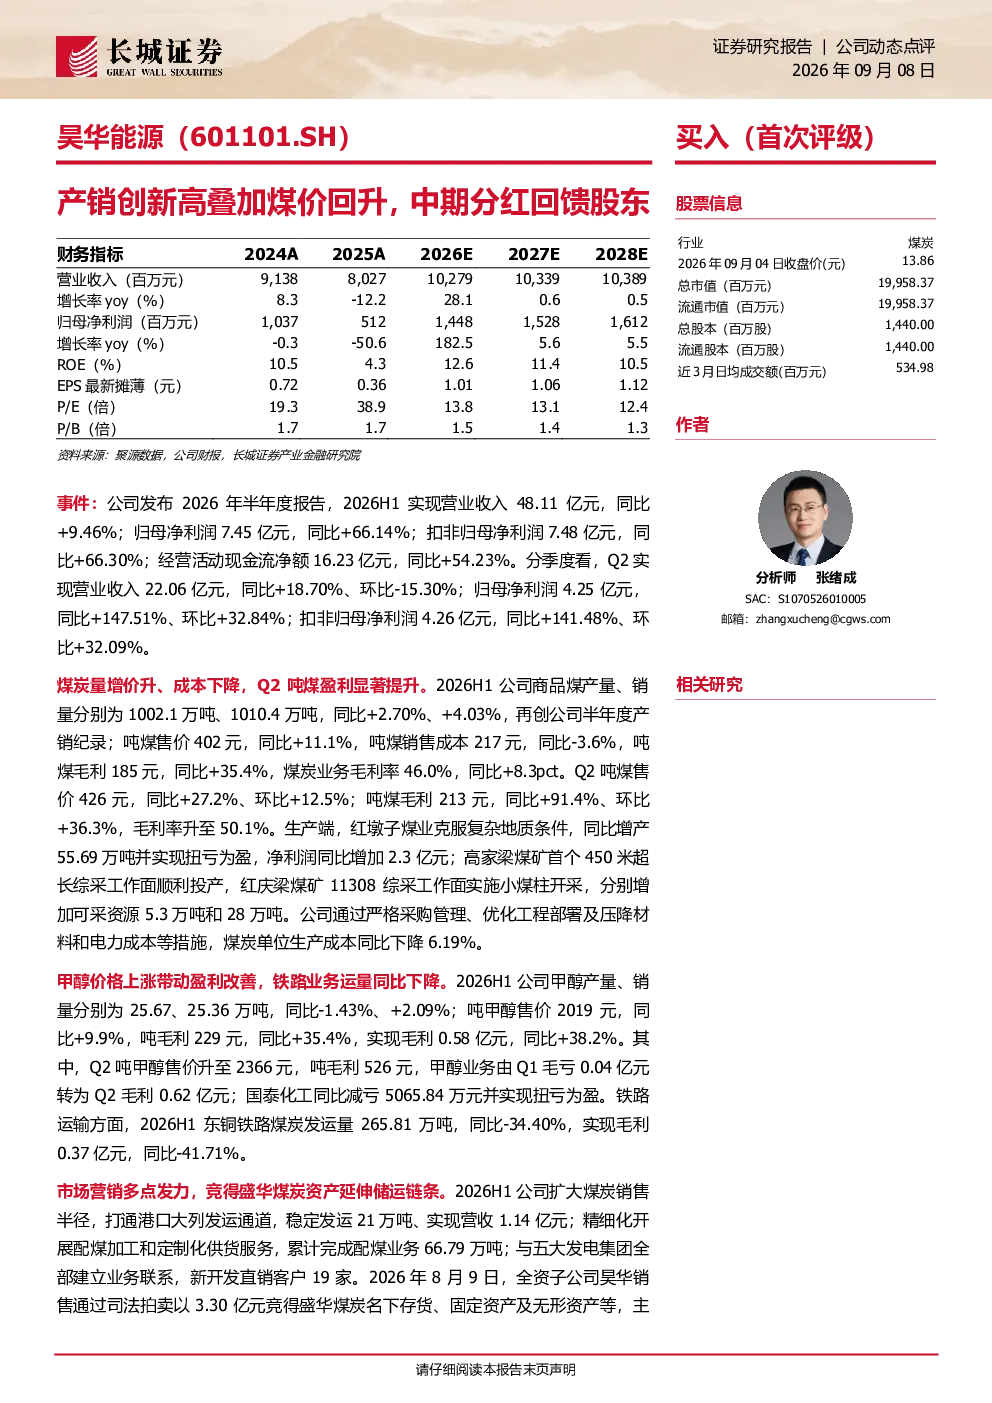
昊华能源2026年半年度报告显示,公司产销创新高叠加煤价回升,中期分红回馈股东。2026H1实现营业收入48.11亿元,同比+9.46%;归母净利润7.45亿元,同比+66.14%。煤炭业务方面,商品煤产量、销量分别为1002.1万吨、1010.4万吨,同比+2.70%、+4.03%,吨煤售价402元,同比+11.1%,吨煤毛利185元,同比+35.4%,毛利率升至46.0%。甲醇业务方面,甲醇产量、销量分别为25.67、25.36万吨,吨甲醇售价2019元,吨毛利229元,实现毛利0.58亿元,同比+38.2%。
煤炭行业发展趋势如何?
煤炭行业发展趋势方面,昊华能源2026年半年度报告显示,公司煤炭业务产销稳步增长,吨煤售价和毛利显著提升,毛利率升至46.0%。生产端通过技术优化降低成本,单位生产成本同比下降6.19%。市场营销方面,公司扩大销售半径,打通港口大列发运通道,与五大发电集团建立业务联系,延伸储运链条。这些举措表明煤炭行业在稳定产量基础上,通过精细化管理和市场拓展提升盈利能力,但需关注煤炭价格波动和产能释放风险。
报告重点分析了哪些方向?
报告重点分析了煤炭和甲醇业务的经营情况及市场策略。煤炭业务方面,报告详细披露了产量销量数据、吨煤售价毛利变化、生产成本控制措施以及市场营销拓展情况。甲醇业务方面,报告分析了产量销量、吨价毛利变化,以及Q2由毛亏转为毛利的情况。此外,报告还介绍了铁路运输业务的变化和市场营销的新进展,如竞得铁路专用线及煤炭集运站,延伸储运链条。
当前市场对昊华能源的判断是什么?
当前市场对昊华能源的判断主要基于其2026年半年度报告表现。公司产销创新高,煤价回升带动利润大幅增长,中期分红方案也体现了对股东的回报。煤炭业务盈利能力显著提升,甲醇业务扭亏为盈,市场营销拓展成效明显。报告预测2026-2028年归母净利润将保持增长,但增速有所放缓。整体来看,公司在行业周期中表现稳健,但仍需关注宏观经济、煤炭价格、产能释放等多重市场因素影响。
研报提示了哪些风险?
研报提示的主要风险包括:经济增长不及预期可能导致需求下降;煤炭价格大幅下跌将压缩利润空间;产能释放不及预期可能影响市场供需平衡;原材料价格波动可能增加生产成本;甲醇价格波动对业绩造成影响。此外,报告还提到产能释放不及预期和原材料价格波动风险,以及甲醇价格波动对业绩的影响。这些风险需结合行业周期和市场环境综合评估,以规避潜在的投资不确定性。