猜你想问
新亚电子2026年上半年业绩表现如何?
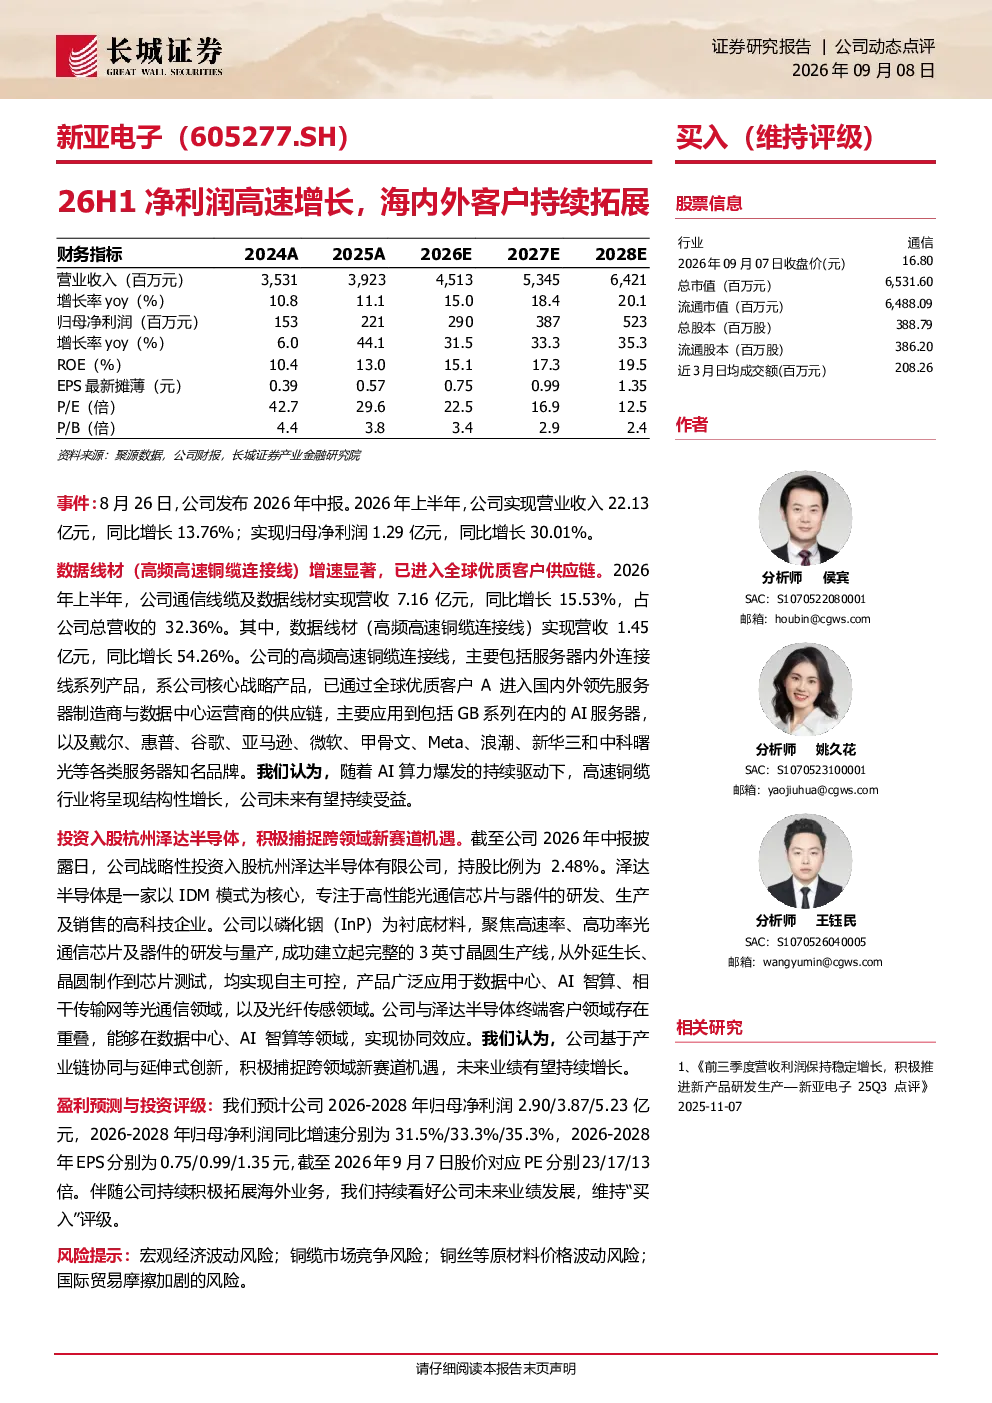
新亚电子2026年上半年实现营业收入22.13亿元,同比增长13.76%;归母净利润1.29亿元,同比增长30.01%。通信线缆及数据线材营收7.16亿元,同比增长15.53%;数据线材(高频高速铜缆连接线)营收1.45亿元,同比增长54.26%。该产品已进入全球优质客户供应链,应用于AI服务器及多家知名服务器品牌。
高频高速铜缆连接线业务前景如何?
高频高速铜缆连接线作为新亚电子的核心战略产品,主要应用于AI服务器等领域。受益于AI算力爆发,该产品未来有望持续增长。目前该产品已进入全球优质客户供应链,应用于AI服务器及多家知名服务器品牌,市场前景广阔。
新亚电子在行业中的发展策略是什么?
新亚电子以高频高速铜缆连接线为核心战略产品,积极拓展海内外客户。同时,公司战略性投资入股杭州泽达半导体,专注高性能光通信芯片与器件,与公司终端客户领域存在重叠,实现协同效应。这些策略有助于公司提升市场竞争力,拓展业务范围。
当前铜缆市场竞争情况如何?
铜缆市场竞争激烈,新亚电子通过技术创新和产品升级保持竞争优势。公司高频高速铜缆连接线产品性能优异,已进入全球优质客户供应链,应用于AI服务器及多家知名服务器品牌。未来,公司将持续拓展海外业务,提升市场份额。
研报中提示的主要风险有哪些?
研报提示的主要风险包括宏观经济波动、铜缆市场竞争、原材料价格波动、国际贸易摩擦等。这些风险可能对公司业绩产生影响,需密切关注市场动态,做好风险管理。
你可能感兴趣
长城证券_公司报告_鼎通科技_26H1净利润实现高速增长,海内外液冷产能布局助力未来发展_其他电子零组件Ⅲ_侯宾,姚久花,王钰民
电子设备长城证券2026-08-13
净利润实现高速增长,持续攻坚海内外客户助力未来发展
长城证券2026-05-21
单三季度净利润同比增长54%,汽车电子新产品、新客户持续放量
电子设备国信证券2024-11-01
新客户拓展顺利,业绩高速增长
家用电器安信证券2022-10-28
中小盘信息更新:新产品放量叠加新客户拓展,2024Q1业绩高速增长
开源证券2024-05-05
2018年中报点评:测试机实现高速增长,新客户、新产品拓展顺利
机械设备国泰君安证券2018-08-20
华阳集团22Q3点评:3Q22主营业务高速增长,新客户、新订单拓展加速
太平洋证券2022-11-21
单三季度归母净利润同比增长21%,新项目、新客户有序拓展
交通运输国信证券2023-10-30
上半年净利润同比增长38%,新能源客户持续拓展
电气设备国信证券2023-08-30
北交所信息更新:汽车电子新客户已进入批量生产,2025Q1归母净利润同比增长115%
电子设备开源证券2025-06-15