猜你想问
这份国防军工行业周报的核心内容是什么?
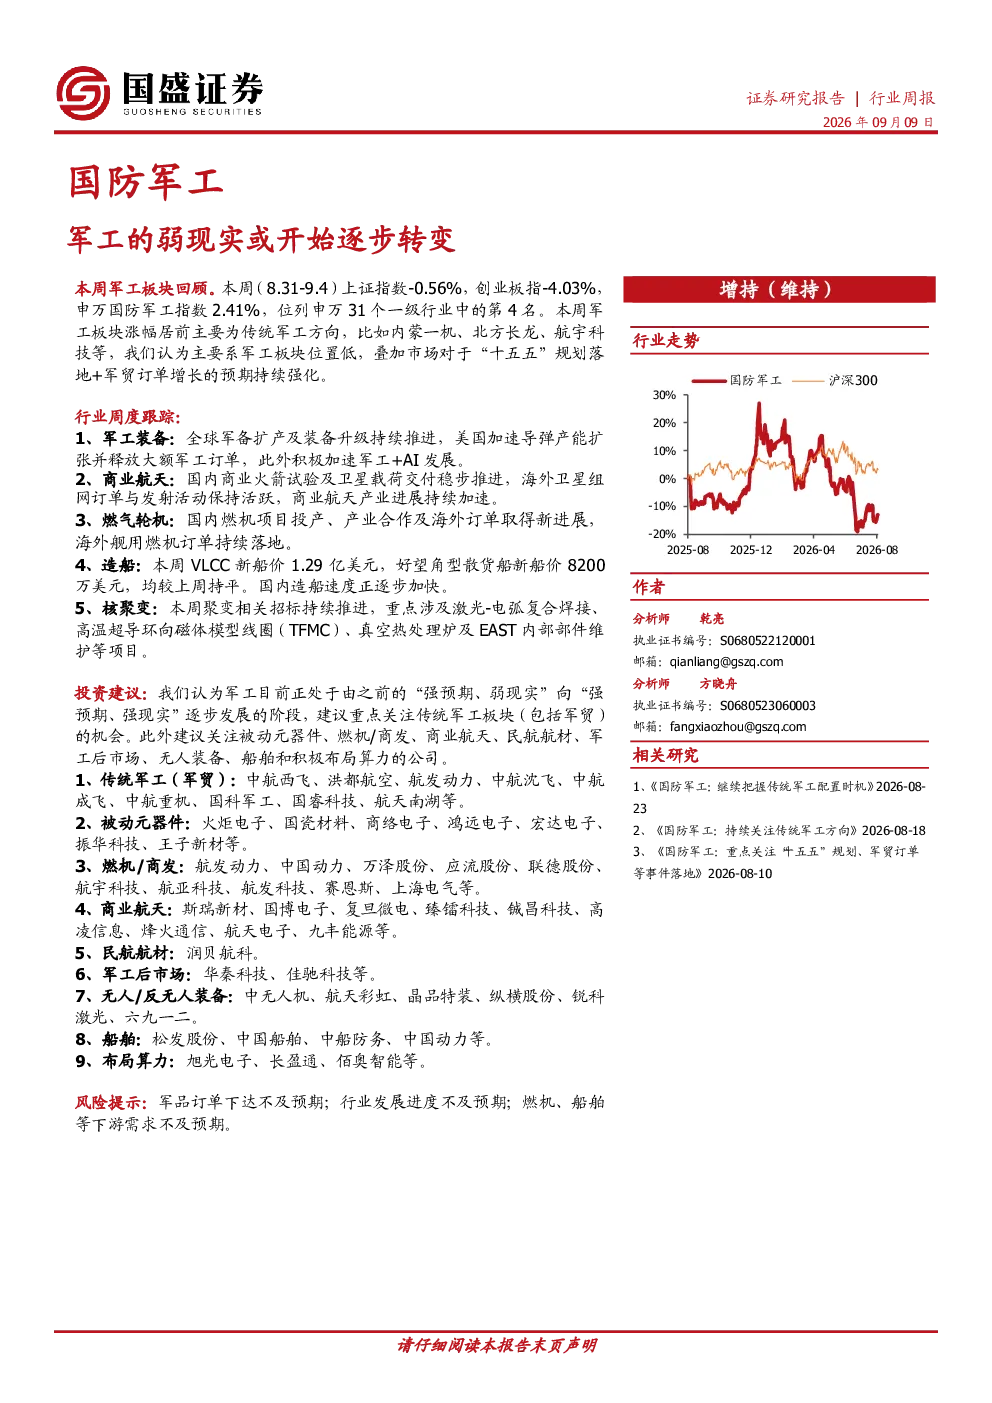
本周申万国防军工指数上涨2.41%,位列申万31个一级行业第4名。板块涨幅居前的主要为传统军工方向,如内蒙一机、北方长龙、航宇科技等,主要原因是军工板块位置低,且市场对“十五五”规划落地和军贸订单增长的预期持续强化。报告还提及全球军备扩产及装备升级持续推进,美国加速导弹产能扩张并释放大额军工订单,同时积极加速军工+AI发展。国内商业火箭试验及卫星载荷交付稳步推进,海外卫星组网订单与发射活动保持活跃。国内燃机项目投产、产业合作及海外订单取得新进展,海外舰用燃机订单持续落地。聚变相关招标持续推进,涉及激光-电弧复合焊接、高温超导环向磁体模型线圈(TFMC)、真空热处理炉及EAST内部部件维护等项目。军工板块目前正处于由“强预期、弱现实”向“强预期、强现实”逐步发展的阶段。建议重点关注传统军工板块(包括军贸)的机会,此外建议关注被动元器件、燃机/商发、商业航天、民航航材、军工后市场、无人装备、船舶和积极布局算力的公司。
国防军工行业的发展趋势如何?
国防军工行业正处于由“强预期、弱现实”向“强预期、强现实”逐步发展的阶段。全球军备扩产及装备升级持续推进,美国加速导弹产能扩张并释放大额军工订单,同时积极加速军工+AI发展。国内商业火箭试验及卫星载荷交付稳步推进,海外卫星组网订单与发射活动保持活跃。国内燃机项目投产、产业合作及海外订单取得新进展,海外舰用燃机订单持续落地。聚变相关招标持续推进。传统军工板块(包括军贸)存在机会,被动元器件、燃机/商发、商业航天、民航航材、军工后市场、无人装备、船舶和积极布局算力的公司也值得关注。这些趋势表明行业整体发展加速,但需关注下游需求及行业发展进度。
这份报告重点分析了哪些方向?
报告重点分析了传统军工板块(包括军贸)的机会,建议关注内蒙一机、北方长龙、航宇科技等。此外,报告还关注被动元器件、燃机/商发(如航发动力、中国动力)、商业航天(如斯瑞新材、国博电子)、民航航材(如润贝航科)、军工后市场(如华秦科技、佳驰科技)、无人/反无人装备(如中无人机、航天彩虹)、船舶(如松发股份、中国船舶)和积极布局算力的公司(如旭光电子、长盈通)。这些方向涵盖了军工产业链的多个环节,反映了当前行业发展的重点领域。
目前国防军工市场的现状如何?
目前国防军工市场处于由“强预期、弱现实”向“强预期、强现实”逐步发展的阶段。申万国防军工指数本周上涨2.41%,位列申万31个一级行业第4名,板块位置较低,市场对“十五五”规划落地和军贸订单增长的预期持续强化。传统军工方向表现突出,全球军备扩产及装备升级持续推进,美国加速导弹产能扩张并释放大额军工订单,同时积极加速军工+AI发展。国内商业火箭试验及卫星载荷交付稳步推进,海外卫星组网订单与发射活动保持活跃。国内燃机项目投产、产业合作及海外订单取得新进展,海外舰用燃机订单持续落地。聚变相关招标持续推进。整体来看,市场预期较为积极,但需关注实际订单下达和行业发展进度。
这份报告提示了哪些风险?
报告提示了以下风险:军品订单下达不及预期,可能导致行业增长放缓;行业发展进度不及预期,可能影响市场表现;燃机、船舶等下游需求不及预期,可能影响相关产业链公司的发展。这些风险主要与市场需求和行业发展进度相关,投资者需关注这些因素的变化,以评估行业和公司的潜在风险。