猜你想问
高盛研报显示中国数据中心A股二季度业绩分化主要原因是什么?
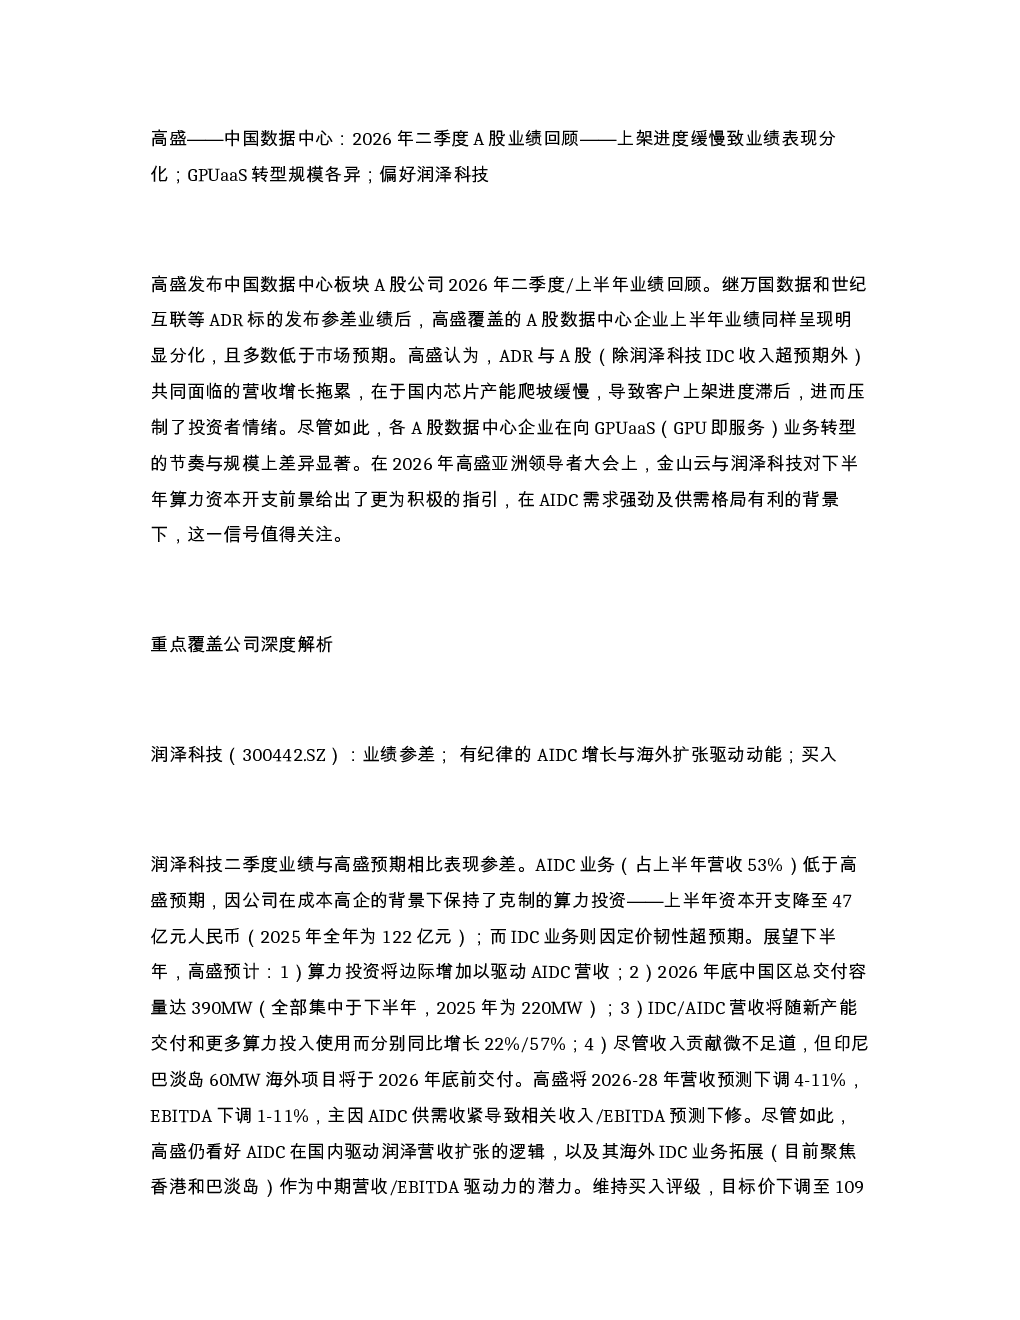
高盛研报指出,中国数据中心A股公司二季度业绩呈现明显分化,主要原因是国内芯片产能爬坡缓慢,导致客户上架进度滞后。这一拖累因素压制了投资者情绪,使得多数企业业绩低于市场预期。报告强调,各企业在向GPUaaS业务转型的节奏与规模上存在显著差异,部分企业如金山云与润泽科技对下半年算力资本开支前景更为积极,但整体市场需求仍面临挑战。
中国数据中心行业未来发展趋势如何?
中国数据中心行业未来发展趋势显示,随着数字经济的持续发展,算力需求将持续增长。高盛研报预计,2025-30年IT容量与营收将保持较高复合年增长率,分别达27%和33%。GPUaaS业务转型将成为行业重要方向,部分领先企业如润泽科技已在该领域取得进展,年化合同金额超1亿元。同时,海外业务拓展也成为企业新的增长点,但需关注订单获取、利用率爬坡及定价压力等挑战。
高盛在报告中重点分析了哪些公司?
高盛在报告中重点分析了润泽科技、数据港和光环新网等中国数据中心A股公司。润泽科技因AIDC业务低于预期但IDC业务超预期受到关注,高盛预计其下半年算力投资将边际增加,并看好其国内AIDC增长及海外IDC业务拓展潜力。数据港因产能增长平淡导致二季度业绩不及预期,但高盛预计其2027/28年AIDC收入将提升。光环新网则因上架缓慢和定价压力影响业绩,GPUaaS业务年化合同金额超1亿元,但高盛下调了其未来几年的营收/EBITDA预测。
当前中国数据中心市场现状如何?
当前中国数据中心市场现状呈现业绩分化态势,多数企业业绩低于市场预期。主要原因是芯片产能爬坡缓慢导致客户上架进度滞后,市场需求疲软和定价压力也对企业业绩造成影响。各企业在向GPUaaS业务转型的节奏与规模上存在显著差异,部分企业如金山云与润泽科技对下半年算力资本开支前景更为积极。国企背景运营商如数据港则面临战略明朗化等待。整体市场仍需关注订单获取、利用率爬坡及海外扩张执行等挑战。
高盛研报提示的主要风险有哪些?
高盛研报提示的主要风险包括:订单获取低于预期,可能导致企业收入增长不及预期;利用率爬坡缓慢,影响企业盈利能力;定价压力大于预期,可能压缩企业利润空间;海外扩张执行不及预期,可能影响企业国际化进程;芯片供应变化,可能影响数据中心建设成本;融资困难,可能限制企业扩张能力。这些风险需引起投资者关注,并谨慎评估行业投资价值。