猜你想问
这份研报主要分析了哪些资产配置方向?
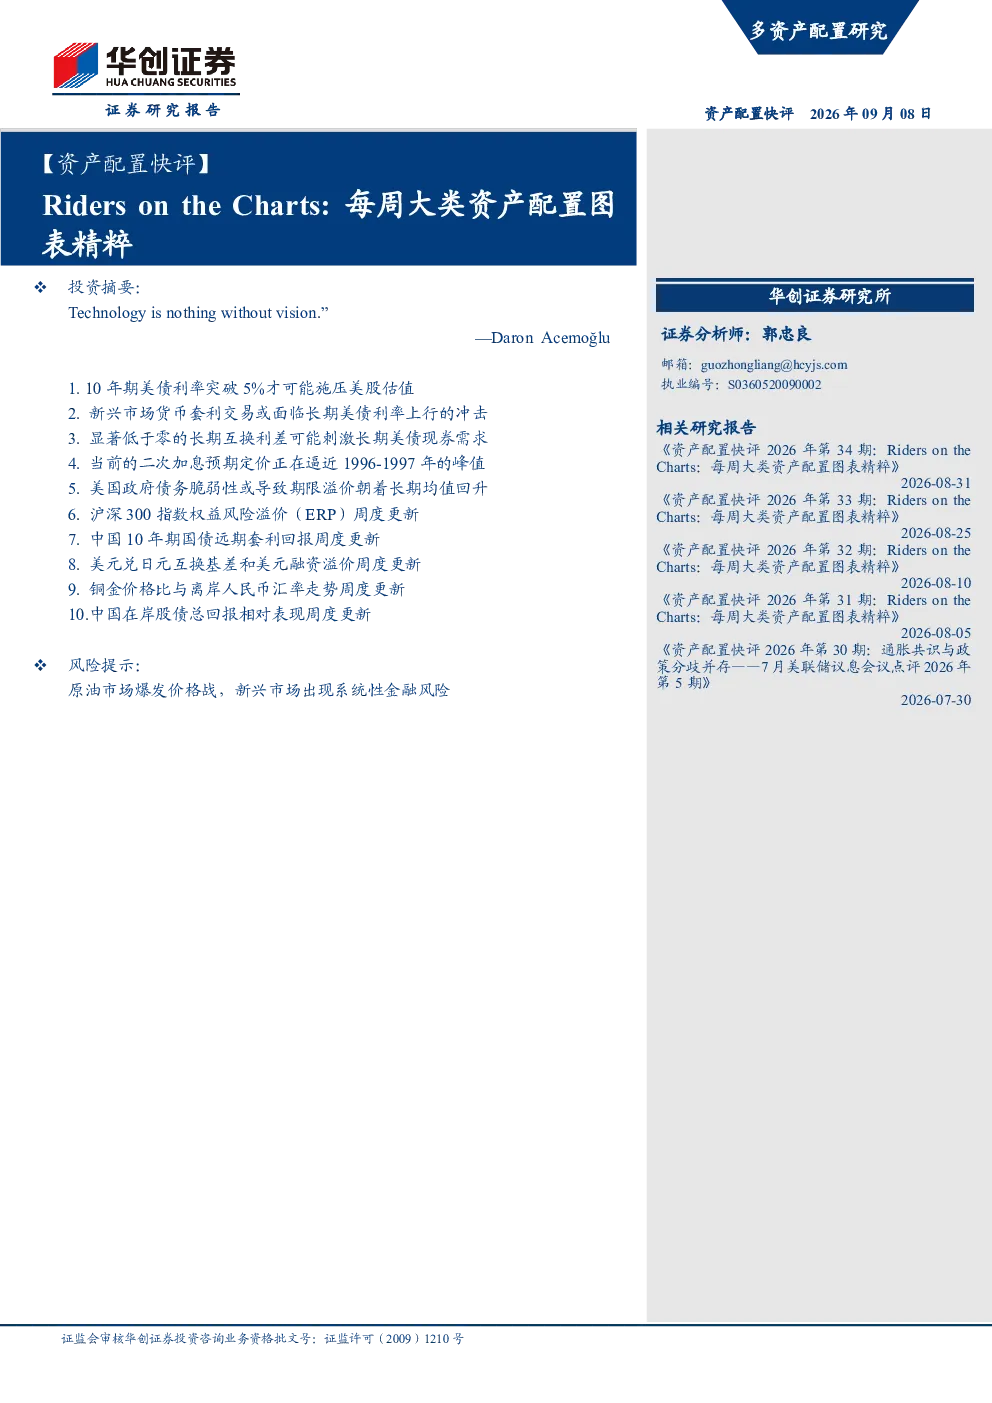
本研报聚焦大类资产配置,分析了美股估值压力、新兴市场货币套利交易风险、长期美债现券需求、二次加息预期、期限溢价回归、沪深300指数ERP、中国10年期国债远期套利回报、美元兑日元互换基差与融资溢价、铜金价格比与离岸人民币汇率、中国股债相对表现等关键数据与趋势,为投资者提供全面的资产配置参考。
当前新兴市场面临的主要风险是什么?
当前新兴市场面临的主要风险是货币套利交易可能解除。随着10年期美债利率上升,全球总需求增长放缓,资本流入新兴市场受阻,导致套利交易风险加大。截至9月4日,八个新兴市场货币套利累计回报指数与10年期美债利率的相关性已降至-0.4,显示套利空间压缩,需警惕相关风险。
长期美债现券投资机会如何?
长期美债现券投资机会值得关注。当前30年期和10年期美债利差为46个基点,高于2023年水平,而30年期美债互换利差为-73个基点,表明投资者可能将久期敞口从互换转向现券,推动30年期美债需求增加。期限溢价可能向2008年前的均值水平回归,为长期美债现券提供潜在配置价值。
中国权益资产与债券资产的相对表现如何?
中国权益资产相对债券资产吸引力增强。截至9月4日,沪深300总回报指数与巴克莱中国利率债指数的相对回报之比为27.9,高于过去16年平均值。沪深300指数权益风险溢价(ERP)为5.1%,高于2006年以来的长期均值水平,显示估值有抬升空间。但需注意,此分析不构成投资建议。
研报提示的主要市场风险有哪些?
研报提示的主要市场风险包括:美债利率上升可能对新兴市场货币套利交易产生冲击;二次加息预期接近峰值可能影响全球流动性;期限溢价回归过程可能带来不确定性;美元融资压力虽有所缓解,但离岸人民币汇率与铜金价格比背离需持续关注。这些因素可能影响资产配置策略,投资者需谨慎评估。
你可能感兴趣
Riders on the Charts:每周大类资产配置图表精粹
华创证券2026-03-17
资产配置快评:Riders on the Charts:每周大类资产配置图表精粹
金融华创证券2025-06-10
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-07-14
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-05-14
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-07-21
资产配置快评:Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-07-08
Riders on the Charts:每周大类资产配置图表精粹
华创证券2023-10-22
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2023-12-25
【资产配置快评】Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-03-25
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-03-10