猜你想问
Temu增长放缓的原因是什么?
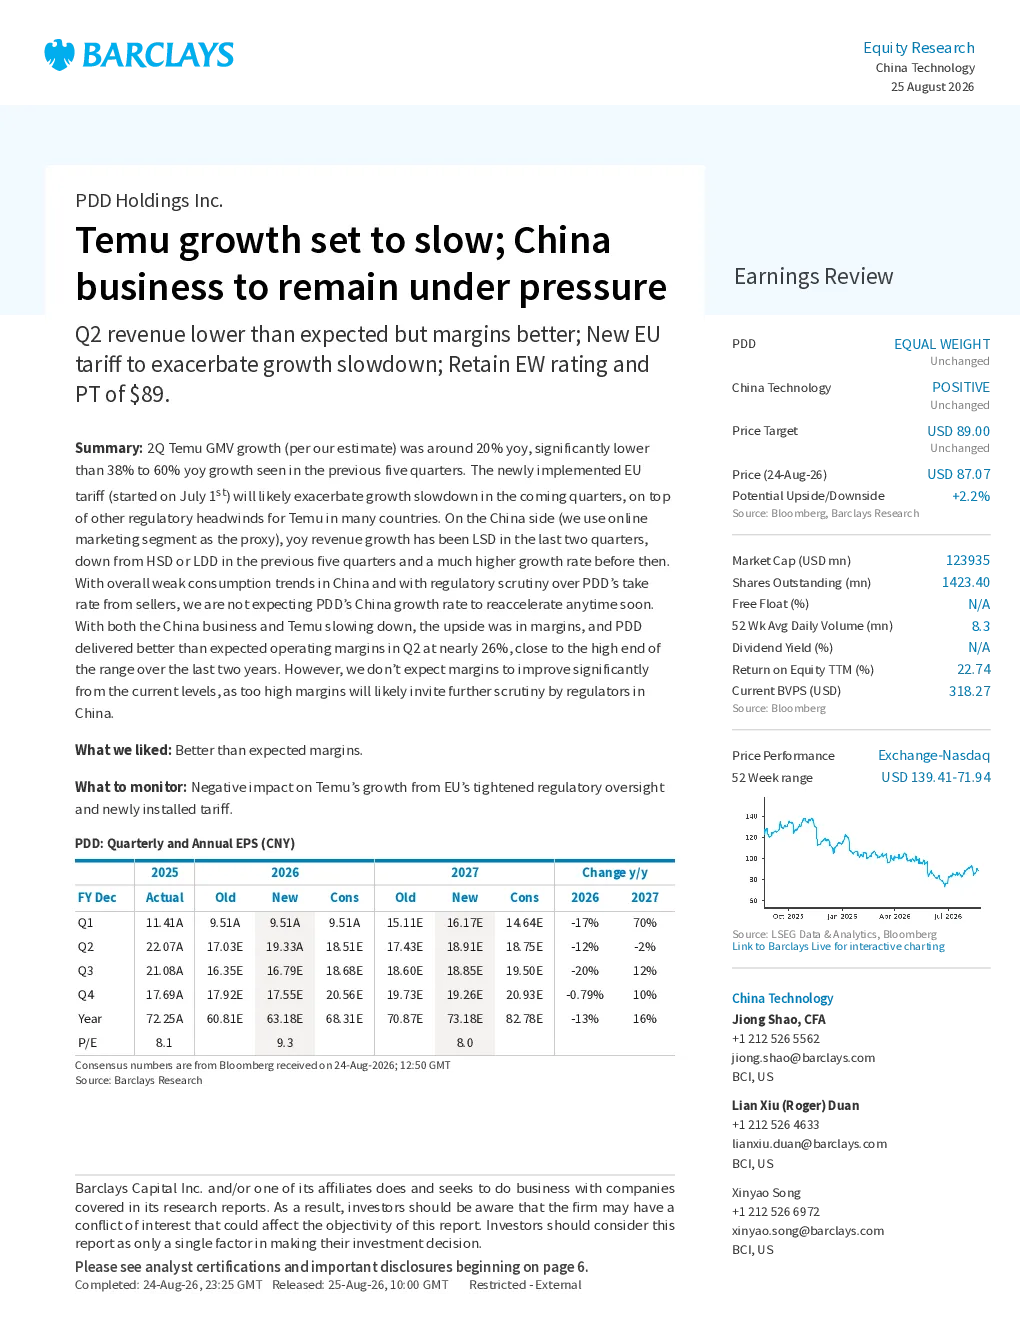
Temu增长放缓主要由于第二季度GMV同比增长20%,低于此前五个季度的38%-60%的同比增长。未来几个季度预计将持续放缓,主要受欧盟关税(自2026年7月1日起)加剧增长放缓影响,其他国家监管压力也带来挑战。欧盟关税将增加进口成本,削弱Temu价格优势,而其他国家可能效仿欧盟加强监管,限制其扩张速度。
中国业务面临哪些挑战?
中国业务同比收入增长在过去两个季度持续低迷,短期内预计不会重新加速。主要影响因素包括消费疲软和监管机构对拼多多卖家抽成率的审查。中国消费者信心不足导致需求下降,而监管审查可能迫使平台调整商业模式,增加运营成本,限制其盈利空间。
拼多多的利润率状况如何?
第二季度拼多多实现了优于预期的经营利润率,接近近两年来的高位,达到近26%。这主要得益于毛利润增长和运营支出控制。然而,预计利润率不会显著提升,因为过高的利润率可能招致中国监管机构的进一步审查。平台需要在盈利和合规之间找到平衡点。
即时零售业务对拼多多有何影响?
拼多多在8月推出了即时零售业务,涵盖生鲜农产品、杂货和日用品,加剧了与美团/阿里巴巴/京东等成熟玩家的竞争。这一业务模式需要大量资金和物流资源投入,可能短期内难以盈利,但长期看有助于提升用户粘性和市场份额。市场竞争加剧将迫使平台在价格、服务等方面做出更多让步。
Temu面临哪些风险提示?
Temu面临的主要风险包括欧盟关税带来的成本增加和增长放缓,以及其他国家的监管压力。此外,中国业务增长乏力可能影响整体业绩表现。平台需要应对多国监管环境变化,同时保持中国市场的增长动力。若监管环境恶化或用户需求持续疲软,可能对Temu业务造成不利影响。
你可能感兴趣
国盛服饰 周专题 lululemon FY26Q2北美需求承压 中国业务增长放缓
未知机构2026-09-07
纺织服饰周专题:lululemon FY26Q2北美需求承压,中国业务增长放缓
纺织服装国盛证券2026-09-06
高基数下品牌增速放缓,代工业务仍承压、但汇率贬值促毛利率提升
纺织服装东吴证券2023-08-30
2022年上半年毛差仍承压,综合服务及综合能源业务将发力
第一上海证券2022-12-19
高基数下常规业务增长承压,防疫产品仍贡献较大收入增量
医药生物华创证券2022-08-30
库存增长毛利率承压,DTC业务仍保持亮眼
西南证券2022-10-01
海外Ekornes增长稳健,国内业务仍承压
轻工制造国盛证券2022-10-28
大环境承压印染主业仍保持稳健,黄金业务航民百泰量减利增带动业绩增长
纺织服装东吴证券2019-08-15
2023年半年报点评:游戏机组装接力营收同比仍维持增长,VR业务短期承压仍不改长期向好趋势
华创证券2023-09-19
亿帆鑫富2014年年报点评:制剂业务高速增长,原料药业务将承压
医药生物国泰君安证券2015-02-02