猜你想问
茶百道2026年中期业绩表现如何?
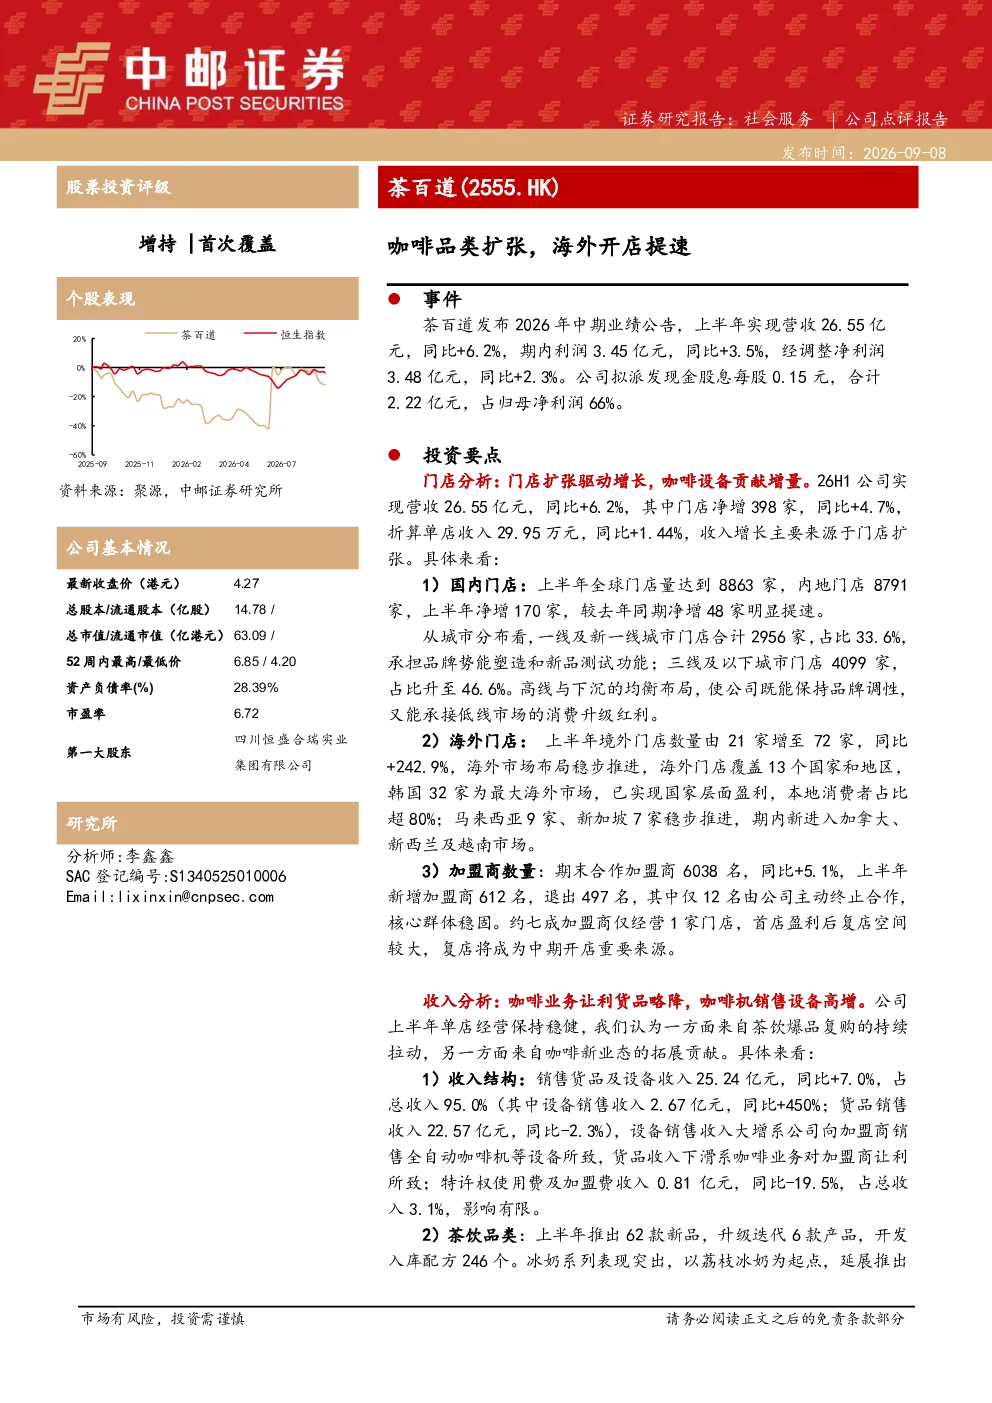
茶百道2026年中期实现营收26.55亿元,同比增长6.2%;利润3.45亿元,同比+3.5%;经调整净利润3.48亿元,同比+2.3%。公司拟派发现金股息每股0.15元,占归母净利润66%。国内门店净增170家,同比+4.7%;海外门店增至72家,同比+242.9%。
茶百道国内及海外市场布局情况?
国内门店8791家,净增170家,一线及新一线城市门店2956家,三线及以下城市门店4099家。海外门店覆盖13个国家和地区,韩国32家已实现国家层面盈利,新进入加拿大、新西兰及越南市场。
茶百道咖啡业务发展策略?
咖啡机铺设超2700家,推出15款咖啡新品,走“风味果咖”路线。咖啡业务从“铺设备”转向“提复购”,依托鲜果供应链优势形成差异化,咖啡杯量占比刚突破10%,有望成为收入增长核心驱动力。
茶百道未来增长潜力体现在哪些方面?
未来增长潜力体现在:咖啡业务放量,有望成为收入增长核心驱动力;门店质量提升,从数量扩张转向质量优先;海外市场复制,韩国已实现盈利,东南亚市场有望2027年陆续盈利,北美储备提供长期空间。
茶百道面临哪些投资风险?
茶百道面临市场竞争加剧、全球局势变化超预期、政策超预期、原材料价格波动、食品安全、海外政策与法规变动、汇率波动等风险。市场竞争加剧风险尤为突出,需关注行业竞争格局变化。
你可能感兴趣
茶百道(2555.HK)咖啡品类扩张,海外开店提速
中邮证券2026-09-08
瑞幸咖啡Q2业绩点评:同店增长13.4%,开店提速海外扩张
国金证券2025-07-31
事件点评:海外多地开店,国际化扩张提速
休闲服务国金证券2025-09-18
古茗(1364)单店销售高增、开店加速,加快咖啡品类拓展
国泰海通证券2025-08-31
瑞幸咖啡(LKNCY.US)行业竞争利润承压,门店扩张明显提速
食品饮料第一上海证券2024-02-29
海外利息费用大增影响扣非业绩表现,国内酒店开店有所提速
休闲服务国信证券2024-04-30
FY2026收入利润创新高,海外开店提速——六福集团(0590)FY2026年报业绩点评
国泰海通证券2026-06-28
咖啡业务表现良好,海外门店扩张迅速
华鑫证券2026-08-29
2024年中报点评:多品类扩张布局持续发力,24H1营收增长再提速
电子设备民生证券2024-09-02
品类加速扩张,二季度业绩增长提速
轻工制造东吴证券2017-08-23