猜你想问
焦点科技2026年半年报核心内容是什么?
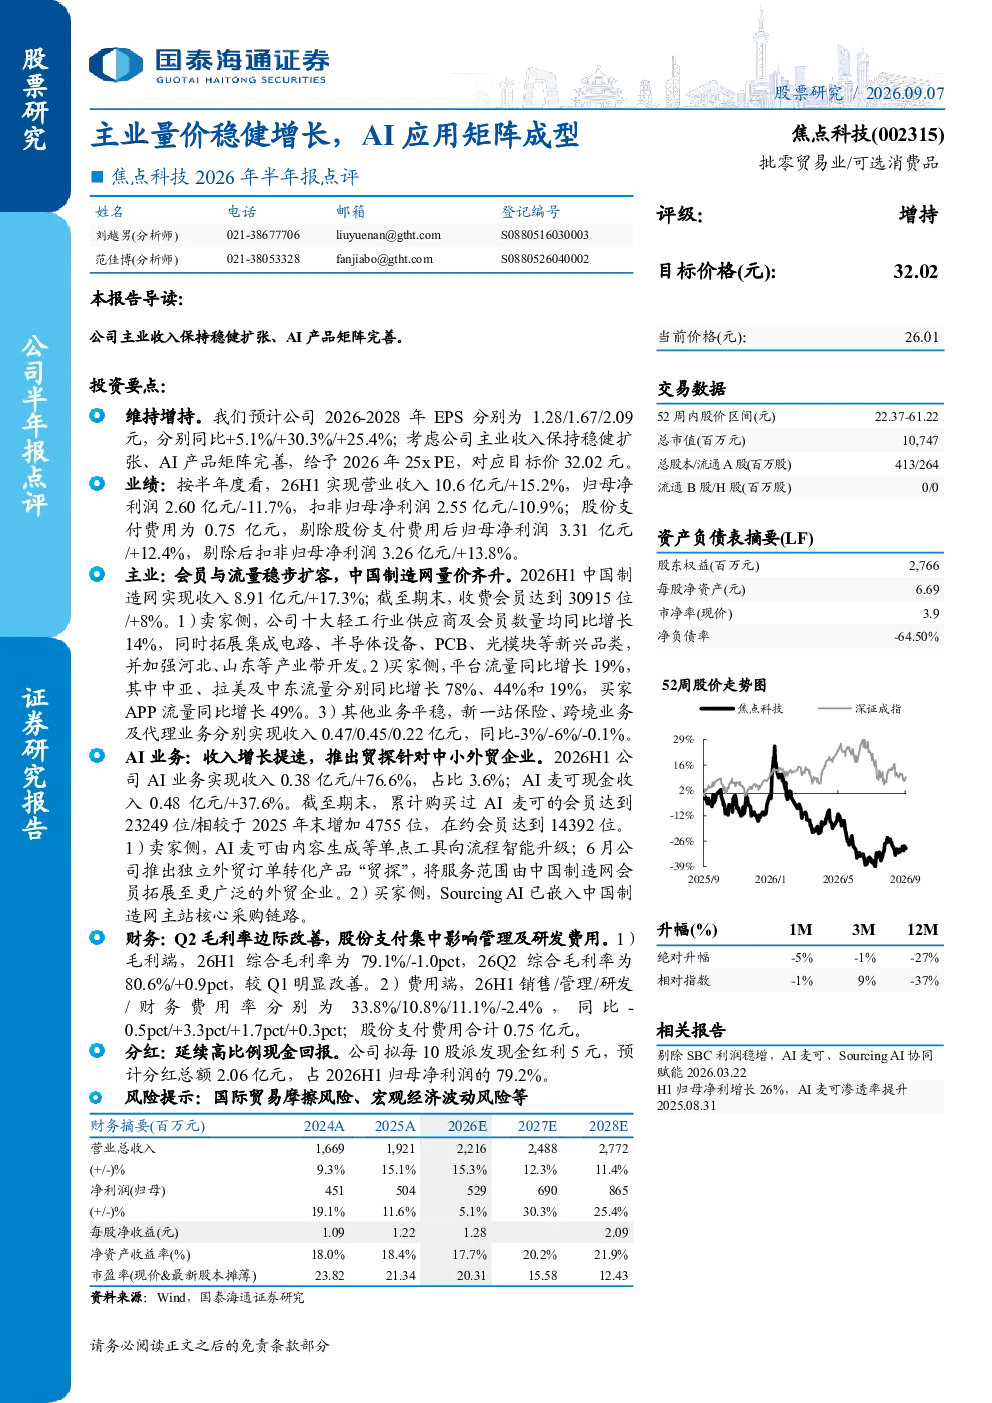
焦点科技2026年半年报显示公司主业收入保持稳健扩张,AI产品矩阵逐步完善,业绩表现符合预期。报告期内实现营业收入10.6亿元,同比增长15.2%;归母净利润2.60亿元,同比下降11.7%,扣非归母净利润2.55亿元,同比下降10.9%。剔除股份支付费用后,归母净利润3.31亿元,同比增长12.4%,扣非归母净利润3.26亿元,同比增长13.8%。中国制造网收入8.91亿元,同比增长17.3%,收费会员达到30915位,同比增长8%。AI业务收入0.38亿元,同比增长76.6%,占比3.6%
AI行业发展趋势如何?
AI行业正加速渗透制造业,从单点工具向流程智能升级是主流趋势。焦点科技通过AI麦可和Sourcing AI等产品,已嵌入中国制造网核心采购链路,实现从信息搜索到订单转化的全流程赋能。AI麦可推出独立外贸订单转化产品“贸探”,推动卖家侧从工具使用向平台生态升级。买家侧流量同比增长19%,中亚、拉美及中东流量分别同比增长78%、44%和19%,显示AI应用场景持续拓宽。未来AI与产业互联网的深度融合将释放更大价值
报告重点分析了哪些方向?
报告重点分析了焦点科技主业与AI业务的协同发展。主业方面,中国制造网收入8.91亿元,同比增长17.3%,买家侧平台流量增长19%,卖家侧拓展集成电路等新兴品类,加强河北、山东等产业带开发。AI业务方面,AI麦可收入0.38亿元,同比增长76.6%,累计购买会员达23249位,产品由单点工具向流程智能升级。此外,报告还分析了财务状况,剔除股份支付后利润实现稳定增长,26H1综合毛利率为79.1%
当前市场对焦点科技的评价如何?
当前市场关注焦点科技主业稳健增长与AI应用矩阵的完善。公司2026年上半年营收10.6亿元,同比增长15.2%,AI业务收入占比3.6%但增速达76.6%,显示技术驱动潜力。中国制造网平台流量增长19%,买家APP流量同比增长49%,新兴市场拓展成效显著。财务端Q2毛利率边际改善,26H1销售费用率下降0.5个百分点,但管理费用率上升3.3个百分点需持续关注。整体看,公司业务结构优化,技术布局领先,但宏观经济波动仍是潜在风险
研报提示了哪些风险?
研报提示的主要风险包括国际贸易摩擦风险和宏观经济波动风险。国际贸易摩擦可能影响中国制造网海外业务拓展,尤其中亚、拉美等新兴市场增长。宏观经济波动则可能影响制造业投资和消费,进而影响平台流量和会员付费意愿。此外,AI业务尚处发展初期,市场竞争加剧或影响产品渗透率。公司费用端管理费用率上升3.3个百分点,研发费用率上升1.7个百分点,需关注成本控制效果