猜你想问
这份研报主要讲了什么内容?
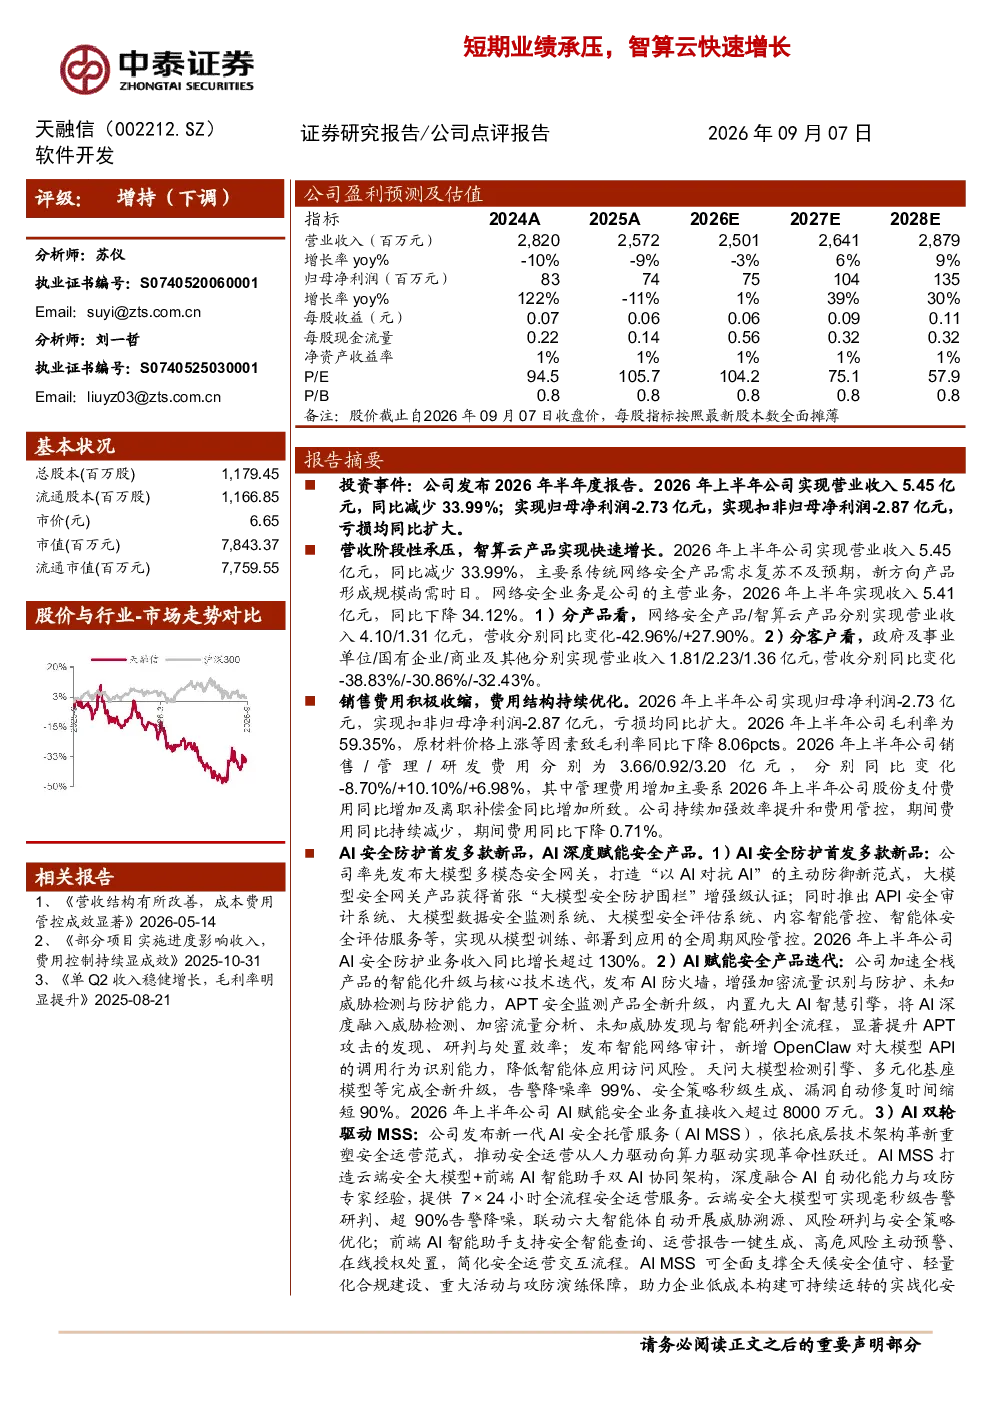
这份研报分析了天融信2026年半年度报告,指出公司上半年营业收入5.45亿元,同比减少33.99%;归母净利润-2.73亿元,亏损扩大。传统网络安全产品需求复苏不及预期,但智算云产品实现快速增长,上半年收入同比增长27.90%。报告还介绍了天融信在AI安全防护、AI赋能安全产品和AI双轮驱动MSS方面的业务亮点,如大模型多模态安全网关、AI防火墙等新品发布。研究结论下调评级为“增持”,并预测2026-2028年营收和净利润增长。
智算云赛道的发展趋势如何?
智算云赛道呈现快速发展趋势。天融信的研报显示,其智算云产品收入同比增长27.90%,AI安全防护业务收入同比增长超过130%。AI技术在安全领域的应用日益广泛,大模型多模态安全网关、AI防火墙等新品不断涌现,实现全周期风险管控。未来,随着AI技术的不断迭代和下游需求的增长,智算云市场有望持续扩大,成为网络安全行业的重要增长点。
报告重点分析了哪些方面?
报告重点分析了天融信的业绩表现和业务亮点。业绩方面,传统网络安全产品收入下降,但智算云产品收入快速增长,成为主要增长动力。业务亮点包括AI安全防护、AI赋能安全产品和AI双轮驱动MSS。AI安全防护方面,发布了多款新品,实现全周期风险管控;AI赋能安全产品方面,显著提升APT攻击的发现、研判与处置效率;AI双轮驱动MSS方面,提供7×24小时全流程安全运营服务。
当前网络安全市场的现状如何?
当前网络安全市场面临传统产品需求复苏不及预期和行业竞争加剧的挑战。天融信的研报显示,其传统网络安全产品收入同比下降42.96%,客户方面政府、国企、商业及其他均实现营收负增长。同时,AI安全技术的应用成为行业趋势,智算云和AI赋能安全产品成为新的增长点。市场竞争激烈,企业需不断创新以提升竞争力。
研报提到了哪些风险提示?
研报提示了多项风险,包括技术落地与迭代不及预期、下游需求不及预期、行业竞争加剧和宏观经济波动影响。技术方面,AI安全技术的快速发展和迭代可能带来不确定性;需求方面,下游客户的需求变化可能影响公司业绩;竞争方面,网络安全行业竞争激烈,新进入者不断涌现;宏观经济方面,经济波动可能影响客户的IT支出。这些因素都可能对公司业绩产生影响。