猜你想问
泰格医药最新业绩表现如何?
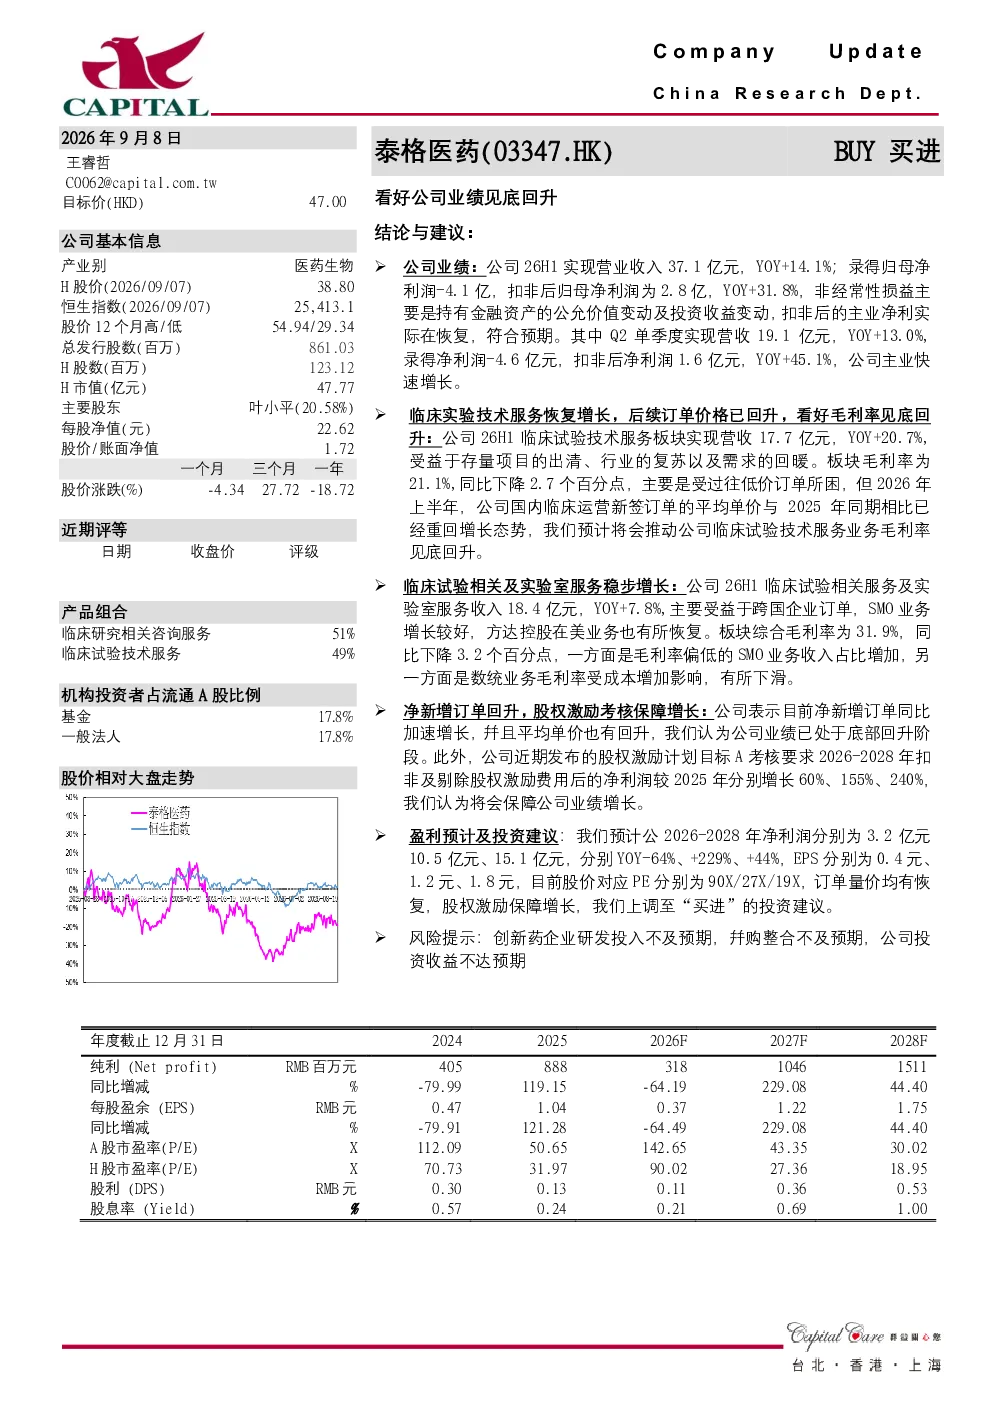
泰格医药26H1实现营业收入37.1亿元(YoY+14.1%),扣非后净利润2.8亿元(YoY+31.8%)。Q2单季度营收19.1亿元(YoY+13.0%),扣非后净利润1.6亿元(YoY+45.1%),主业快速增长。临床试验技术服务板块营收17.7亿元(YoY+20.7%),实验室服务营收18.4亿元(YoY+7.8%)。公司净新增订单同比加速增长,平均单价回升,业绩已处于底部回升阶段。
临床试验技术服务板块未来发展趋势?
临床试验技术服务板块26H1营收17.7亿元(YoY+20.7%),受益于存量项目出清、行业复苏及需求回暖。板块毛利率21.1%(YoY-2.7pct),受低价订单影响,但预计2026上半年国内新签订单平均单价回升,毛利率将见底回升。板块增长主要依靠行业复苏和需求回暖驱动。
报告重点分析了哪些方面?
报告重点分析了泰格医药26H1业绩见底回升情况,包括营收、净利润增长数据,各业务板块表现,以及未来发展趋势。特别关注了临床试验技术服务和实验室服务板块的增长情况,以及公司净新增订单和平均单价的回升。此外,报告还分析了股权激励计划对业绩增长的保障作用。
当前市场对泰格医药的判断?
当前市场对泰格医药的判断是业绩已处于底部回升阶段。公司26H1业绩表现良好,各业务板块均实现增长,净新增订单同比加速增长,平均单价回升。未来业绩增长有望得到股权激励计划的保障。市场对泰格医药的未来发展持积极态度。
研报提示的主要风险有哪些?
研报提示的主要风险包括创新药研发投入不及预期、并购整合不及预期、投资收益不达预期。这些风险可能导致公司业绩增长不及预期,影响公司发展。投资者需关注这些风险因素,谨慎评估投资风险。
你可能感兴趣
农业行业周报:水产饲料需求或有望见底回升,看好海大集团的配置时机
农林牧渔山西证券2025-03-24
农业行业周报:水产饲料需求或有望见底回升,看好海大集团的配置时机
农林牧渔山西证券2025-03-31
农业行业周报:水产饲料需求或有望见底回升,看好海大集团的配置时机
农林牧渔山西证券2025-04-17
专题报告:看好味精提价趋势,氨基酸有望见底回升
食品饮料长城证券2015-04-13
农业行业周报:水产饲料需求或有望见底回升,看好海大集团的配置时机
农林牧渔山西证券2025-03-18
农业行业周报:饲料行业景气度有望见底回升,看好海大集团的配置时机
农林牧渔山西证券2025-04-23
公司点评:核电阀门成功出海,看好下游需求回暖带动公司业绩回升
机械设备华创证券2017-01-23
公司业绩短期承压,看好产品价格回升推动业绩改善
长城证券2025-11-24
看好维生素EA价格反弹回升,带动公司业绩
医药生物群益证券2010-10-26
公司动态点评:行业竞争加剧公司业绩承压,看好特斯拉带动业绩回升
电子设备长城证券2020-04-27