猜你想问
古茗2026年半年度报告核心内容有哪些?
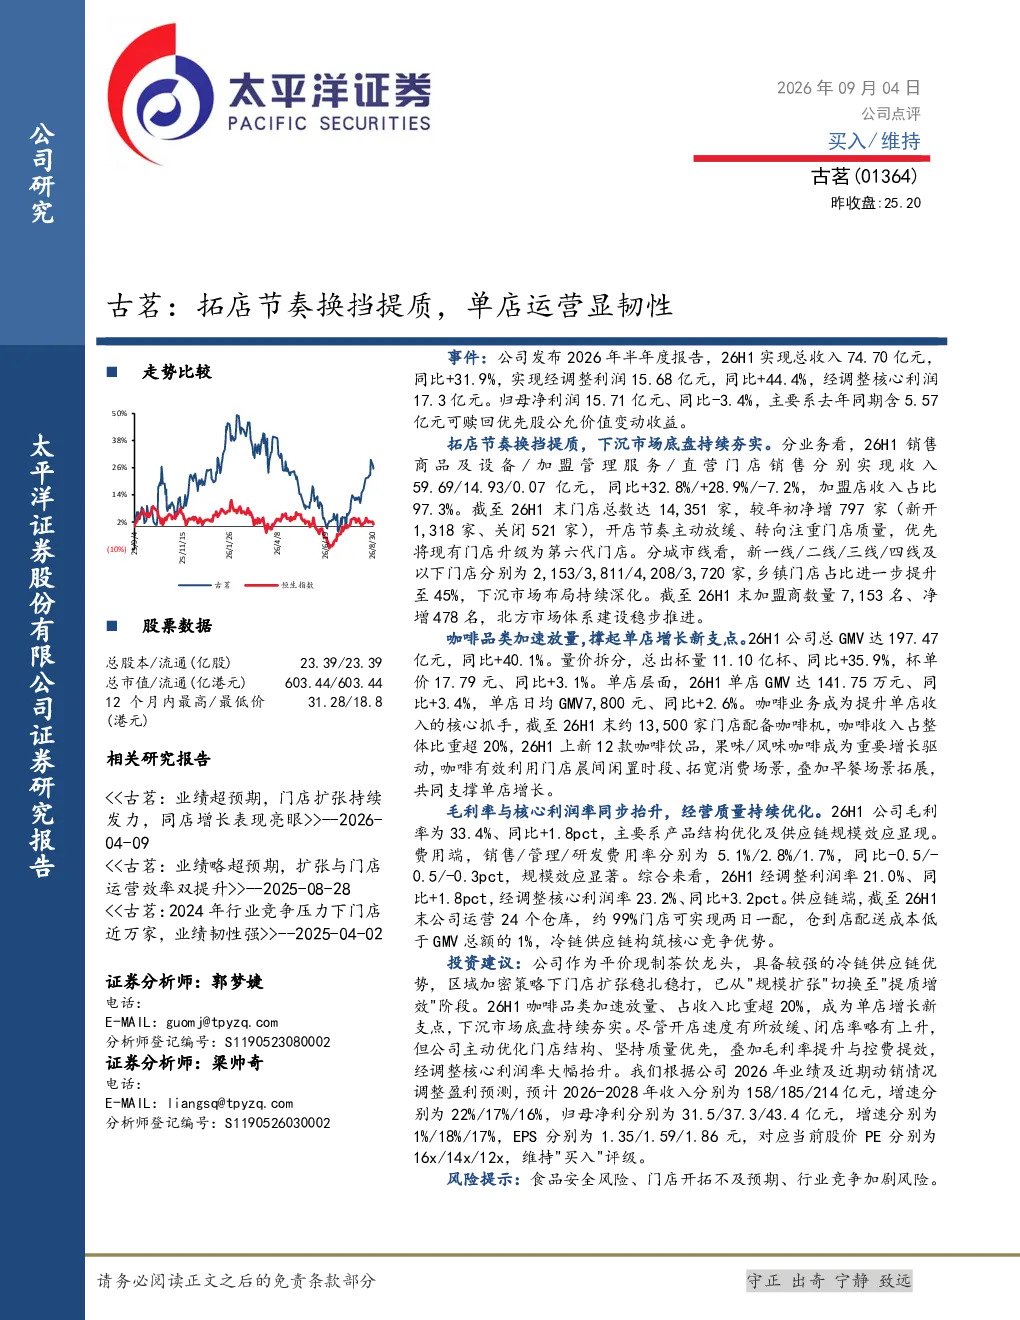
古茗2026年半年度报告显示,公司实现总收入74.70亿元,同比增长31.9%;经调整利润15.68亿元,同比增长44.4%;经调整核心利润17.3亿元;归母净利润15.71亿元,同比减少3.4%。主要收入来源为销售商品及设备,收入59.69亿元,同比增长32.8%。咖啡业务成为单店增长的核心抓手,收入占比超20%,上新12款饮品,果味/风味咖啡驱动增长。
现制茶饮赛道发展趋势如何?
现制茶饮赛道正经历从规模扩张向提质增效的转变。头部品牌如古茗通过下沉市场布局深化、优化门店结构、提升供应链效率等方式,实现单店运营的韧性增长。咖啡品类成为新的增长点,果味/风味咖啡受市场欢迎,有效拓展早餐场景。行业竞争加剧,品牌需在产品创新、供应链管理和品牌建设上持续发力。
古茗报告重点分析了哪些方向?
古茗报告重点分析了门店扩张与质量提升、咖啡品类放量、经营质量优化等方面。公司开店节奏放缓,优先升级为第六代门店,下沉市场布局深化。咖啡业务加速放量,成为单店增长核心。同时,公司通过优化供应链,提升毛利率,经调整核心利润率大幅抬升,经营质量持续优化。
古茗当前市场现状如何?
古茗当前市场现状表现为门店扩张稳扎稳打,已从规模扩张切换至提质增效阶段。公司优先升级门店,下沉市场布局深化,乡镇门店占比达45%。咖啡品类成为新的增长引擎,收入占比超20%。尽管开店放缓、闭店率略升,但公司通过优化门店结构和提升经营效率,实现经调整核心利润率的大幅提升。
古茗研报存在哪些风险提示?
古茗研报提示了食品安全风险、门店开拓不及预期、行业竞争加剧等风险。食品安全是品牌发展的基础,需持续加强管理。门店开拓需应对市场变化,确保增长速度。行业竞争激烈,品牌需在产品、服务和品牌建设上保持优势,以应对竞争压力。
你可能感兴趣
半年报点评:门店提质增效,零食业态拓店加速
商贸零售国盛证券2024-09-05
2021年报点评:前端持续拓店,后端提质增效
休闲服务华创证券2022-03-29
公司信息更新报告:费用端拖累全年业绩,看好加盟拓店&运营提效改善盈利
开源证券2022-03-31
运营提效与加速拓店双轮驱动——万辰集团 26Q1 点评
华安证券2026-05-04
下沉消费显韧性,经营稳增提质
国金证券2024-03-28
动销显韧性,期待来年提质高效发展
食品饮料东吴证券2023-02-02
2025年企业资产证券化市场年度报告 稳增提质显韧性 纵深多元谱新篇
金融大公国际2026-01-29
动销显韧性,期待来年提质高效发展
食品饮料东吴证券2022-12-30
24H1业绩略有承压,加强单店提质增效
商贸零售德邦证券2024-09-02
2026年度中期业绩公告点评:单店基本盘稳健,门店提质与利润率改善并行
休闲服务国联民生证券2026-09-16