猜你想问
焦炭提涨对钢材市场有何影响?
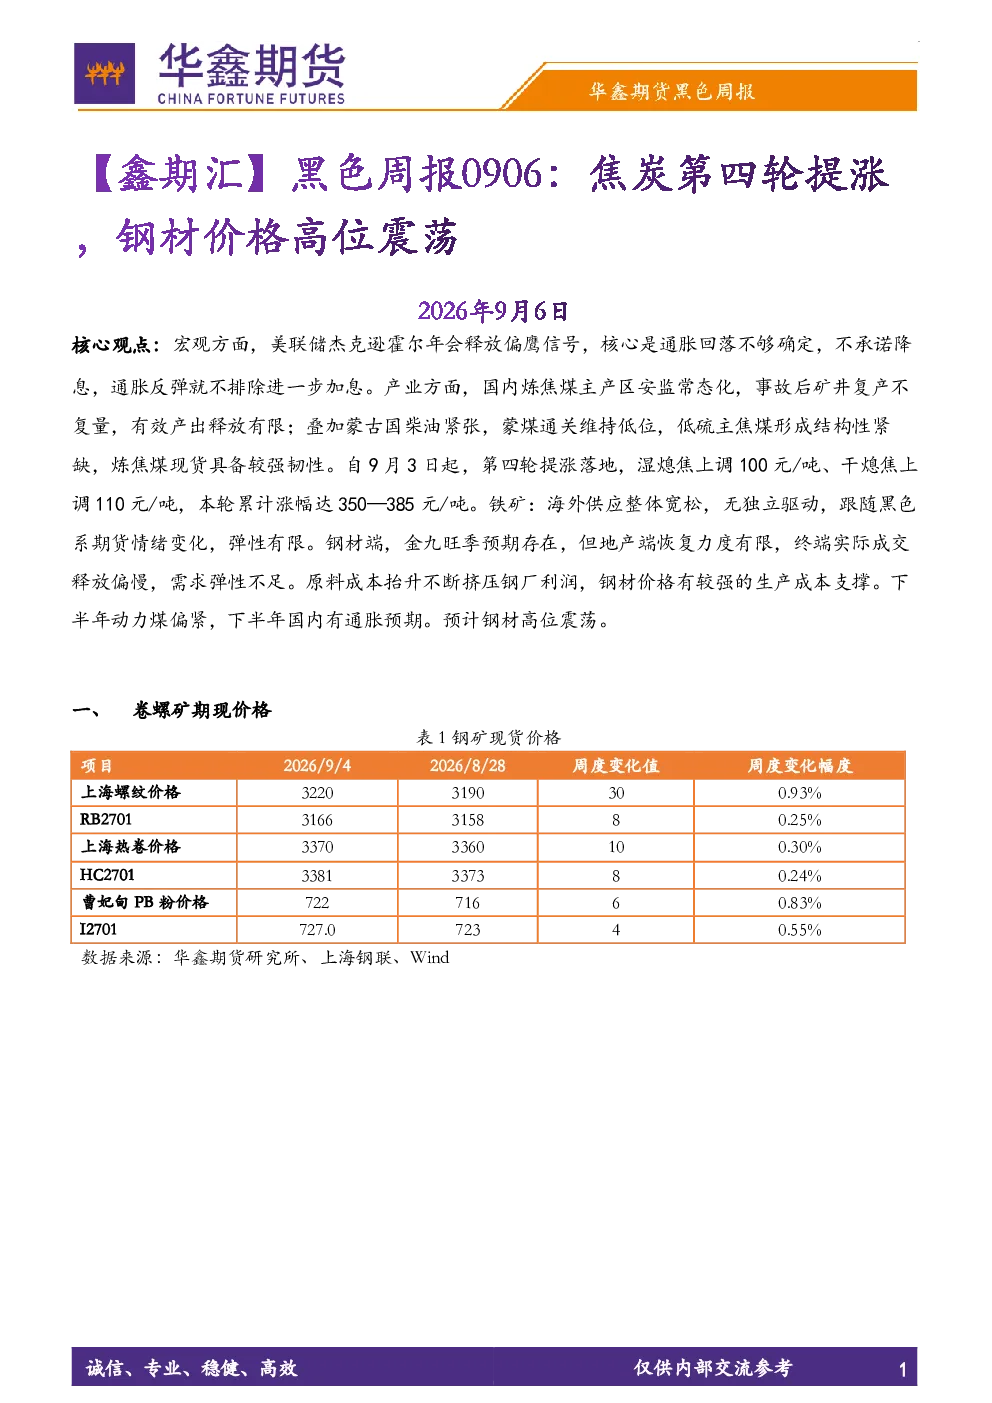
焦炭提涨对钢材市场有显著影响。首先,焦炭成本直接推高钢材生产成本,钢厂利润空间受挤压。其次,第四轮提涨落地后,湿熄焦和干熄焦价格分别上调100元/吨和110元/吨,累计涨幅达350—385元/吨,这进一步强化了钢材价格的生产成本支撑。然而,钢材需求端受地产恢复力度有限影响,终端成交释放偏慢,需求弹性不足。因此,焦炭提涨虽支撑钢材价格,但市场整体仍需关注供需平衡变化。
黑色系行业未来发展趋势如何?
黑色系行业未来发展趋势需关注多方面因素。从产业角度看,国内炼焦煤主产区安监常态化,事故后矿井复产量有限,叠加蒙古国柴油紧张导致蒙煤通关低位,低硫主焦煤形成结构性紧缺,炼焦煤现货具备较强韧性。下半年动力煤预期偏紧,国内通胀压力可能持续。钢材端,金九旺季预期存在,但地产端恢复力度有限,需求弹性不足。因此,黑色系行业整体呈现供需错配格局,价格波动将受宏观政策、供需关系及成本支撑等多重因素影响。
本报告重点分析了哪些方向?
本报告重点分析了焦炭、炼焦煤、铁矿和钢材四大板块。焦炭方面,重点关注第四轮提涨落地后的市场反应及成本传导效应;炼焦煤方面,分析安监常态化、蒙煤通关低位导致的结构性紧缺及其对现货价格的影响;铁矿方面,关注海外供应宽松及跟随黑色系期货情绪变化的特点;钢材方面,分析金九旺季预期与现实需求释放的差距,以及原料成本对钢厂利润的挤压情况。此外,报告还结合宏观政策(如美联储降息预期)、市场情绪等因素进行综合研判。
当前黑色系市场现状如何判断?
当前黑色系市场现状呈现供需分化格局。焦煤端,结构性紧缺支撑价格韧性,但供应端存在不确定性;焦炭端,提涨落地传导成本压力,但需求端受地产恢复力度限制;钢材端,金九旺季预期与现实成交释放存在差距,价格高位震荡;铁矿端,海外供应宽松,跟随黑色系期货情绪波动。整体看,黑色系市场受成本支撑较强,但需求弹性不足制约价格上行空间,市场情绪波动较大,需密切关注宏观政策变化及供需关系演变。
本报告有哪些风险提示?
本报告存在多重风险提示。首先,信息来源的准确性和完整性无法完全保证,依赖公开资料可能存在滞后或偏差。其次,报告观点和预测可能随时调整,不构成投资建议。再次,市场情绪波动、宏观政策变化(如美联储加息)、产业政策调整(如安监措施)等因素可能对黑色系市场产生重大影响。此外,如未经授权转载或转发,将承担相应法律责任。因此,投资者应结合自身风险承受能力,审慎参考报告内容,并注意规避潜在的市场风险。