猜你想问
《有色》日报主要分析了哪些行业?
《有色》日报主要分析了工业硅、光伏产业、铝产业链、铝合金产业、不锈钢产业、镍产业、铜产业、锌产业、碳酸锂产业和锡产业等有色金属相关行业的发展情况。报告详细解读了各行业的现货与期货价格、供需关系、成本端变化、技术面表现以及投资策略建议,为投资者提供了全面的行业分析视角。
工业硅行业目前的市场现状如何?
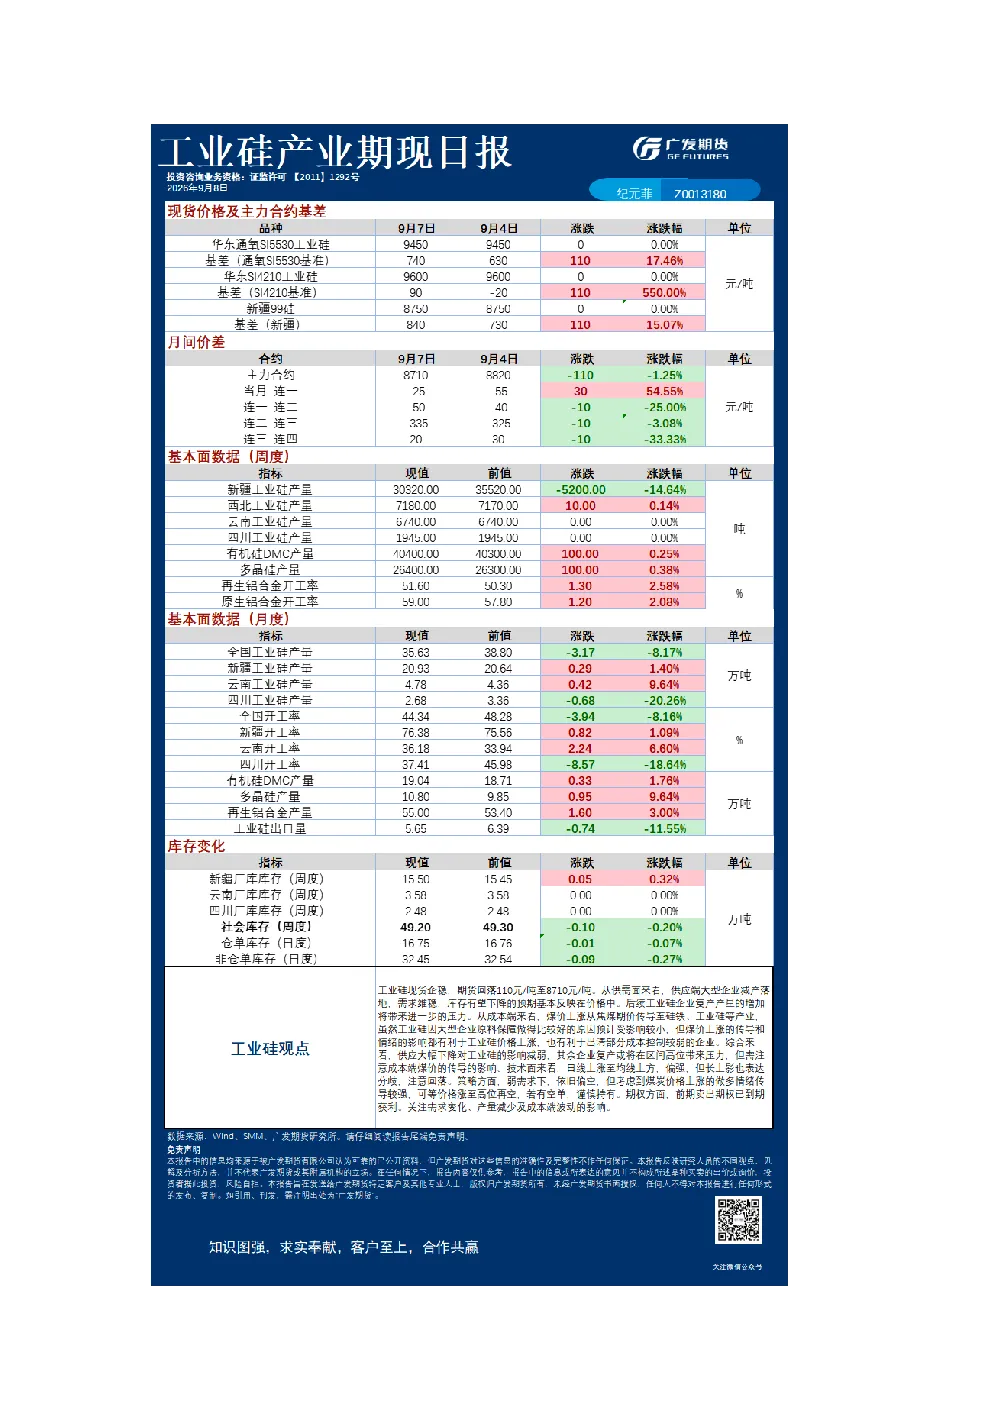
工业硅行业目前呈现现货企稳、期货价格回落的态势,期货价格从8710元/吨降至8600元/吨。供应端因大型企业减产落地,需求保持稳定,库存下降预期已反映在价格中。煤价上涨传导至硅铁、工业硅产业,虽大型企业受影响较小,但煤价上涨和情绪因素仍有利于工业硅价格上涨,有助于淘汰成本控制较弱的企业。日线上涨至均线上方,但长上影线显示市场存在分歧,需注意价格回落的可能。
光伏产业未来发展趋势如何?
光伏产业方面,N型复投料最低价小幅上涨200元/吨至39000元/吨,但上下游对价格预期仍存在分歧,下游产品价格承压下跌。多晶硅和硅片产量均有所增加,但库存同步增长,反映市场需求相对疲软。终端中标采购容量明显回落,但中标价回升至0.7元/瓦。多晶硅期货价格在均线上方震荡,得到完全成本价格的支撑。政策支持和落地情况值得关注,基本面的改善可能仍需进一步减产来实现。
《有色》日报对有色金属市场的判断是什么?
《有色》日报对有色金属市场的判断显示,各行业呈现分化态势。工业硅供应端减产利好价格,但需求端疲软制约上涨空间;光伏产业价格预期分歧,库存增长暗示需求不足;其他有色金属行业如铝、不锈钢等未提供具体分析。整体来看,市场情绪受成本端因素影响较大,投资者需关注供需关系变化、政策支持力度以及成本波动等因素对价格的影响。
投资《有色》日报需注意哪些风险?
投资《有色》日报需注意的主要风险包括:工业硅行业后续企业复产可能带来的价格压力;光伏产业需求改善不及预期,价格持续承压的风险;各行业政策变化可能带来的市场波动;成本端如煤炭价格持续上涨对行业盈利能力的侵蚀;以及市场情绪变化可能导致的短期价格剧烈波动。投资者应结合自身风险承受能力,谨慎评估投资决策,并关注行业动态和政策变化。