猜你想问
这份研报的核心内容是什么?
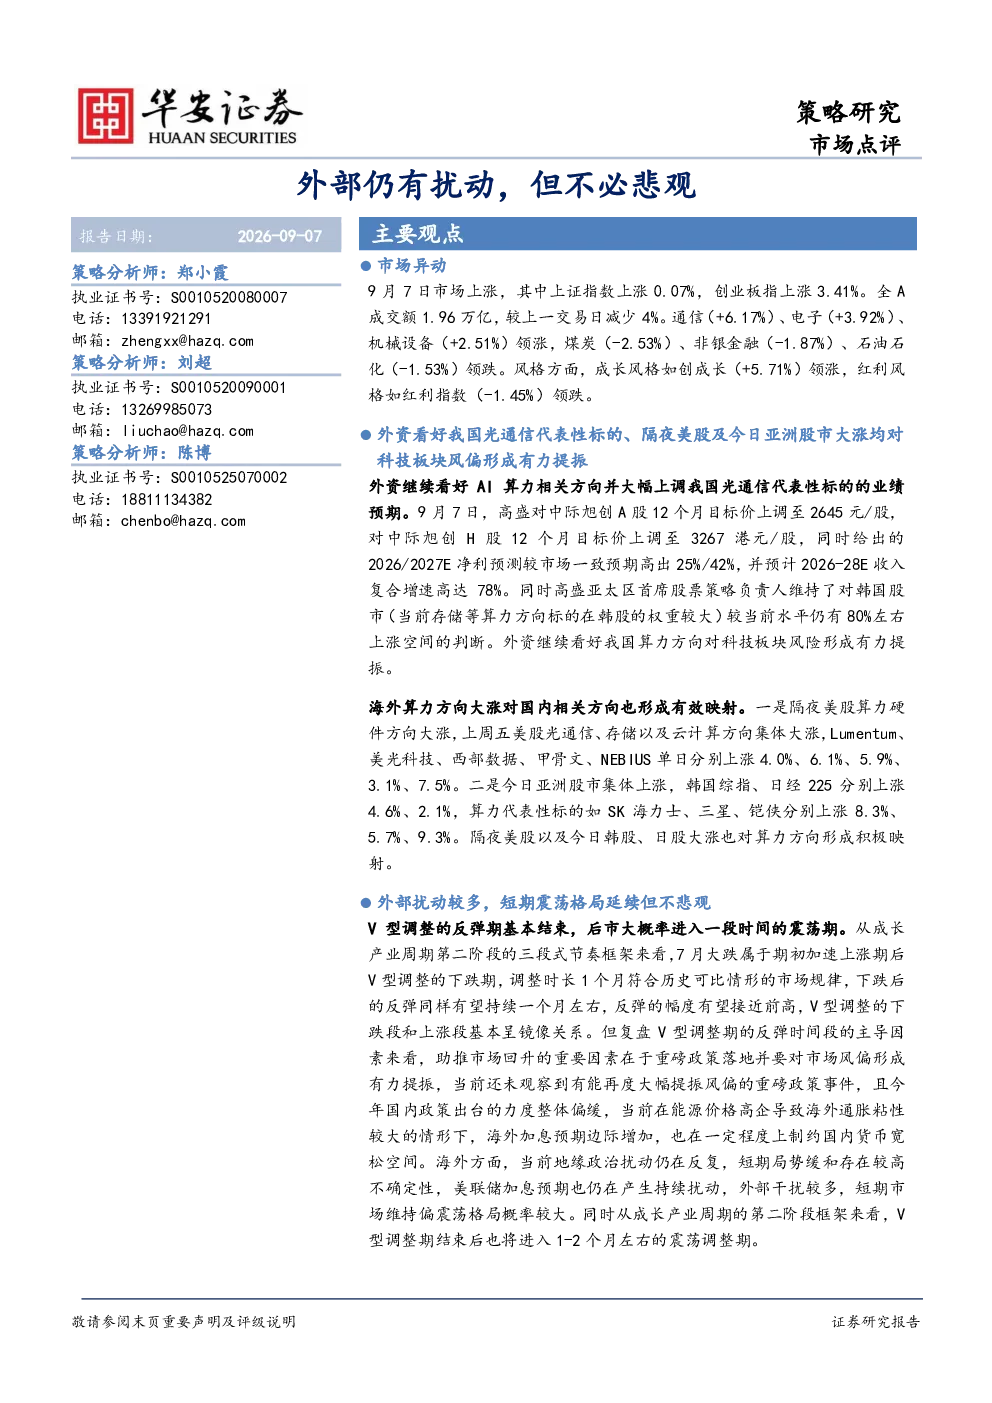
本报告分析了当前市场状况,指出虽然外部仍有扰动,但市场短期反弹期基本结束,大概率进入震荡期。报告重点探讨了外资对AI算力方向的关注,特别是光通信及算力硬件的上涨趋势,并建议中长期坚守AI产业链,短期可适当进行波动率对冲。投资线索包括AI产业链上中游硬件、AI下游应用以及波动率平衡板块。
AI产业链中哪些赛道值得关注?
AI产业链中,上中游硬件如光模块、PCB、CPO、光纤、液冷、存储及半导体设备链、电源设备、数据中心等值得关注,预计年内可期待第二阶段尾声加速上涨。AI下游应用方面,机械设备、机器人、游戏、软件等存在潜力催化,机械设备受益多主题,机器人、游戏和软件贴近AI算力。
报告对当前市场有何判断?
报告认为,V型调整的反弹期基本结束,后市大概率进入震荡期。7月大跌符合市场规律,反弹有望持续一个月左右。当前缺乏重磅政策提振市场风偏,国内政策力度偏缓,海外加息预期增加,外部干扰较多,短期市场维持偏震荡格局。
研报提示了哪些风险?
研报提示的风险包括美债违约危机、海外芯片估值消化、美伊形势持续扰动、美联储货币政策紧缩预期等。此外,市场担忧AI产业链未来业绩持续性和微观流动性,外部风险偏好仍是市场核心矛盾。
报告的投资策略是什么?
报告建议中长期坚守AI产业趋势,短期可适当进行波动率对冲。投资线索包括AI产业链上中游硬件、AI下游应用以及波动率平衡板块。其中,AI产业链上中游硬件预计年内可期待第二阶段尾声加速上涨,AI下游应用如机械设备、机器人、游戏、软件等存在潜力催化,波动率平衡板块可选择银行、煤炭等短期平衡之选,但性价比在下降。
你可能感兴趣
首开股份有望受益多重外部支持,对偿债压力不必悲观
东方财富2026-08-07
2024年1月通胀数据点评:基数带动CPI向下,但不必悲观
西南证券2024-02-09
甲醇日评:短期震荡寻底,但不必过度悲观
宏源期货2024-08-21
经济高频观察之二:短期避险为上,但不必过度悲观
国泰君安证券2016-06-25
房地产行业2016年日常报告:行业增速回调,但不必过于悲观
房地产国金证券2016-06-14
甲醇日评:短期震荡寻底,但不必过度悲观
宏源期货2024-08-23
宏观策略周报:震荡或继续,但不必悲观
国联证券2016-12-12
库存如期改善,指引审慎但不必悲观
国元国际2024-03-22
钢铁行业周报:恐高情绪致钢价回落,但不必悲观
钢铁国盛证券2018-09-02
长城证券每周研究视点:谨慎,但不必过度悲观
长城证券2010-04-27