猜你想问
这份研报主要讲了什么内容?
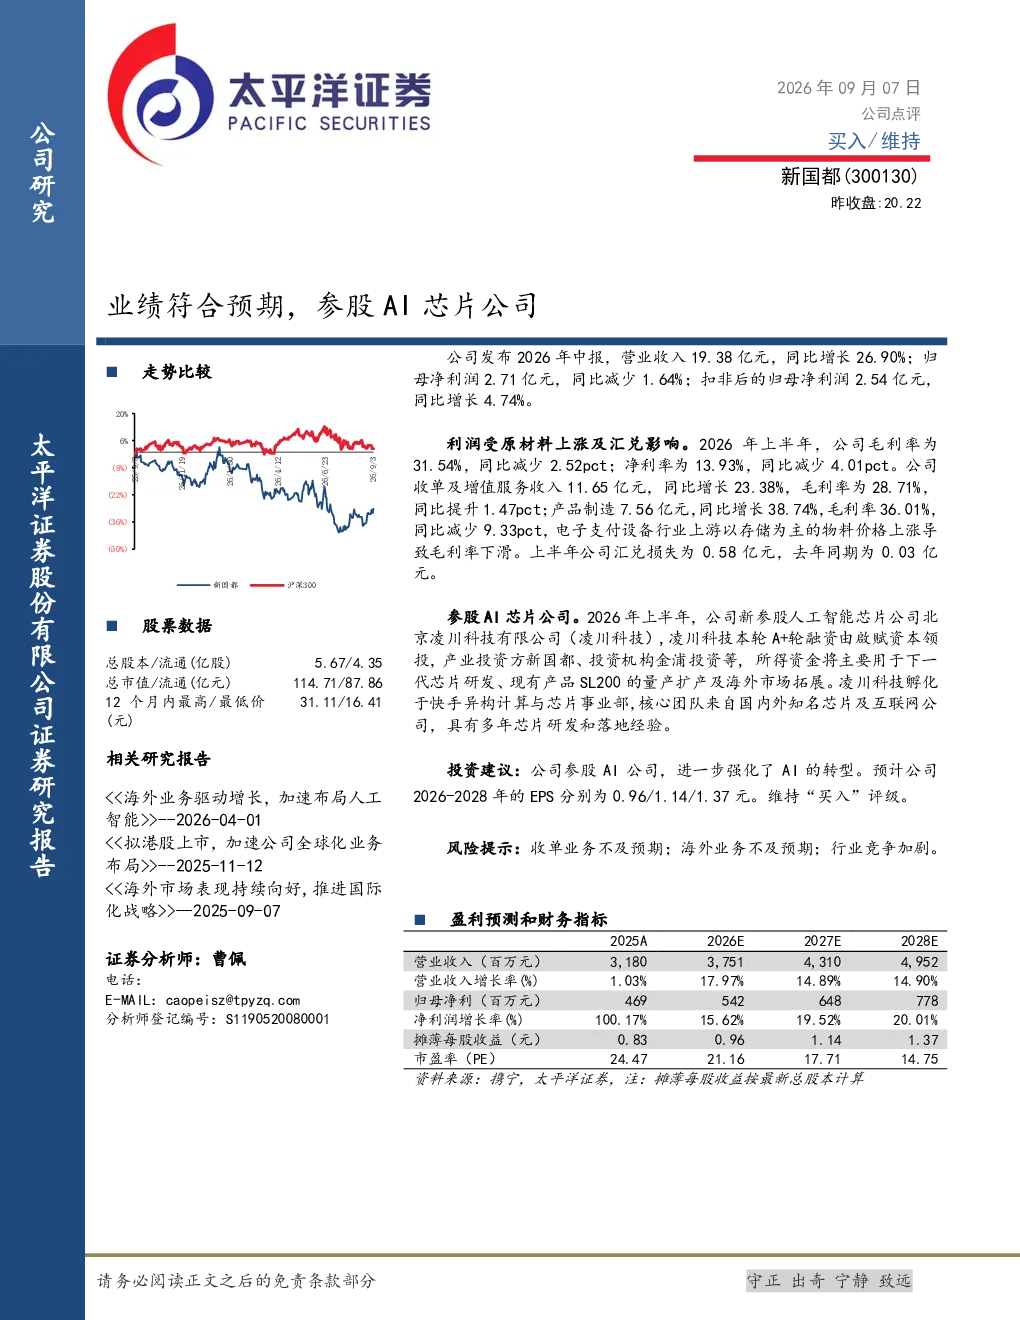
这份研报分析了公司2026年中报表现,显示营业收入19.38亿元同比增长26.90%,但归母净利润同比减少1.64%。报告指出利润受原材料上涨及汇兑影响,毛利率和净利率均有所下降。收单及增值服务收入增长23.38%,产品制造收入增长38.74%。公司新参股AI芯片公司凌川科技,本轮融资将用于芯片研发、扩产及海外拓展。投资建议维持“买入”评级,预计2026-2028年EPS分别为0.96/1.14/1.37元。
AI芯片行业发展趋势如何?
AI芯片行业正快速发展,公司参股凌川科技布局该领域。凌川科技本轮融资将用于下一代芯片研发,显示行业对技术创新的重视。电子支付设备行业上游存储物料价格上涨对毛利率造成影响,但整体行业仍保持高增长潜力。公司通过参股AI芯片公司强化自身AI转型,有望受益于行业发展趋势。
研报重点分析了哪些方面?
研报重点分析了公司2026年中报财务数据,包括营收、净利润、毛利率、净利率等关键指标。同时,报告详细介绍了公司参股AI芯片公司凌川科技的情况,包括其融资用途和核心团队背景。此外,报告还提供了公司股票数据、投资建议及相关报告信息。
当前市场对电子支付设备行业有何判断?
当前电子支付设备行业面临上游存储物料价格上涨的挑战,这导致部分企业毛利率下降。但行业整体仍保持增长态势,公司通过参股AI芯片公司积极布局未来赛道。报告指出收单及增值服务收入增长稳定,产品制造收入增长较快,显示公司业务多元化发展。
研报提到了哪些风险提示?
研报提示了三方面风险:收单业务不及预期、海外业务不及预期、行业竞争加剧。收单业务受宏观经济环境影响较大,海外业务拓展面临地缘政治等不确定性,行业竞争加剧可能导致利润率下降。投资者需关注这些风险因素对公司业绩的影响。
你可能感兴趣
【风口研报·行业】从技术路线谈文生视频模型,分析师称不能忽视该环节对AI视频领域的影响,有望降低计算需求并对行业的竞争格局产生影响;另有公司作为“升学”龙头去年参股了AI芯片独角兽
未知机构2024-02-21
高分红回馈股东献诚意,参股AI芯片公司潜力显现有望带动价值重估
文化传媒开源证券2024-04-28
公司事件点评报告:业绩符合预期,五大芯片业务齐头并进
华鑫证券2023-05-26
业绩符合预期,看好公司在AI测试电源和氢能产业的持续布局
机械设备中邮证券2025-10-27
元件行业点评(R3):AI硬件相关公司发布2025年业绩预告,基本符合一致预期
电子设备财信证券2026-02-04
公司信息更新报告:业绩符合预期,充分受益于AI算力基础设施建设
信息技术开源证券2025-04-21
中控技术公司点评:业绩符合预期,将发布首个工业AI生成式大模型
信息技术国金证券2024-02-26
2022年报业绩点评:业绩符合预期,看好公司未来AI布局
国泰君安证券2023-04-11