猜你想问
国债周报核心内容是什么?
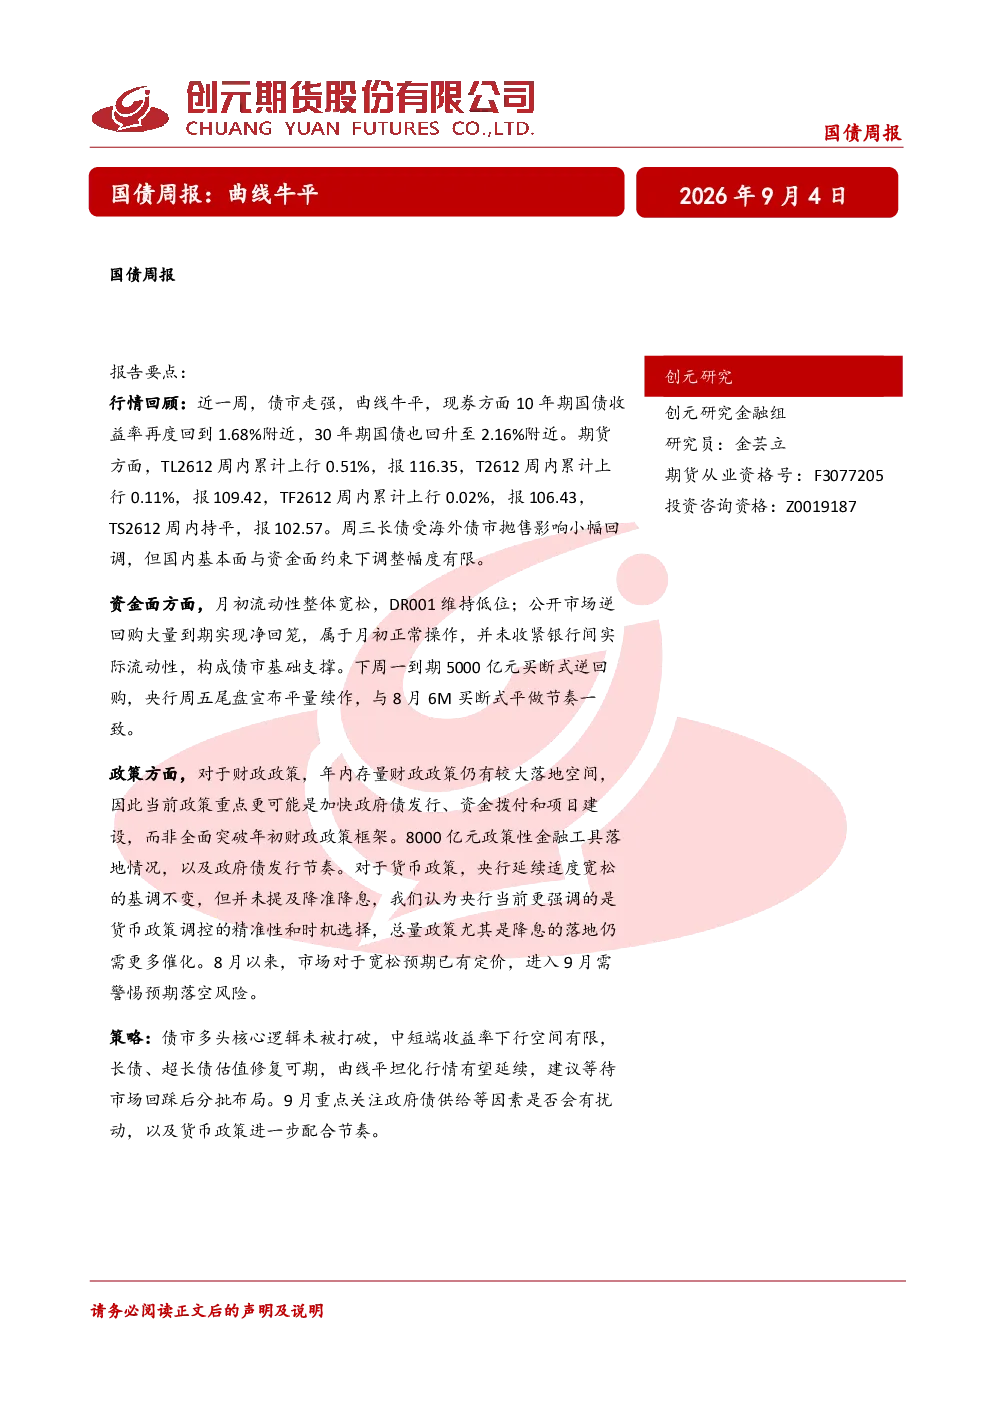
本报告回顾了近一周债市表现,显示债市走强,曲线呈现牛平态势。10年期国债收益率回到1.68%附近,30年期国债回升至2.16%附近。期货长债受海外债市抛售影响小幅回调,但调整幅度有限。报告还分析了资金面、政策面、债券供给、通胀、信贷及经济数据等多方面因素,指出债市多头核心逻辑未被打破,但短期面临资金考验、交易盘止盈压力以及数据真空期三重扰动,市场或进入震荡格局。
债市未来发展趋势如何?
报告认为,弱基本面、宽货币和资产荒是支撑债市多头逻辑的关键因素。中短端收益率下行空间有限,而长债及超长债估值修复可期,10年期国债收益率年内有望进一步下行至1.60%-1.65%区间,30-10年利差有望压缩至40bp左右。当利差走扩至50BP以上时,可加大博弈力度,把握超长债估值修复与曲线平坦化交易机会。债市供给压力使得收益率大幅上行风险有限。
报告重点分析了哪些方向?
报告重点分析了债市行情回顾、资金面、政策面(财政与货币政策)、债券供给、通胀、信贷及经济数据。具体包括:债市走强、曲线牛平、资金面宽松但存在压力、财政政策关注政府债发行与项目落地、货币政策延续宽松基调但未降准降息、债券供给压力后移、通胀同比拐点已现、信贷总量偏弱结构分化、经济数据K形分化等。
当前市场现状如何判断?
当前债市呈现震荡格局,主要受资金考验、交易盘止盈压力以及数据真空期影响。虽然债市多头核心逻辑未被打破,但市场短期内面临多重扰动。10年期国债收益率处于1.68%附近,30年期国债在2.16%附近,长债受海外债市抛售影响小幅回调。资金面月初宽松,央行持续释放流动性,政策面关注财政政策落地和货币政策配合节奏。
研报提示哪些风险?
报告提示需警惕短期资金考验、交易盘止盈压力以及数据真空期带来的市场波动。政策面方面,需关注9月货币政策预期是否落空的风险。债券供给方面,9月国债发行压力较大,但短期内增量政策出台概率有限。此外,通胀同比拐点已现,但国内货币政策或没有面临通胀的掣肘,需持续关注经济数据变化对市场情绪的影响。